


フロスフローテーション用化学品:市場シェア分析、産業動向、統計、成長予測(2025年~2030年)
Froth Flotation Chemicals - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 1627119
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
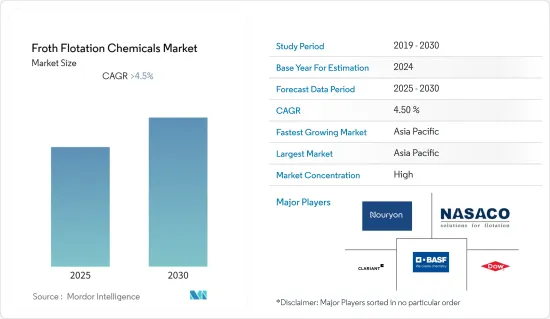
フロスフローテーション用化学品市場は予測期間中に4.5%以上のCAGRで推移すると予測されます。
COVID-19の発生により、世界中で全国的なロックダウン、製造活動とサプライチェーンの混乱、生産停止が発生し、2020年の市場にマイナスの影響を与えました。しかし、2021年には状況が回復し始め、市場の成長軌道が回復しました。
主なハイライト
- アジア太平洋地域のフロスフローテーション用化学品の需要増加、カナダとメキシコにおける鉱業活動の活発化などが主な要因。
- 北米と欧州の厳しい政策と規制状況の変化は、市場の成長を大きく妨げると予想されます。
- 鉄鉱石浮遊における混合コレクターシステムは、将来的にはチャンスとして機能する可能性があります。
- 予測期間中、アジア太平洋が世界市場を独占すると予想されます。
フロスフローテーション用化学品市場の動向
鉱業からの需要増加
- 鉱業は、フロスフローテーション用化学品の最大のエンドユーザーです。化学薬品は、その地域で探鉱された鉱山の性質に応じて、採掘活動に使用されます。
- フロスフローテーション用化学品は、主にそれらが気泡に付着させることによって鉱物を抽出するために採用されています。スラリーからの鉱物の特定の分離は、成分の疎水性の違いを利用して行われます。
- 長石、石英、方解石、カリ石、バライト、リン鉱石、蛍石など、さまざまな鉱物の浮選は、化学薬品を使用して行われます。鉱物の付着方法によって、直接浮遊法と逆浮遊法があります。
- フロスフローテーション用化学品は、鉱石の採掘と加工において大きな役割を果たしています。ベースメタル(鉄、鉄鋼、アルミニウムなど)や貴金属(銀、金、プラチナなど)の消費量の増加に伴い、これらの金属の採掘活動は世界的に急増しました。
- 米国国勢調査局によると、鉱業・採石業の収益は、前年の136億8,000万米ドルに対し、2022年には143億9,000万米ドルに達しました。この部門からの収益は、2023年には152億5,000万米ドルに達すると予測されています。
- USGSによると、米国の鉱山は2022年に約982億米ドルの非燃料鉱物商品を生産しました。
- 鉱業と冶金は同国の主要産業です。カナダは60以上の金属と鉱物を世界各国に供給しています。鉱業は技術革新と新技術に投資し、このセクターを急速に再構築しています。鉱業はまた、統合を示し、それは今後数年間の業界の成長見通しに関する推測につながった。
- 以上のような理由から、予測期間中、鉱業業界における研究市場の需要が高まると予想されます。
アジア太平洋地域が需要を支配する
- アジア太平洋地域は、中国とインドからの需要の高まりにより、市場を独占すると予想されます。
- 中国は大規模な採鉱事業を行っているため、泡沫浮遊薬品の最大消費国です。同国は、鉱業製品の最大の生産国と消費国のひとつです。
- インドでは鉱業がフロスフローテーション用化学品市場を牽引しています。金属や鉱物の埋蔵量が多いため、鉱業は同国の主要な経済活動です。鉱物の分布は地域によって異なるが、国土にはおおよそ石炭、鉄鉱石、マンガン、ボーキサイト、その他の鉄・非鉄鉱物が含まれています。
- インフラ開発、自動車開発、電力・セメント産業の台頭が、金属・鉱業セクターの成長を牽引しています。同国の石炭省は、40年ぶりに非公開会社による鉱業活動を許可し、鉱業部門に100%の直接投資が認められました。
- 中国の鉱業は世界最大級の規模を誇る。金、黒鉛、鉄、アルミニウム、セメント、石炭、鉛、マグネシウム、レアアースなど、20種類以上の金属の主要生産国です。中国の鉱業と採石業からの収入は、2023年には9,500億米ドルに達し、年間成長率は4.09%になると予測されています。同国の鉱業企業の総数は10,392社以上にのぼる。
- 韓国は、第1次国家下水総合計画(2007~2015年)を通じて、下水処理施設の継続的な拡張により、下水普及率92%以上を達成しました。ほとんどの下水処理場には嫌気性消化槽が設置されているため、有機物の含有率は比較的低く、濃度は40~70%程度です。処理された下水は主にSTPでプロセス水として再利用され(53%)、残りは河川流量の維持(34%)、産業(3%)、農業(3%)、その他の目的(7%)に利用されています。プロセス水の主な用途は、洗浄水(41%)、冷却水(10%)、洗浄水(6%)、希釈水(3%)、その他(40%)です。
- インドの鉱業は、経済の8つの基幹産業の1つです。多くの重要産業に基礎原料を供給しています。MOSPI(国家統計局)によると、2022年のインドの鉱業生産の年間成長率は18.2%でした。
- 上記の要因は、政府の莫大な支援と相まって、アジア太平洋地域における最近のフロスフローテーション用化学品需要の増加に寄与しています。
浮遊選鉱用薬品業界の概要
フロスフローテーション用化学品市場は、その性質上、統合されています。調査対象の主要企業には、BASF SE、Clariant、Dow、Nouryon、NASACOなどがあります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリスト・サポート
目次
第1章 イントロダクション
- 調査の前提条件
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場力学
- 促進要因
- アジア太平洋におけるフロスフローテーション用化学品の需要増加
- カナダとメキシコにおける鉱業活動の増加
- その他の促進要因
- 抑制要因
- 北米と欧州における厳しい政策と規制状況の変化
- その他の阻害要因
- 産業バリューチェーン分析
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競合の程度
第5章 市場セグメンテーション(金額ベース市場規模)
- 試薬タイプ別
- コレクター
- カチオン
- アニオン性
- 非イオン
- フローザー
- 酸性
- 塩基性
- 中性
- 改質剤
- 酸性抑制剤
- pH調整剤
- 活性化剤
- 不活性化剤
- その他の試薬タイプ
- コレクター
- エンドユーザー産業別
- 鉱業
- パルプ・製紙
- 産業廃棄物および下水処理
- その他のエンドユーザー産業
- 地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他アジア太平洋地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他中東とアフリカ
- アジア太平洋
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 市場シェア(%)分析**/市場ランキング分析
- 主要企業の戦略
- 企業プロファイル
- Air Products and Chemicals Inc.
- Arkema
- BASF SE
- Chevron Phillips Chemical Company LLC
- CLARIANT
- Solvay
- Dow
- Kemira
- NASACO
- Nouryon
第7章 市場機会と今後の動向
- 鉄鉱石浮遊における混合コレクターシステム
- その他の機会



