


バイオポリマー包装:市場シェア分析、産業動向、成長予測(2025~2030年)
Biopolymer Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 1627112
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
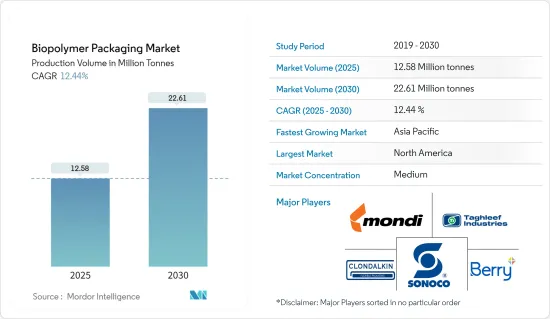
生産量ベースのバイオポリマー包装市場規模は、2025年の1,258万トンから2030年には2,261万トンに拡大し、予測期間(2025~2030年)のCAGRは12.44%となる見込みです。
合成ポリマーの使用による環境への関心の高まりと、プラスチック包装に対する厳しい規制の高まりは、バイオポリマー包装市場の成長に寄与する重要な要因のひとつです。
様々な農業製品別は、費用対効果が高く、再生可能で、生分解性の食品包装の原料となります。生分解性ポリマーの化学構造は、生分解性官能基に起因するエステル結合とアミド結合を特徴とします。
レジ袋の使用に関する規制が強化されるにつれ、卸売業者や小売業者は環境に優しい包装を採用するようになってきています。このサステイナブル包装への傾斜の高まりは、バイオポリマー包装市場を強化する構えです。さらに、バイオベース、生分解性、堆肥化可能なプラスチックのような代替品は、化石ベースの非生分解性プラスチックと比較して、よりサステイナブル選択肢となります。
バイオポリマー包装材料は、環境に優しいソリューションを提供するだけでなく、その原料の手頃さと豊富さからも利益を得ています。バイオポリマー包装市場は、食品・医薬品産業の需要に牽引され、力強い成長を遂げようとしています。持続可能性への懸念と生分解性プラスチック包装の可能性を受けて、アジア太平洋諸国、特にインド、中国、日本は、欧州数カ国と並んで、バイオポリマー包装の採用を増やしています。
近年、バイオ複合材料は、食品と直接接触する材料を強化し、活性食品包装の主要な焦点として浮上してきました。これらの先進バイオ複合材料は、優れた機械的特性、バリア特性、抗酸化特性、抗菌特性を誇る革新的な食品包装材料への道を開いています。
バイオベースの生分解性合成バイオポリマーの採用にはハードルがあります。従来の石油由来の非生分解性材料を凌ぐ高いコストは、ある種の制約と相まって、従来のプラスチックに対する競合を阻んでいます。その結果、バイオベースの生分解性合成バイオポリマーを従来のプラスチックの直接的な代替品として位置づけることは、依然として手ごわい障害となっています。
バイオポリマー包装市場の動向
最大のエンドユーザーは飲食品産業
- バイオポリマー包装市場の飲食品セグメントは、環境意識の高まり、規制の必要性、サステイナブル包装への消費者シフトに後押しされ、力強い成長を遂げています。バイオポリマーは生分解性を持ち、化石燃料への依存度が低いため、従来のプラスチックに代わる環境に優しい材料として台頭してきています。
- バイオポリマーは環境に優しいだけでなく、食品産業においても極めて重要な役割を果たしています。特に食肉製品の鮮度と品質を保持することで、賞味期限を延ばし、食品廃棄物を抑制することができます。こうした動向を受け、世界中の政府や規制機関がサステイナブル包装を支持する施策を打ち出しており、バイオポリマー包装市場をさらに活性化しています。
- 消費者がますます環境に優しい製品を好むようになるにつれ、飲食品企業はこうした嗜好に合わせるだけでなく、ブランドイメージを高めるためにもバイオポリマーに目を向けています。
- 生鮮食料品や食肉から乳製品、スナック菓子、その他の生鮮食品に至るまで、バイオポリマーは包装に最適な選択肢となりつつあります。その効果的なバリア特性は、湿気、酸素、汚染物質から食品を保護します。
- OECDとFAOのデータによると、世界の食肉生産量は急増しており、2016年の3億1,700万トンから2024年には3億5,075万トンになると予想されています。このような食肉生産の増加は、当然のことながら包装ソリューションに対する需要をエスカレートさせ、バイオポリマーは食肉包装のサステイナブル選択肢として際立っています。
- 使い捨て用途の領域では、バイオポリマーをベースとしたボトル、カップ、容器が、特にリサイクル可能性が最重要視される場面で人気が急上昇しています。外食産業もバイオポリマーを採用し、使い捨てのカトラリー、皿、持ち帰り用容器に利用しています。
著しい成長が期待されるアジア太平洋
- アジア太平洋は、バイオポリマーの世界有数の消費者であり生産者でもあります。特に製品の賞味期限切れによる食品廃棄に対する懸念の高まりが、同地域の企業を革新的な解決策の模索へと駆り立てています。さらに、食品廃棄に対処する政府規制がサステイナブル包装へのシフトをさらに後押しし、バイオポリマー包装市場を強化しています。
- 人口密度の高いインド、中国、パキスタン、インドネシアなどの国々では、バイオベースプラスチックへのシフトが徐々に進んでいます。このシフトは、環境規制の高まり、政府の意識向上プログラム、従来型プラスチックの使用禁止措置の増加によって促進されています。
- 国際フィットネス・ボディビル連盟の報告によると、世界のバイオプラスチック生産能力は2023年に202万トンに達し、アジアがその50%以上を占める。
- さらに、消費者の意識が高まり、インドのような新興国が環境に優しいソリューションに税制優遇措置を提供するにつれ、アジア太平洋での投資は増加すると予想されます。この動向は、バイオポリマー包装市場を押し上げる構えです。
- DPIIT(Department for Promotion of Industry and Internal Trade)によると、飲食品製造の世界的リーダーであるインドは、2,000年4月から2024年3月までの間に、食品加工産業に約125億8,000万米ドルの外国直接投資(FDI)資金を流入させました。この流入は、全セグメントにおけるFDI総額の1.85%に相当します。2023~24会計年度には、加工野菜が6億5,242万米ドル、雑多な加工品が16億5,222万米ドル、加工果実とジュースが9億7,093万米ドルとなりました。
- さらに、インド政府は食品加工産業省を通じて、食品加工産業への投資強化に積極的に取り組んでいます。政府はそのコミットメントを継続し、包括的なPMKSYスキームを2026年3月まで延長し、460億インドルピー(5億5,940万米ドル)の大幅な割り当てを行った。このような取り組みは、この地域で研究されている市場の成長を大きく促進すると予想されます。
バイオポリマー包装産業概要
バイオポリマー包装市場は、Mondi Group、Taghleef Industries Inc.、Clondalkin Group Holdings BV、Sonoco Products Company、Berry Plastics Group Inc.などの有力企業が存在し、半固体化しています。これらの企業は、消費者の要求に応じて製品ラインを継続的に強化する能力を持っているため、他の企業よりも競争優位を保っています。これらの企業は、競合を維持するために、研究開発活動、M&A、他の企業や機関との戦略的パートナーシップに投資しています。
- 2023年8月-ポリヒドロキシアルカノエート(PHA)バイオポリマーの有力企業で、韓国のCJ CheilJedangの子会社であるCJ Biomaterials Inc.は、韓国Rimanと提携しました。この提携は、CJ Biomaterials Inc.が特許を持つPHA技術とポリ乳酸(PLA)を融合させ、Rimanの高級インセルダーム製品ラインの包装を開発するものです。この先進的な包装は、Rimanの持続可能性へのコミットメントに共鳴するだけでなく、スキンケア製品の従来の化石燃料由来包装への依存を大幅に削減します。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場洞察
- 市場概要
- 産業の魅力-ポーターのファイブフォース分析
- 買い手/消費者の交渉力
- 供給企業の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係の強さ
第5章 市場力学
- 市場促進要因
- バイオベース包装に対する政府規制の高まり
- 人の健康と環境に優しい製品に対する意識の高まり
- 市場抑制要因
- バイオベース材料の性能問題
- バイオ包装材料の高コスト
第6章 市場セグメンテーション
- 材料タイプ別
- 非生分解性
- PET
- PA
- PTT
- その他の非生分解性材料
- 生分解性
- PLA
- スターチブレンド
- PBAT
- その他の生分解性材料
- 非生分解性
- 製品別
- バッグ
- パウチ
- フィルム
- エンドユーザー別
- 飲食品
- 小売
- その他
- 地域別
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- アジア
- 中国
- 日本
- インド
- オーストラリア・ニュージーランド
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- エジプト
- 北米
第7章 競合情勢
- 企業プロファイル
- Mondi Group
- Taghleef Industries Inc.
- Clondalkin Group Holdings BV
- Sonoco Products Company
- Berry Plastics Group Inc.
- Constantia Flexibles Group GmbH
- Sealed Air Corporation
- Tetra Pak International SA
- United Biopolymers SA
- Amcor PLC
- NatureWorks LLC
- CJ Biomaterials Inc.
第8章 投資分析
第9章 市場機会と今後の動向



