


ソフトウェア定義境界:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Software-Defined Perimeter - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124216
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のソフトウェア定義境界(Software-Defined Perimeter)市場の規模は146億2,000万米ドルと推定されており、2025年の115億4,000万米ドルから拡大し、2031年には476億4,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは26.64%となる見込みです。
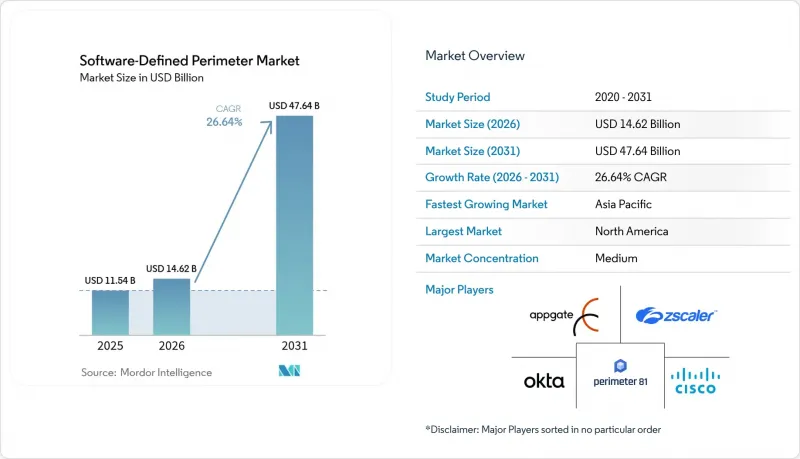
本レポートは、提供内容(ソリューション、サービス)、接続モデル(クラウドエッジ、データセンターゲートウェイなど)、導入形態、組織規模、エンドユーザー業界(BFSI、IT・通信など)、および地域ごとにセグメント化されています。市場予測は金額(米ドル)ベースで提示されています。
世界のソフトウェア定義境界(SDP)市場の動向と洞察
急速なマルチクラウドの導入と攻撃対象領域の拡大
現在、組織は平均2.6のパブリッククラウドを運用しており、これにより制御プレーンが細分化され、従来の境界防御が弱体化しています。ソフトウェア定義境界(SDP)ソリューションは、ワークロードの所在にかかわらず追従するアプリケーション固有のマイクロトンネルを確立することで、この無秩序な拡大を抑制します。金融サービス業界の支出状況は、その重要性を如実に示しています。2024年のIT支出6,230億米ドルを背景に、ゼロトラスト・オーバーレイへの並行投資が進みました。英国の「レベルアップ省」などの機関は、8,100万件のポリシー違反をブロックするSDPファブリックへ移行した結果、接続時間を80%短縮しました。
2024年以降のリモートおよびハイブリッドワークフォースの急増
リモートトラフィックが急増した際、VPNの脆弱性が露呈しました。企業の56%が、権限設定が緩すぎるトンネルに起因するインシデントを報告しています。Flexのような製造業者は、Prisma Accessを活用して2万人の従業員を保護し、セッションを隔離することで、マルウェアの横方向への拡散を阻止しました。危機的な状況下での人工呼吸器の生産拡大において、稼働時間を維持するために、ID認識型セグメンテーションが決定的な役割を果たしました。
レガシーNAC/VPN環境との統合の複雑さ
企業では、NAC、VPN、SD-WANのツールが重複して運用されていることがよくあります。そのため、ポリシーの移行には多大な労力がかかります。フォーチュン500にランクインするある銀行の例でも、異なるルールセットを整合させた結果、帯域幅が25倍に向上し、運用コストが50%削減されたに過ぎませんでした。OECDによると、中小企業はさらに深刻な影響を受けており、COVID-19の期間中に最大70%がデジタルツールを導入したもの、セキュリティ予算が不足している状況です。
セグメント分析
ソリューションは2025年の売上高の77.10%を占め、ポリシーエンジンやコントロールプレーンを通じて、ソフトウェア定義型境界(Software-Defined Perimeter)市場を支えています。一方、企業が設計、移行、およびマネージド検出の専門知識に依存する傾向が強まっていることから、サービス分野は2031年までCAGR30.05%で成長する見込みです。BTが「Zero Trust Exchange」を基盤として提供する世界のマネージドサービスは、「as-a-service」型の利用モデルへの転換を如実に示しています。こうした構成から、ソフトウェア定義境界(SDP)市場は今後もソリューション主導でありつつも、実行面ではサービスへの依存度が高い状態が続くと考えられます。
マネージドサービスには、アーキテクチャの青写真、パイロット段階の展開、および人材不足の中で社内チームでは対応しきれない24時間365日のインシデント対応業務が含まれます。組織がアイデンティティ、デバイス、アプリケーションの状態を統合するにつれ、専門パートナーが条件付きアクセスロジックや継続的な検証ループを微調整します。
クラウド・エッジ間の接続は2025年の支出の51.90%を占めましたが、エンドポイント中心のモデルはCAGR33.62%でこれを上回る見込みです。エッジワークロードの増加とIoTの普及により、セキュリティ対策はデバイスにより近い場所で実施されるようになり、検査をシングルパス交換に集約するゼロトラストSASEノードと整合しています。Supermicroのクラウド管理型ゲートウェイは、軽量なエージェントと無線によるポリシー配信が、ネットワークの最末端においてコンテキストに応じた防御を実現する様子を示しています。
製造業や医療など、レイテンシーに敏感な業界では、特にデバイスのオペレーティングシステムがフル機能のエージェントをホストできない場合、この近接性を高く評価しています。マルチアクセス・エッジ・コンピューティングが成熟するにつれ、エンドポイント中心のフレームワークは、あらゆるセンサーやアクチュエータの周囲に新たなマイクロペリメーターを構築し、ソフトウェア定義ペリメーター(SDP)市場の回復力を強化することになります。
地域別分析
北米は、連邦政府によるゼロトラストの指令と成熟したクラウドインフラを背景に、2025年の収益の39.05%を占めました。大統領令第14144号は、政府機関に対して「セキュア・バイ・デザイン」のソフトウェアを義務付けており、これにより請負業者間の受注機会が持続的に拡大しています。重要インフラに関わる企業は、監査のチェックポイントをクリアし、公共部門の入札を勝ち取るために、ソフトウェア定義境界(SDP)市場の制御機能を採用しています。
アジア太平洋地域は、CAGR27.90%で最も急速に成長している地域です。デジタル化の加速、1件あたり3,000万米ドルに上る侵害コストの高騰、および政府主導のサイバーセキュリティプログラムが支出を後押ししています。通信事業者は、IDを組み込んだネットワークスライスAPIを提供しており、スキルが不足している環境でもSDPの導入が可能になっています。深刻な人材不足にもかかわらず、クラウドホスト型のポリシーブローカーが運用上の課題を解消し、日本、オーストラリア、インド、シンガポールにおけるソフトウェア定義境界(SDP)市場の拡大を後押ししています。
欧州では、GDPRを背景としたきめ細かなアクセス制御やデータ主権への需要が高まっています。EU内にホストされたIDプロバイダー(IdP)を介してユーザー認証を行いながら、ワークロードにジオフェンシングを適用するクラウドブローカーは、企業が国境を越えたデータ転送に関する規制を順守するのを支援しています。中東およびアフリカ地域は依然として発展途上ですが、スマートシティの構築や石油・ガス業界のデジタル化を通じて勢いを増しています。政府の助成金や地域ごとのSOCハブが初期段階のパイロットプロジェクトを後押ししており、ソフトウェア定義境界(SDP)市場のさらなる浸透への道を開いています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- マルチクラウドの急速な普及と攻撃対象領域の拡大
- 2024年以降、リモートおよびハイブリッド勤務の労働者が急増する見込みです
- 規制当局によるゼロトラスト要件の強化(例:米国大統領令第14028号)
- SDPとSASEエッジノードの統合
- 通信事業者による5Gネットワークスライス用セキュリティAPIの導入
- 市場抑制要因
- レガシーNAC/VPN環境との統合における複雑さ
- ゼロトラストに関するスキル不足が導入コストを押し上げている
- 独自オーバーレイプロトコルによるベンダーロックインへの懸念
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 提供別
- ソリューション
- サービス
- コネクティビティ・モデル別
- クラウド・エッジ
- データセンター・ゲートウェイ
- エンドポイント中心型(クライアント/エージェント)
- 展開モード別
- クラウド
- オンプレミス
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業(SME)
- エンドユーザー産業別
- BFSI
- IT・通信
- ヘルスケアおよびライフサイエンス
- 小売・Eコマース
- 政府・防衛
- 製造業、エネルギー、その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- GCC
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Akamai Technologies Inc.
- AON PLC(Perimeter 81)
- Broadcom Inc.(Symantec Enterprise Cloud)
- Cato Networks Ltd.
- Check Point Software Technologies Ltd.
- Cisco Systems Inc.
- Fortinet Inc.
- Google LLC(BeyondCorp Enterprise)
- IBM Corporation(Security Verify Trust)
- Ivanti Inc.
- Microsoft Corporation(Azure AD ZTNA)
- Netskope Inc.
- Okta Inc.
- OpenVPN Inc.
- Palo Alto Networks Inc.
- Proofpoint Inc.
- Safe-T Group Ltd.
- Unisys Corporation
- Verizon Communications Inc.(Vidder SDP)
- Zscaler Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日