


基板:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Substrate - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124675
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、基板市場の規模は2025年に43億3,000万米ドルと評価され、2026年の45億4,000万米ドルから2031年までに57億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.83%となる見込みです。
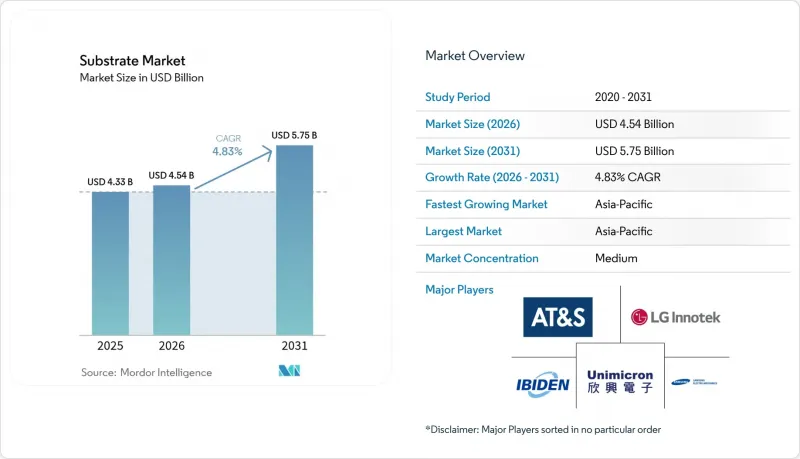
本レポートは、基板タイプ(リジッドFR-4、フレックス、リジッドフレックスなど)、材料(エポキシガラスFR-4、ポリイミド、BT樹脂など)、製造技術(PCBエッチング/ラミネーション、薄膜成膜など)、エンドユーザー産業(コンピューティングおよびデータストレージ、民生用電子機器など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の基板市場の動向と洞察
AIアクセラレータにおけるヘテロジニアス統合の普及
ヘテロジニアス統合により、単一のパッケージ内で複数の特殊なダイが連携して動作することが可能となり、基板の複雑性に対する要件が高まっています。インテルは、ガラス基板を使用することで有機積層板に比べて10倍高い相互接続密度を実現することを目指しており、これにより、信号整合性の低下を招くことなく、ロジック、メモリ、およびアクセラレータ・チップレットを共存させることが可能になります。有機FR-4では、微細ピッチでのこのような配線に対応できないため、設計者はガラス、先進的な有機材料、およびセラミックへの移行を進めています。現在のパッケージアーキテクチャでは、高速インターフェースと感度の高いアナログレールが隣接して配置されるため、誘電体損失、熱膨張係数、およびビアの信頼性が重要な選定基準となっています。製造メーカーは、10µm未満のライン/スペース規則を満たすため、高解像度リソグラフィやレーザー穴あけ技術に投資しています。AIワークロードのスケーリングが進む中、パッケージングに起因する性能向上は、フロントエンドのノード微細化と同様に重要であり、これにより先進的な基板のプレミアム価格を維持しています。
モバイルおよびウェアラブルデバイスにおける小型化の需要
スマートフォンの基板は小型化が進む一方で、部品点数は増加しており、サプライヤーはより薄く、高密度で、柔軟性の高い基板構造の提供を迫られています。ポリイミドコアを採用したリジッドフレックス設計は、折り目周辺で高速バスを配線する際、ひび割れを防ぐのに役立ちます。ウェアラブルデバイスでは積層構造がさらに圧縮されるため、コア層内に受動部品を埋め込むことが求められています。中国、韓国、ベトナムのメーカーは、2024年以降の設計サイクルにおいてフレキシブルラミネートの発注量を倍増させ、フレキシブル基板工場の稼働率を押し上げています。部品間のクリアランスが狭まることで発熱量が増加するため、アルミニウム裏打ちを備えたメタルコア製品がハイエンドのモバイル分野に参入しつつあります。こうした動向により、携帯電話の生産台数が横ばいになっても、基板1枚あたりの付加価値が徐々に高まるため、基板市場の売上高は拡大し続けています。
高Tg樹脂のサプライチェーンの変動
ガラス転移温度(Tg)が170℃を超える樹脂を提供している化学メーカーはごくわずかであるため、供給停止が発生するとスポット市場の供給が逼迫し、価格が急騰します。エポキシ前駆体に対する貿易規制により、2024年にはリードタイムが24週間に延び、基板ベンダーはより多くの安全在庫を確保せざるを得なくなりました。在庫保有コストは、特に中小規模のメーカーにおいて利益率を圧迫しています。自動車および航空宇宙分野の顧客は、ボンネット内や航空電子機器のアセンブリに高Tg基板の使用を義務付けているため、標準的なFR-4への代替は現実的ではありません。サプライヤーは長期契約を締結していますが、東アジアの主要な樹脂製造拠点周辺で発生する地政学的混乱の影響を受けやすい状況が続いています。
セグメント分析
2025年、リジッドFR-4は基板市場シェアの54.98%を維持しました。これは、確立されたインフラと低い単位コストを反映したものです。このセグメントは、最先端の性能よりも1平方インチあたりのコストを重視する、主流のノートパソコン、テレビ、家電製品に対応しています。対照的に、ガラス基板は5.54%のCAGRを記録しており、これは全種類の中で最も速いペースです。これは、AIアクセラレータやスイッチASICのロードマップにおいて、現在最大10倍の配線密度が必須となっているためです。この要件により、より厳しい寸法公差と低い熱膨張係数(CTE)の不一致に対応可能なガラスインターポーザーへの需要が高まっています。セラミック基板は高電力密度回路において安定したニッチ市場を占めており、一方、メタルコア基板はLED照明や中電力設計の分野で需要を伸ばしています。フレキシブルおよびリジッドフレキシブル構造は、曲げ半径の点でリジッド基板を上回る折りたたみ式スマートフォンや自動車用インフォテインメントパネルでシェアを維持しています。今後、歩留まりの学習曲線により層当たりのコストが削減されるにつれ、ガラス基板市場の規模は2031年までに10億7,000万米ドルを超えると予測されています。サプライヤー各社は、景気変動へのヘッジとして、高層ガラス基板とコスト最適化されたFR-4基板の間で生産能力を配分しています。
レチクルサイズのインターポーザーにガラスを採用するチップベンダーが増加しており、これにより特殊パネル製造工場への受注見通しが明るくなり、装置メーカーとの提携も活発化しています。2025年のパイロット生産では欠陥密度が50ppmを下回り、2026年以降の量産拡大を後押ししています。とはいえ、価格に敏感な民生用電子機器においては、リジッドFR-4が依然として重要な役割を果たしており、その広範な供給基盤はOEMメーカーに交渉上の優位性をもたらしています。FR-4シェル内にガラスコアを積層したハイブリッド積層構造が橋渡し技術として台頭しており、顧客が設計を全面的に見直すことなく移行できるよう支援しています。全体として、今後5年間の基板構成は、完全な置き換えではなく、共存が主流となるでしょう。
FR-4エポキシガラスは、バランスの取れた機械的強度、難燃性、および低価格により、2025年には売上高シェアの41.88%を占めました。一方、ガラス材料は、より微細なライン・スペースを実現し、大型基板の反りを低減することで、2031年までCAGR5.42%というトップクラスの成長率を記録する見込みです。BT樹脂は、高速シリアルリンクに適した低い誘電率を提供し、高度なネットワークカード市場を獲得しています。ポリイミド層は、最大260°Cまでの連続使用に耐え、FR-4では対応できない航空宇宙分野や坑内掘削用電子機器を支えています。窒化アルミニウムやアルミナ製のセラミックプレートは、150 W/mKを超える熱伝導率を達成しており、SiCベースのEV用インバーターにおいて不可欠な存在となっています。メタルコア積層板は、銅またはアルミニウムのバッカーとプリプレグを組み合わせ、LEDドライバー向けにコストと性能のバランスをとった中間的な熱伝導ステップを提供します。
材料の革新者たちは、5Gフロントエンドモジュールにとって極めて重要な特性であるミリ波帯での損失正接を低減するため、フィラーの化学組成を最適化しています。サステナビリティの取り組みにより、RoHSおよびREACHに準拠したハロゲンフリー代替材料への需要が高まっており、樹脂サプライヤーによる新製品の相次ぐ投入が促進されています。ヘテロジニアス集積化により線幅が狭まるにつれ、基板とシリコン間の熱膨張係数の整合性が不可欠となっており、層数が多くなるほどガラスが優位性を発揮します。これらを総合すると、単一の選択肢ですべての性能およびコスト目標を満たすことはできないため、基板市場は材料ファミリーごとに細分化が進み続けています。
地域別分析
アジア太平洋地域は、2025年に売上高シェア37.92%を維持し、台湾、韓国、中国のサプライチェーン全体における規模の経済効果により、2031年までCAGR5.29%で拡大しています。韓国のサムスン・エレクトロメカニクスとLGイノテックは、国家のイノベーション助成金を一部資金源として、パネルレベルのファンアウト生産ラインへのアップグレードを進めています。台湾のZhen Ding TechnologyとUnimicronは、主要なGPUおよびネットワーク用ASICのロードマップに合わせて拡張を進め、複数年にわたる受注を確保しています。中国本土のベンダーは、輸出ライセンスに関する不確実性を軽減するため、ガラス基板の自給自足を追求しており、政府の支援を受けたコンソーシアムを組織して主要な製造装置の現地化を図っています。
北米では、「CHIPS法」により先進パッケージング装置への投資に対して25%の投資税額控除が適用され、実質的な資本集約度が低下したことで、活動が再び活発化しています。テキサス州は、新しいウエハー製造施設と併設される基板製造工場向けに14億米ドルの助成金を計上しており、オレゴン州は2030年までに400億米ドルの半導体関連支出を見込んでいます。OEM各社は、安定した供給とエンジニアリングサイクルの短縮を目的としてニアショアリングを重視しており、これを受けて基板メーカーは、規模は小さいもの利益率の高い国内工場の建設を検討しています。
欧州は戦略的自律性に重点を置いており、補助金を自動車の電動化ロードマップと整合させています。ドイツのティア1サプライヤーがインバータ組立ラインを自社内へ移行させていることから、セラミック基板の浸透率が高まっています。欧州連合(EU)が提案しているエコデザイン規制により、ハロゲン系材料に対する監視が強化され、FR-4の代替材料が優遇されています。政策主導の需要が、環境規制に準拠したサプライヤーを優遇するプレミアム市場セグメントを形成しています。
各地域において、為替変動が調達判断に影響を与え、物流のボトルネックにより、最終組立拠点への近接性が重視されています。多様化によりアジア太平洋地域のシェアはわずかに低下するもの、地域間の競合が基板市場に複数の成長拠点を生み出しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIアクセラレータにおける異種統合の普及
- モバイル機器およびウェアラブル機器における小型化の需要
- 5Gの展開により、高周波RF基板の需要が拡大しています
- EV用パワーエレクトロニクスにおけるセラミックおよびメタルコア基板の採用
- チプレットベースのパッケージの登場
- 地域ごとの半導体補助金競争
- 市場抑制要因
- 高Tg樹脂のサプライチェーンの変動性
- 先進基板製造ラインの設備投資集約度
- 従来のPCB製造工場における技術的ロックインのリスク
- ハロゲン系ラミネートに対するサステナビリティ面での圧力
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 基材タイプ別
- リジッド(FR-4)
- フレックス
- リジッドフレックス
- セラミック
- ガラス
- その他のタイプ
- 素材別
- エポキシガラス(FR-4)
- ポリイミド
- BT樹脂
- セラミックス(アルミナ、AlN)
- ガラス
- メタルコア(Al、Cu)
- その他の素材
- 製造技術別
- PCBのエッチングおよびラミネーション
- 薄膜成膜
- 積層造形/プリンティング
- ファンアウト・ウエハーレベル・パッケージング
- 埋め込み型ダイ
- その他の技術
- エンドユーザー産業別
- コンピューティングおよびデータストレージ
- 家庭用電子機器
- 自動車・輸送産業
- 産業用および医療用
- 通信・インフラ
- 航空宇宙・防衛
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 台湾
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- UAE
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Ibiden Co., Ltd.
- Unimicron Technology Corp.
- Samsung Electro-Mechanics Co., Ltd.
- AT&S AG
- Zhen Ding Technology Holding Ltd.
- Shinko Electric Industries Co., Ltd.
- Nan Ya PCB Corp.
- LG Innotek Co., Ltd.
- Compeq Manufacturing Co., Ltd.
- Kyocera Corporation
- Nippon Mektron, Ltd.
- Shenzhen Kinwong Electronic Co., Ltd.
- Fujikura Ltd.
- Young Poong Electronics Co., Ltd.
- Tripod Technology Corporation
- Wus Printed Circuit Co., Ltd.
- NCAB Group AB
- China Fastprint Technology Co., Ltd.
- Eltek Ltd.
- Flexium Interconnect, Inc.
- PCB Technologies Ltd.
- Advanced Semiconductor Engineering, Inc.
- JCET Group Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日