


世界の診断用放射性医薬品・造影剤:市場シェア分析、産業動向、成長予測(2025年~2030年)
Global Diagnostic Radiopharmaceuticals and Contrast Media - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 118 Pages
- 納期
- 2~3営業日
- 商品コード
- 1686622
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
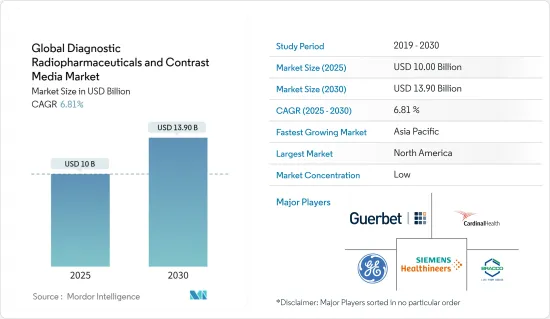
診断用放射性医薬品・造影剤の世界市場規模は2025年に100億米ドルと推定・予測され、予測期間(2025年~2030年)のCAGRは6.81%で、2030年には139億米ドルに達すると予測されます。
COVID-19パンデミックは調査対象市場の成長に影響を与えていると予想されます。Journal of Nuclear Medicine誌に掲載された調査研究によると、2020年7月、多くの国で放射性医薬品の供給問題が発生しており、低所得者層が最も苦しんでいます。さらに、2020年9月に発表された研究「COVID-19による核医学量の急減」で実施された調査によると、米国ではパンデミックの間、予定されていた診断および治療核画像処理がそれぞれ50%から75%定量的に減少しました。したがって、パンデミック期間中は、前述の要因により短期的にマイナスの影響を受けると予想されます。
診断用放射性医薬品・造影剤市場は、技術開発、様々な疾患における診断用途の拡大、政府支援の拡大、がんや心血管疾患などの慢性疾患の世界の増加により、予測期間中に成長すると予想されます。Globocan 2020のファクトシートによると、世界で新たにがんと診断された患者は推定19,292,789人、がんによる死亡者数は約9,958,133人です。さらに、国際がん研究機関(IARC)の推計によると、2040年までに、がんによる世界の負担は、新たに2,750万人のがん患者が発生し、1,630万人が死亡すると予測されています。したがって、がんの負担の増大は、診断と効果的な治療に対する需要を促進し、調査された市場の成長を促進すると予想されます。さらに、低侵襲治療法の開発が画像機器の使用を促進しています。このような画像ガイダンスの需要の増加は、市場を促進すると予想されます。また、新しい技術の開発に対する政府の取り組みや資金援助は、調査市場の成長を促進すると予測されています。例えば、2019年7月、米国政府によって「Medicare Diagnostic Radiopharmaceutical Payment Equity Act of 2019」と名付けられた新法案が可決されました。この新法案は、画像診断サービスに対するメディケア支払いの方法を変更することで、重篤な神経疾患に対する高ターゲットでより正確な診断と治療へのアクセスを拡大することを目的としています。しかし、放射性医薬品の半減期が短いこと、規制の枠組みが厳しいこと、設備投資が高額であることが市場成長の妨げになると予想されます。
診断用放射性医薬品・造影剤の市場動向
循環器サブセグメントが最大の市場シェアを獲得、予測期間中も優位性を維持する見込み
心血管疾患の負担増が同分野の成長を牽引するとみられます。米国心臓協会(American Heart Association)の2019年の調査によると、心血管疾患の発生率は年々増加しており、今後も増加すると予測されています。世界保健機関(WHO)の2020年最新情報によると、虚血性心疾患は世界の総死亡者数の16%を占めています。2000年以降、死亡者数が最も増加しているのは虚血性心疾患で、2019年には世界で200万人以上増加して890万人が死亡しています。さらに、英国心臓財団センターによると、2018年、英国では約740万人が心臓・循環器疾患とともに暮らしていました。英国では毎年、75歳未満の43,000人以上が心臓・循環器疾患で亡くなっています。SPECTとは単光子放射断層撮影の略で、非侵襲的な検査法であり、心筋の異常灌流領域を正確に特定することができます。また、心筋の機能的能力の判定にも用いられます。生きている組織と不可逆的に損傷した組織とを分離します。この診断法は、冠動脈に閉塞があるかどうか、患者が冠動脈造影を受けるべきかどうかを医師が判断するのに役立ちます。SPECTでは、99mTc-tetrofosmin(Myoview、GEヘルスケア)、99mTc-sestamibi(Cardiolite、Bristol-Myers Squibb)、塩化タリウム-201などの心臓特異的放射性医薬品が投与されます。したがって、心血管疾患の有病率の上昇や診断の技術的進歩などの要因が、予測期間にわたって調査対象セグメントの成長を促進すると予想されます。
北米が最大市場シェアを獲得、予測期間中もその優位性を維持する見込み
診断用放射性医薬品・造影剤市場全体では北米が圧倒的なシェアを占め、米国が同市場への主要貢献国となっています。北米地域では、心臓疾患の負担も大きいです。米国心臓協会調査報告書2018によると、米国における心血管疾患に起因する死亡原因の第1位(43.8%)は冠動脈性心疾患であり、次いで脳卒中(16.8%)、心不全(9.0%)、高血圧(9.4%)、動脈の疾患(3.1%)、その他の心血管疾患(17.9%)となっています。2018年に発表されたGlobal Health and Wellness Reportによると、米国の成人人口の40%近くが心血管疾患と診断されています。放射性医薬品と造影画像は心臓の診断に大きな可能性を示すため、調査された市場は北米地域で推進する可能性が高いです。さらに2020年には、エネルギー省の国家核安全保障局(NNSA)が北米放射線学会に3年間で75万米ドルの助成金を授与しました。これにより、これらの核画像サービスを必要とする世界の一部に、この重要な知識へのアクセスを拡大することができます。さらに、製品認可の増加が市場成長を促進すると予想されます。例えば、2019年9月、Curium PharmaとPadioMedix Inc.は、成人患者のソマトスタチン受容体陽性神経内分泌腫瘍(NET)の局在診断のためのPET(陽電子放射断層撮影)剤であるDetectnet(Cu64ドタテート銅注射液)の米国食品医薬品局の承認を取得しました。したがって、前述の要因により、北米の診断用放射性医薬品・造影剤市場は予測期間中も優位性を維持すると予想されます。
診断用放射性医薬品・造影剤産業の概要
診断用放射性医薬品・造影剤市場の競争は中程度で、少数の大手企業が世界市場を独占しています。Bayer AG、GE Company(GEヘルスケア)、Cardinal Health Inc.、Siemens Healthineers、Bracco Imaging SpA、Curium Pharma、Guerbet Groupといった主要市場企業の存在が、市場全体の競争企業間の敵対関係を高めています。主要企業は、世界的に競争の激しい市場で地位を確保するために、買収、合併、提携、共同研究、新製品の発売、研究開発への投資などの戦略的提携を通じて進化しています。例えば、2020年3月、キュリウム・ファーマは、米国で心臓PETイメージング用ルビジウム-82ジェネレーターの製造に使用されるストロンチウム-82の製造に携わるゼバコール・モレキュラーの買収を完了しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリスト・サポート
目次
第1章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場力学
- 市場概要
- 市場促進要因
- 医療用画像処理技術の進歩
- 画像誘導による処置と診断の需要増加
- がんと心疾患の高い有病率
- 市場抑制要因
- 技術コストの高さ
- 限られた医療保険
- 放射性医薬品の短い半減期
- 業界の魅力- ポーターのファイブフォース分析
- 新規参入業者の脅威
- 買い手/消費者の交渉力
- 供給企業の交渉力
- 代替品の脅威
- 競争企業間の敵対関係の強さ
第5章 市場セグメンテーション
- 放射性医薬品
- イメージングモダリティ別
- SPECT
- Tc-99
- Tl-201
- Ga-67
- I-123
- その他のSPECT
- PET
- F-18
- Rb-82
- その他のPET
- 用途別
- 診断用途
- SPECT用途
- 心臓病学
- 神経学
- 甲状腺
- その他のSPECT用途
- PET応用
- 腫瘍学
- 循環器内科
- 神経学
- その他のPET用途
- 治療応用
- 甲状腺
- リンパ腫
- 内分泌腫瘍
- その他の治療応用
- イメージングモダリティ別
- 造影剤
- タイプ別
- ヨード系造影剤
- ガドリニウム系造影剤
- マイクロバブル造影剤
- バリウム系造影剤
- 手技別
- X線/コンピュータ断層撮影(CT)
- 磁気共鳴画像法(MRI)
- 超音波
- 用途別
- 心血管疾患
- 腫瘍学
- 消化器疾患
- 神経疾患
- その他の用途
- タイプ別
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
第6章 競合情勢
- 企業プロファイル
- NTP Radioisotopes SOC Ltd
- Bayer AG
- Bracco Imaging SpA
- Curium Pharma
- GE Company(GE Healthcare)
- Guerbet Group
- Lantheus Holdings Inc.
- Cardinal Health Inc.
- Nano Therapeutics Pvt Ltd
- Siemens Healthineers
- Trivitron Healthcare
- Koninklijke Philips NV
- Triad Isotopes
- Spago Nanomedical AB
- Otsuka Pharmaceuticals Co. Ltd
第7章 市場機会と今後の動向
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 118 Pages
- 納期
- 2~3営業日