


中型衛星- 市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
Mid-size Satellites - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 179 Pages
- 納期
- 2~3営業日
- 商品コード
- 1693956
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
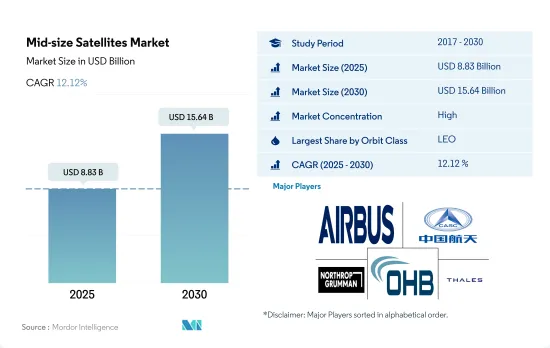
中型衛星市場規模は2025年に88億3,000万米ドルと推定・予測され、2030年には156億4,000万米ドルに達し、予測期間(2025~2030年)のCAGRは12.12%で成長すると予測されます。
小型・中型衛星の開発増加により、2023~2029年にかけてLEO衛星の採用率が高まる見込み
- 重さ500~1,000kgの中型衛星がLEO軌道で打ち上げられており、予測期間中も同様と予想されます。LEO軌道は2017年に85.3%と市場シェアの大半を占めています。
- 用途やミッションタイプに応じて、特定の衛星や衛星コンステレーション全体が様々なタイプの軌道で打ち上げられます。すべての地域で製造・打ち上げられる衛星は用途が異なります。例えば、2017~2022年の間に、打ち上げられた167機の大型衛星のうち、114機、43機、8機、2機がそれぞれLEO、MEO、GEO、楕円軌道に配置されました。
- 市場シェアに関しては、LEO軌道が市場をリードし、2023年には84%、2029年には83.1%のシェアを占めると予想されています。高い市場シェアは、その近接性と技術開拓によって引き起こされた他のいくつかの利点によるものです。GEO軌道は2023年に9%のシェアを記録し、2029年には7%のシェアを占めると予想されています。
- 電子情報、地球科学/気象学、レーザー・イメージング、光学イメージング、気象学などのセグメントでの衛星利用の増加など、これらの衛星の多機能能力は、予測期間中にこれらの衛星の開発需要を促進すると予想されます。
- 世界の中型衛星市場は、通信、政府、防衛など様々な産業における衛星ベースのサービス需要の増加により、安定したペースで成長すると予想されます。北米は中型衛星の最大市場であり、米国が大きく貢献しています。米国政府は軍事・情報目的での中型衛星の主要顧客です。欧州の中型衛星市場は、特に自動車・運輸産業における衛星ベースのナビゲーションサービスの需要増が牽引しています。アジア太平洋の中型衛星市場は、衛星を利用した通信とリモートセンシングサービスの需要拡大が牽引しています。その他の中型衛星市場も、地方や遠隔地における衛星ベースの通信需要の増加により成長を遂げています。
- 世界の中型衛星市場は、衛星部品の小型化やより効率的な推進システムの開発など、いくつかの動向を目の当たりにしています。衛星コンポーネントの小型化により、中型衛星の製造・打ち上げコストの削減が進んでいます。これにより、特に発展途上国における中型衛星の需要が増加すると予想されます。また、政府や非公開会社による宇宙産業への投資の増加も市場を牽引しています。全体として、様々な産業や地域における衛星を利用したサービスに対する需要の増加により、市場は今後数年間も安定した成長を続けると予想されます。また、小型化された衛星コンポーネントの開発など、衛星技術の進歩も市場の活性化につながると予想されます。
世界の中型衛星市場動向
地球観測、画像処理、接続性サービスに対する需要の高まりが、中型衛星カテゴリーの研究開発費を急増させる見込み。
- 最近の動向として、世界的に打上げ・開発中の中型衛星ミッションの数が大幅に増加しています。これは、技術の進歩により、この種の衛星の建造・打ち上げがより安価で身近なものになったことが主要原因です。その結果、このセグメントの研究開発費は着実に増加しています。欧州諸国は宇宙領域における様々な投資の重要性を認識しており、世界の宇宙産業において競合と革新性を維持するために、地球観測、衛星航法、接続性、宇宙研究、技術革新などのセグメントへの支出を増やしています。
- 2022年11月、欧州宇宙機関(ESA)は、地球観測における欧州のリードを維持し、航法サービスを拡大し、米国との探査パートナーであり続けるために、今後3年間で宇宙資金を25%増額することを提案したと発表しました。欧州宇宙機関(ESA)は、2023~2025年の185億ユーロの予算を支持するよう22カ国に要請しています。同様に、2022年9月、フランスは、欧州宇宙機関が自らの大幅な予算増額に向けたコミットメントの確保に努める中、国家と欧州の宇宙プログラムへの支出を増加させる見込みであることを発表しました。政府は、過去3年間で約25%増となる90億米ドル以上を宇宙活動に割り当てる予定であると発表しました。
- 2017~2022年にかけて、世界全体で約320以上の衛星が製造・打ち上げられました。全体として、中型衛星市場は、地球観測、画像処理、接続サービスの需要拡大に牽引され、成長を続けると予想されます。
中型衛星産業概要
中型衛星市場はかなり統合されており、上位5社で81.92%を占めています。この市場の主要企業は、Airbus SE、China Aerospace Science and Technology Corporation(CASC)、Northrop Grumman Corporation、OHB SE、Thalesです。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月のアナリストサポート
目次
第1章 エグゼクティブサマリーと主要調査結果
第2章 レポートのオファー
第3章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
- 調査手法
第4章 主要産業動向
- 衛星の質量
- 宇宙開発への支出
- 規制の枠組み
- 世界
- オーストラリア
- ブラジル
- カナダ
- 中国
- フランス
- ドイツ
- インド
- イラン
- 日本
- ニュージーランド
- ロシア
- シンガポール
- 韓国
- アラブ首長国連邦
- 英国
- 米国
- バリューチェーンと流通チャネル分析
第5章 市場セグメンテーション
- 用途
- 通信
- 地球観測
- ナビゲーション
- 宇宙観測
- その他
- 軌道クラス
- GEO
- LEO
- MEO
- エンドユーザー
- 商業
- 軍事・政府
- その他
- 推進技術
- 電気式
- ガス
- 液体燃料
- 地域
- アジア太平洋
- 欧州
- 北米
- その他
第6章 競合情勢
- 主要な戦略動向
- 市場シェア分析
- 企業情勢
- 企業プロファイル
- Airbus SE
- China Aerospace Science and Technology Corporation(CASC)
- Indian Space Research Organisation(ISRO)
- Northrop Grumman Corporation
- OHB SE
- ROSCOSMOS
- Thales
第7章 CEOへの主要戦略的質問
第8章 付録
- 世界概要
- 概要
- ファイブフォース分析フレームワーク
- 世界のバリューチェーン分析
- 市場力学(DROs)
- 情報源と参考文献
- 図表一覧
- 主要な洞察
- データパック
- 用語集
中型衛星- 市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 179 Pages
- 納期
- 2~3営業日


