


コレスポンデンス管理システム:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Correspondence Management System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124376
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、コレスポンデンス管理システムの市場規模は、2025年の524億6,000万米ドルから2026年には603億3,000万米ドルへと拡大し、2026~2031年にかけてCAGR14.98%で推移し、2031年までに1,211億2,000万米ドルに達すると予測されています。
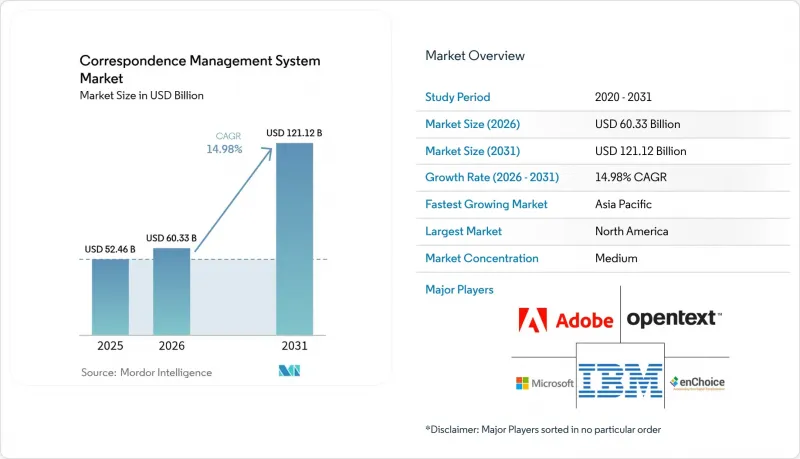
本レポートは、コンポーネント別(ソフトウェアとサービス)、配信チャネル別(ウェブベース、Eメールベース、SMS/MMSベース、ソーシャル/チャットボット、印刷)、展開モデル別(オンプレミスとクラウド)、組織規模別(中小企業と大企業)、産業セグメント別(BFSI、通信・IT、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のコレスポンデンス管理システム市場の動向と洞察
コミュニケーションの自動化とパーソナライゼーションに対するニーズの高まり
企業は、静的なメールマージのルーチンから脱却し、リアルタイムデータ、取引履歴、閲覧行動、感情スコアを取り込んで、メッセージの内容やタイミングを最適化する動的なエンジンへと移行しています。2024年の『Journal of Business Research』の調査によると、パーソナライズされた金融サービスのメッセージは、エンゲージメントを34%向上させ、コールセンターへの問い合わせ件数を22%削減したことが示されました。銀行各社は現在、事前承認済みの与信限度額を融資オファーレターに明記しており、保険会社は顧客ごとに必要な次の手順を明示した保険金請求状況の更新情報を自動送信しています。住宅ローンサービサーは、CCMを活用して「不動産決済手続法(RESPA)」で定められた3営業日という期限を遵守しており、これは手動のワークフローではめったに達成できない基準です。産業各社は、サービスのコモディティ化が進む中、パーソナライズされた通信を顧客維持の手段としてますます重視しています。
クラウドネイティブCCMプラットフォームの導入
クラウドアーキテクチャは、ワークロードをオンプレミスインフラから切り離し、確定申告シーズン、保険の加入期間、公共料金の請求時期などのピーク時に、弾力的なスケーリングを可能にします。Microsoftは、Nuance CommunicationsをDynamics 365に統合し、1つのコンソールから音声、メール、SMSを統合的に管理できるようにしました。パブリッククラウド型CCMは、サーバーレスコンピューティングを活用して数百万のPDFを並行してレンダリングし、CRMに記録された顧客の好みに基づいて出力をルーティングします。規制の厳しい産業では、ハイブリッド型トポロジーが依然として一般的です。EUの銀行は、データ居住要件を満たすため、国境内にプライベートノードを展開しつつ、通信記録をパブリッククラウドのオブジェクトストレージにアーカイブしています。CFOは、固定のITコストを変動する営業費用に変える従量課金モデルを好んでいます。
初期導入コストの高さ
企業のCCMプロジェクトでは、ソフトウェア、サービス、インフラに50万~200万米ドルが必要となる場合が多く、利益率が低い産業では予算を圧迫する要因となります。SaaSモデルではライセンス料が月額料金に転換されますが、データ出力、APIの超過利用、プレミアムサポートにかかる変動費用により、コスト予測が複雑化します。月間通信件数が5万件未満の小規模銀行では、クラウド型CCMのコストが、2名体制のデスクトップパブリッシングチームを維持する費用よりも高額になる場合があります。また、移行期間中はレガシープラットフォームが並行して稼働するため、統合の工期が長引くと、二重運用にかかる費用がさらに膨らんでしまいます。
セグメント分析
2025年、ソフトウェアモジュールはコレスポンデンス管理システム市場で62.10%のシェアを占めました。これは、作成、自動化、ワークフローを統合したスイートに対する企業の需要を反映しています。企業がCCMをCRM、ERP、イベントストリーミングのバックボーンと連携させるためにインテグレーターを採用するにつれ、サービス収益はCAGR16.18%を記録すると予測されています。生成AIは現在、構造化データからパーソナライズされたテキストを起草しており、これによりテンプレートライブラリが縮小され、キャンペーンが加速しています。マネージドサービスは、社内にCCMの専門人材が不足している組織にとって魅力的であり、継続的な運用を外部の専門家に委託することを可能にします。
統合の範囲が広がるにつれ、サービス部門ではテンプレートの移行、データマッピング、コンプライアンス検証が行われます。ドキュメント自動化機能は、PDFにとどまらず、動画やグラフを埋め込んだインタラクティブなHTML5ファイルへと進化しています。ワークフローエンジンは、対応文書を、請求の承認や紛争の解決といったケースのマイルストーンと結びつけます。統合の複雑さが増し続けることを前提として、サービスセグメントにおけるコレスポンデンス管理システムの市場規模は、2031年までにライセンシング市場の規模を上回ると予想されます。
2025年の送信ボリュームのうち47.20%をWebポータルが占めており、顧客が郵便配送よりもセルフサービスによるアクセスを好むことが裏付けられています。しかし、RCS、WhatsApp、地域固有のメッセンジャーに牽引され、ソーシャルメディアやチャットボットチャネルはCAGR15.89%を記録する見込みです。電子メールは取引通知の中心的な役割を維持していますが、受信箱の混雑により、企業は配信率を維持するためにDMARCやBIMIの導入を迫られています。
SMSとMMSは、送信後3分以内に98%の開封率を達成しており、不正利用アラートや予約リマインダーにおけるプレミアム価格設定が維持されています。物理的なコピーが必要な高価値の文書については、印刷物が依然として利用されています。オムニチャネル・オーケストレーションは、送信前に緊急性、コスト、顧客の好みを評価しますが、これは従来型バッチシステムには欠けている機能です。こうした多様性により、コレスポンデンス管理システム市場はチャネルに依存しない状態を維持する見込みであり、新興の通信形態が引き続き電子メールのシェアを侵食していくと考えられます。
地域別分析
アジア太平洋は最も急成長している地域であり、インド、インドネシア、フィリピンが、多言語対応の通信エンジンを必要とする「モバイルファースト」型のデジタル政府イニシアチブを展開していることから、CAGR16.02%と予測されています。北米は、クラウド型CCMの早期導入や、ドッドフランク法と医療保険制度改革法(ACA)に起因するコンプライアンス義務に牽引され、35.30%の市場シェアを維持しています。SECの規則では平易な言葉による開示が求められており、改ざん防止機能を備えたテンプレートへの投資が拡大しています。
カナダのスパム対策法(Anti-Spam Legislation)は、堅牢なプリファレンス管理モジュールの開発を推進しており、一方、メキシコにおけるフィンテックブームは、デジタル融資の開示基準を満たすためのCCMの需要を後押ししています。欧州では、GDPRとアクセシビリティ法に基づき、スクリーンリーダー対応の出力や厳格な保存期間が義務付けられており、各機関は2025年6月までにシステムを近代化することが求められています。ブラジルのオープンバンキング規制により、銀行はAPIを介して取引データを提供するよう促されており、一方、アラブ首長国連邦の「スマートガバメント」プログラムでは、2026年までにモバイル対応のアラビア語による文書対応が義務付けられています。南アフリカやケニアでも同様の規制が検討されており、新たな需要の兆しが見られます。総じて、地域を横断する施策の追い風が、世界のコレスポンデンス管理システム市場の拡大を引き続き後押ししています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- コミュニケーションの自動化とパーソナライゼーションに対するニーズの高まり
- クラウドネイティブCCMプラットフォームの導入
- 安全かつ監査可能な通信に関する規制上の要件
- オムニチャネル・エンゲージメントとデジタルトランスフォーメーションの推進
- AIを活用したセンチメント分析によるリアルタイムのパーソナライズ
- ローコード/ノーコード対応ワークフローの実現
- 市場抑制要因
- 初期導入コストの高さ
- データのサイロ化とスキル不足が統合を妨げている
- プライバシーバイデザインによるデータパーソナライゼーションへの制約
- 独自開発のテンプレートエンジンによるベンダーロックインのリスク
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 投資分析
- マクロ経済要因の影響の評価
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- コンポジション
- 文書自動化
- ケースとワークフロー管理
- サービス
- ソフトウェア
- 配信チャネル別
- ウェブベース
- Eメールベース
- SMS/MMSベース
- ソーシャル/チャットボット
- 印刷
- 展開モデル別
- オンプレミス
- クラウド
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- 組織規模別
- 中小企業
- 大企業
- 産業セグメント別
- BFSI
- 政府・公共部門
- 通信・IT
- ヘルスケア・ライフサイエンス
- 小売・eコマース
- 公益事業とエネルギー
- 製造業
- その他の産業セグメント
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- OpenText Corporation
- IBM Corporation
- Adobe Inc.
- Microsoft Corporation
- Quadient SA
- Pitney Bowes Inc.
- Newgen Software Technologies Ltd.
- Hyland Software Inc.
- Doxee S.p.A.
- Intense Technologies Ltd.
- Smart Communications Ltd.
- ISIS Papyrus Europe AG
- Sefas Innovation SA
- DocPath Corp.
- Messagepoint Inc.
- Crawford Technologies Inc.
- Rosslyn Data Technologies Inc.(enChoice, Inc.)
- Xerox Holdings Corporation
- Fabasoft AG
- MicroPact Inc.
- Everteam SAS
- Ademero, Inc.
- Blue Project Software Inc.
- Palaxo International Ltd.
- Top Down Systems Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


