


直流遮断器:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
DC Circuit Breaker - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 220 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124306
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、直流遮断器市場の規模は、2025年に53億1,000万米ドル、2026年に57億2,000万米ドルとなり、2031年までに80億9,000万米ドルに達すると予測されており、2026~2031年にかけてCAGR7.19%で成長すると見込まれています。
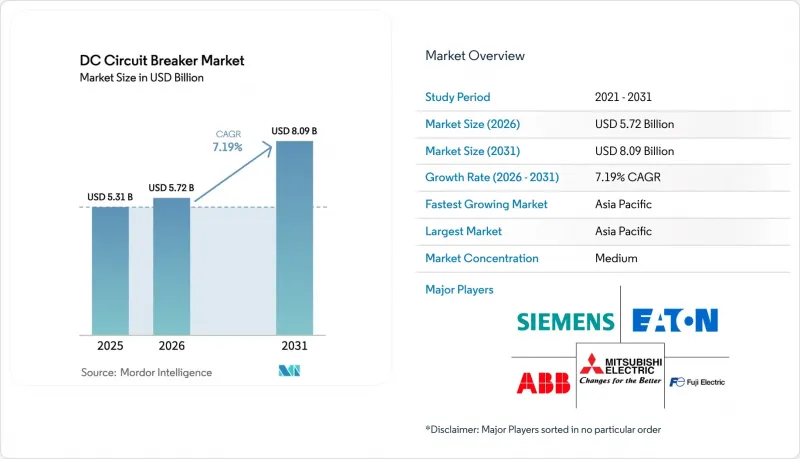
本レポートは、タイプ別(ソリッドステート、ハイブリッド)、絶縁媒体別(油、空気、真空、ガス)、定格電圧別(低電圧、中電圧、高電圧)、設置場所別(屋内、屋外)、作動機構別(機械式、その他)、エンドユーザー別(送電・配電事業者、鉄道・eモビリティインフラ、その他)、地域別(北米、アジア太平洋、その他)に分類されています。
世界の直流遮断器市場の動向と洞察
再生可能エネルギー連携DCネットワークの急増
実用規模の太陽光発電所や洋上風力発電所では、直流集電網を介して電力を送出するケースが増加しており、交流開閉装置の許容能力を超える故障電流が発生しています。中国では、2025年に稼働を開始した太陽光発電所の68%が、ブレーカーを内蔵した1,500VDCのストリングインバータを採用しており、これによりシステム全体のコストを12%削減できたと報告されています。インドでは、15GWの直流結合型蓄電システムが入札され、リチウムイオン電池アレイの安全確保のために3kVの真空遮断器が必要とされています。北海の開発事業者は現在、連鎖トリップを回避するため、2ミリ秒で40kAを遮断可能なハイブリッド遮断器を備えた320kVの集電プラットフォームを仕様として定めています。2025年12月に提案されたIEC改正案は、批准されれば認証サイクルを短縮し、より広範な普及を促進することになります。これらの投資が相まって、直流遮断器市場の需要展望を強固なものとしています。
HVDC送電回廊の急速な整備
HVDC送電線は、抵抗損失が低いという利点により、長距離AC送電回線を置き換えつつあります。2024年に通電したハミ・重慶間の±800kV送電線では、各端子に12台のハイブリッド遮断器を採用し、3ミリ秒以内に故障箇所を隔離しています。日立エナジーは、25kAの定格に対応する、機械式断路装置と炭化ケイ素サイリスタを組み合わせた遮断器モジュールを供給しています。欧州の「ケルトインターコネクタ」は2025年3月に建設が開始され、ブラックスタート機能を実現するため、両端に真空遮断器を採用することが規定されています。ブラジルの「マデイラ」プロジェクトでは、4GWの水力発電を輸出する2,400kmの送電回線を保護するために、±600kVのソリッドステート遮断器が採用される予定です。このようなメガプロジェクトが、直流遮断器市場における高電圧セグメントの収益源を支えています。
ソリッドステートとハイブリッド設計の資本コストプレミアム
ソリッドステートとハイブリッド遮断器は、機械式真空遮断器に比べて3~5倍のコストがかかります。52kVのハイブリッド遮断器1極あたりの価格は最大58万米ドルに達し、規制対象の電力会社にとっては投資回収期間が12年以上に及ぶことになります。インドでは、資金面の制約により、2025年に3つのHVDCプロジェクトにおけるソリッドステート遮断器の導入が延期されました。炭化ケイ素(SiC)ウエハーの供給不足により、2025年のリードタイムは52週に延び、スポット価格は契約価格を35%上回りました。中国のサプライヤーは現在、機械式・真空式ハイブリッドブレーカーを18万~24万米ドルで販売しており、速度を犠牲にして価格競争力を高めた結果、2025年にはアジアの中電圧受注の22%を獲得しています。
セグメント分析
2025年、ソリッドステート遮断器は、厳格なHVDC送電網の要件を満たすサブマイクロ秒単位の転流経路により、直流遮断器市場の76.3%を占めました。しかし、このセグメントでは0.3~0.5%の導通損失が継続的に発生しており、25kAユニットの場合、年間18万~28万米ドルに相当するエネルギーが無駄になっているため、電力会社は代替案の評価を進めています。ハイブリッド製品は、定常電流を抵抗ゼロの真空接点に流し、故障時のみ半導体経路を起動させることで、損失を0.08%に低減します。2024年にハミ・重慶間送電線に導入されたABBのシステムは、3ミリ秒の遮断時間を実証し、15年の耐用年数を実証しました。
現場でのアップグレードが可能なモジュールにより初期コストの障壁が低減されることから、ハイブリッド設計はCAGR8.8%で拡大し、これは直流遮断器市場全体を1.6ポイント上回ります。2025年3月に発表された日立エナジーのカートリッジ方式では、運用者が後から炭化ケイ素スタックを追加できるため、最大45万米ドルの設備投資を先送りすることが可能です。Eaton社とWolfspeed社とのウエハー供給契約により、2027年までに22%のコスト削減が見込まれています。10ミリ秒の遮断時間で十分であり、価格がハイブリッド型より60%安い低電圧鉄道牽引セグメントでは、機械式ブレーカーが依然として重要な役割を果たしています。
真空式ブレーカーは2025年の売上高の43.5%を占めており、規制当局が新規設置におけるSF6の使用を禁止するにつれ、CAGR7.7%で成長する見込みです。真空製品に関連する直流遮断器市場の規模は、2026年にEUの規制が開始されれば、急激に拡大すると予測されています。電力会社は、真空式ブレーカーのメンテナンスフリーな設計と、絶縁回復の速さを高く評価しています。ABBの「SafeRing」は、2025年4月の発売から5ヶ月以内に1,800件の受注を獲得しました。
2025年の市場内訳の24.5%を占めるガス絶縁遮断器は、高電圧屋外用というニッチ市場に留まっていますが、フッ素ニトリルとケトンの混合ガスは、現在ではSF6の性能に匹敵する水準に達しています。Siemens・エナジーの「blue GIS」は、2025年に12件のコンバータステーション用契約を獲得しました。油入式設計は火災リスクのためシェアが18%に低下し、データセンターの改修工事においては、空気絶縁型ユニットが真空型ユニットにシェアを奪われました。東京電力で試験運用中の三菱電機の84kV真空遮断器は、真空型がより高い電圧帯へ進出していることを示しています。
地域別分析
アジア太平洋は2025年に39.7%のシェアで直流遮断器市場を牽引し、2031年までCAGR9.4%を記録すると予測されています。中国は2024年に3つの±800kV送電回廊を稼働させ、それぞれに25kAのハイブリッド型遮断器が必要となり、設備投資総額は1億8,000万米ドルを超えました。インドの500GWという再生可能エネルギー目標は、太陽光発電・蓄電拠点における3kV真空遮断器の需要を牽引しており、一方、ベトナムの地下鉄網拡大に伴い、2つの主要都市で1,500VDCの保護が規定されています。日本では、320か所の変電所の改修により、牽引電力の9%を節約し、2億4,000万米ドル相当のアップグレード費用を先送りしました。
欧州は2025年に28%のシェアを確保し、SF6禁止措置や洋上風力連系線の整備により、CAGR7.8%でシェアを拡大する見込みです。規則2024/573により真空遮断器の受注は34%増加し、ドイツの変電所規制により1万8,000台の旧式機器の撤去が加速しています。9億3,000万ユーロ規模の「ケルトインターコネクタ」では、ブラックスタート機能を実現するため真空遮断器の採用が規定されています。ハンザパワーブリッジなどの北欧HVDC連系線では、大陸間の電力流れを安定化させるために±525kVのハイブリッド型が採用されています。
北米は2025年に19%のシェアを占め、CAGR6.9%を記録すると予想されています。米国「グリッドレジリエンスパートナーシップ」は直流(DC)マイクログリッドに7億7,000万米ドルを割り当てた一方、カリフォルニア州のSF6規制により、真空遮断器への更新が前倒しされています。バージニア州とオレゴン州のハイパースケールクラスターでは、800VDCラックが標準化され、低電圧需要を押し上げています。南米、中東・アフリカの合計シェアは13.3%を占め、ブラジルのマデイラHVDCプロジェクトやサウジアラビアのNEOM再生可能エネルギーハブに支えられ、CAGR8.1%で成長する見込みです。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 再生可能エネルギー関連の直流(DC)ネットワークの急増
- 高電圧直流(HVDC)送電回線の急速な整備
- 老朽化した送配電設備における送電網近代化プログラム
- 鉄道・地下鉄の直流電化に関する計画案件
- データセンターにおけるオンプレミス型LVDCバスウェイへの移行
- SF6の使用禁止施策が、真空式と半導体式直流遮断器の普及を後押し
- 市場抑制要因
- ソリッドステートとハイブリッド設計の資本プレミアム
- 多端子直流系統における複雑な故障除去
- DC保護に関する普遍的な規格の欠如
- ワイドバンドギャップ半導体の供給ボトルネック
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- ソリッドステート
- ハイブリッド
- 絶縁媒体別
- 油
- 空気
- 真空
- ガス(SF6・代替品)
- 定格電圧別
- 低電圧(1kV以下)
- 中電圧(1~52kV)
- 高電圧(52kV以上)
- 設置場所別
- 屋内
- 屋外
- 作動機構別
- 機械式
- ソリッドステート駆動式
- ハイブリッド電気機械式
- エンドユーザー別
- 送電・配電事業者
- 再生可能エネルギー・エネルギー貯蔵施設
- 鉄道・eモビリティインフラ
- 商業・産業施設
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- ABB
- Siemens Energy
- Eaton
- Mitsubishi Electric
- Schneider Electric
- Hitachi Energy
- Toshiba Energy Systems
- Rockwell Automation
- Larsen & Toubro
- LS Electric
- Fuji Electric
- Hyundai Electric
- Powell Industries
- Nader Electric
- Entec Electric & Electronic
- GEYA Electrical
- Chint Group
- Hughes Power System
- ABB(Gerapid)Rail Solutions
- Siemens(DCB series)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 220 Pages
- 納期
- 2~3営業日