


クラウドセキュリティソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cloud Security Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121201
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、クラウドセキュリティソフトウェア市場の規模は2025年に501億1,000万米ドルと評価され、2026年の568億3,000万米ドルから2031年までに1,066億米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは13.42%となる見込みです。
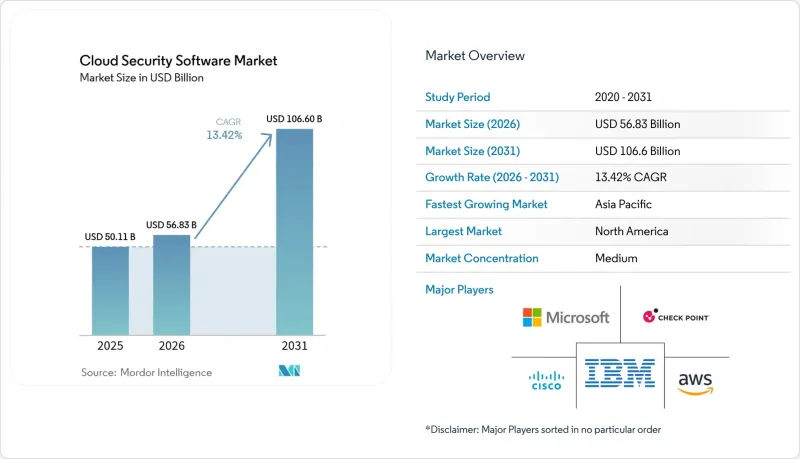
本レポートは、ソフトウェア別(クラウドIAM、CASB、CNAPP/CWPPなど)、導入形態別(パブリッククラウド、プライベートクラウド、ハイブリッド/マルチクラウド)、組織規模別(大企業および中小企業(SME))、エンドユーザー業界別(BFSI、IT・通信、ヘルスケア・ライフサイエンスなど)、および地域別に分類されています。
世界のクラウドセキュリティソフトウェア市場の動向と洞察
規制対象業界におけるパブリッククラウド導入の急速な拡大
規制対象企業は、監督機関によるクラウドガイダンスの更新に伴い、レガシーアーキテクチャの刷新を進めています。連邦金融機関検査評議会(FFIEC)は現在、リアルタイムのサードパーティリスク監視を重視しており、これを受けて銀行や保険会社は、コンプライアンスの証拠を継続的に検証する自動化された管理策の導入を進めています。同様に、医療提供者も、単なる規制要件の形式的な充足にとどまらず、競合上の優位性をもたらすセキュリティ認証に合わせて近代化計画を策定しています。連邦リスク・認可管理プログラム(FedRAMP)の改革により、クラウド移行の正当性がさらに高まり、その導入期待が請負業者やサプライヤーにも波及しています。ベンダーはこれに対応し、導入期間を短縮し、ポリシーをマルチクラウド環境全体にわたるプログラム化された安全策へと変換する、あらかじめパッケージ化されたコンプライアンス・テンプレートを提供しています。
マルチクラウドおよびハイブリッドクラウドの複雑性の急増
企業は通常、3.2社のクラウドプロバイダー上でワークロードを実行しており、これによりポリシーのサイロ化や統合の負債が増大しています。異種混在のAPIや多様なセキュリティモデルは、基盤となるインフラストラクチャに依存せずに制御を標準化できる、一元化されたオーケストレーションへの需要を高めています。そのため、コンテナやサーバーレス関数全体にわたる設定ミスや実行時の異常を検出する、クラウドネイティブなアプリケーション保護プラットフォームが支持を集めています。当初、企業はリスク分散を目的にマルチクラウドを導入していましたが、現在では、コスト、パフォーマンス、および法規制要件の相違に伴い、運用上の持続可能性を維持するためにオーケストレーションに依存するようになっています。
レガシーなセキュリティスタックに伴う統合負債
クラウドの制御がオンプレミスの投資に重ね合わされるにつれ、セキュリティ担当者はツールの重複やポリシーの不整合に悩まされています。並行する環境は攻撃経路を不明確にし、運用コストを膨らませます。特に、組織がハブ・アンド・スポーク型ネットワークにゼロトラストモデルを後付けで導入する場合、その傾向は顕著です。統一されたテレメトリがなければ、脅威インテリジェンスはサイロ化されたままとなり、是正サイクルが長期化することで、セキュリティ投資のROIが損なわれます。
セグメント分析
2025年、クラウドIDおよびアクセス管理(IAM)はクラウドセキュリティソフトウェア市場シェアの34.42%を占め、ゼロトラスト導入におけるその基盤的な役割を反映しています。組織が横方向の移動リスクを軽減するために最小権限ポリシーを優先する中、このセグメントの確固たる地位が、クラウドセキュリティソフトウェア市場全体を支えています。同時に、クラウドネイティブ・アプリケーション保護プラットフォームおよびクラウドワークロード保護プラットフォームは、2031年までCAGR14.12%を達成する見込みであり、これは実行時の保護を必要とするコンテナ化されたワークロードの普及を反映しています。これらの台頭は、DevSecOpsパイプラインに統合され、開発から本番環境に至るまで継続的な評価を提供するクラウドアクセスセキュリティブローカーや脆弱性スキャナーの動きと相まって進んでいます。
統合ロギングへの需要は、セキュリティ情報およびイベント管理(SIEM)の近代化を推進しており、各プラットフォームは機械学習を活用してクラウド規模のテレメトリを解析し、検出までの平均時間(MTD)の短縮を図っています。また、SEALSQ社の「Crystal Kyber」および「Crystal Dilithium」のデモンストレーションが示すように、ベンダー各社は量子耐性アルゴリズムの実験をさらに進めており、これは暗号化の境界における長期的な進化を示唆しています。これらのイノベーションは総体としてカテゴリーの境界を再定義し、プラットフォームベンダーに対し、調達と運用を簡素化するために、隣接する機能を統合スイートに組み込むよう促しています。
2025年、パブリッククラウドはクラウドセキュリティソフトウェア市場規模の64.85%のシェアを維持しました。これは、2025年に2,150億米ドルに達したハイパースケーラーによる投資に支えられたものです。Amazonだけでも750億米ドル以上を投じ、ネイティブなセキュリティサービスと地理的な冗長性を強化しました。パブリッククラウドのスケールメリットがあるにもかかわらず、企業がワークロードの移植性、データ居住地の保証、およびコスト最適化を求める中、ハイブリッドおよびマルチクラウド環境は14.76%という最も高いCAGRを記録しています。
ハイブリッド環境の複雑化により、ポリシーの抽象化に対するニーズが高まっており、セキュリティプロバイダーは、Kubernetesクラスター、SaaSアプリケーション、オンプレミス資産全体に統一されたルールを適用する中央ダッシュボードの提供を進めています。機密性の高い知的財産やレイテンシが重要なワークロードを抱える業界では、プライベートクラウドの導入が続いていますが、多くの企業は、コンプライアンス上の障壁が緩和され次第、より広範なパブリッククラウドへの移行に向けた過渡的な段階としてプライベート環境を位置づけています。
地域別分析
北米は2025年においても40.95%の売上シェアを維持し、クラウドセキュリティソフトウェア市場において最大の地域シェアを占めています。連邦リスク・認可管理プログラム(FedRAMP)の近代化により、民間機関、請負業者、および規制の厳しい業界全体において、クラウド制御に対する信頼が高まっています。同時に、米国司法省のデータセキュリティプログラムは、海外のデータトラフィックを扱う通信事業者に対して新たなコンプライアンス要件を導入しており、重複する規則セットを整合させる自動化されたポリシーマッピングツールの需要を生み出しています。
アジア太平洋地域は、ソブリンクラウドに関する指針、5Gの展開、および広範なデジタル化に支えられ、2031年までのCAGRが14.32%と、最も急速に成長している地域です。しかし、深刻な人材不足が実行スケジュールを脅かしています。日本におけるスキル不足は、人材育成の緊急性を浮き彫りにしており、認定資格へのアクセスを拡大するため、大学、クラウドプロバイダー、セキュリティベンダー間の提携が促進されています。中国は主権要件を満たすため、国内開発のセキュリティスタックを推進している一方、インドは多様な企業基盤に対応するため、低コストで拡張性の高いソリューションを重視しています。オーストラリア、ニュージーランド、韓国は、高度なネットワークインフラを活用し、金融取引やスマートファクトリー環境において低遅延の保護を保証するリアルタイム脅威検知プラットフォームを導入しています。
欧州は、イノベーションと主権の間の微妙なバランスを模索しています。「一般データ保護規則(GDPR)」および進化を続ける「ネットワーク・情報セキュリティ指令」が調達基準を形作っており、データの現地保存オプションや透明性の高い監査証跡を提供するプロバイダーが優先されています。ドイツは製造業における導入を主導している一方、フランスは重要なインフラプロジェクトを支えるため、国内でホストされるクラウドゾーンに投資しています。ブレグジット後、英国は独自のデータセキュリティ方針を策定しつつも、国境を越えたデータ転送を円滑にするために十分な整合性を保っています。地域的な調和に向けた取り組みにより、ベンダーの参入は簡素化されていますが、指令の国内法化に向けた各国のスケジュールにばらつきがあるため、統一的な展開戦略の策定は依然として複雑化しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 規制対象業界におけるパブリッククラウドの導入が急速に拡大しています
- マルチクラウドおよびハイブリッドクラウドの複雑性の急増
- ゼロトラスト・アーキテクチャの要件
- 生成AIに起因する脅威ベクトル
- サイバー保険の保険料優遇措置
- EUおよびAPACにおけるソブリン・クラウドの取り組み
- 市場抑制要因
- レガシーなセキュリティスタックとの統合に伴う課題
- クラウドネイティブ技術者の不足
- 管轄区域をまたぐコンプライアンス上の矛盾
- 根強いシャドーITとBYODの傾向
- バリューチェーン分析
- 規制状況およびコンプライアンスの動向
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ソフトウェア別
- Cloud IAM
- CASB
- CNAPP/CWPP
- 脆弱性およびリスク管理
- Web、電子メール、DNSセキュリティ
- SIEMおよびログ管理
- 展開モード別
- パブリッククラウド
- プライベートクラウド
- ハイブリッド/マルチクラウド
- 組織規模別
- 大企業
- 中小企業(SME)
- エンドユーザー産業別
- BFSI
- IT・通信
- ヘルスケアおよびライフサイエンス
- 小売・消費財
- 製造業
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Palo Alto Networks
- Cisco Systems
- Fortinet
- Zscaler
- Check Point Software
- IBM
- Broadcom(CA Technologies)
- Microsoft
- Trend Micro
- Okta
- CrowdStrike
- Rapid7
- Amazon Web Services(Security services)
- Google Cloud Security
- HPE(Aruba)
- Proofpoint
- Sophos
- Imperva
- Netskope
- Qualys
- F5 Networks
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


