


マイクロニードル薬物送達システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Microneedle Drug Delivery Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124745
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、マイクロニードル薬物送達システムの市場規模は、2025年の32億米ドル、2026年の34億1,000万米ドルから、2031年までに46億8,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は6.52%となる見込みです。
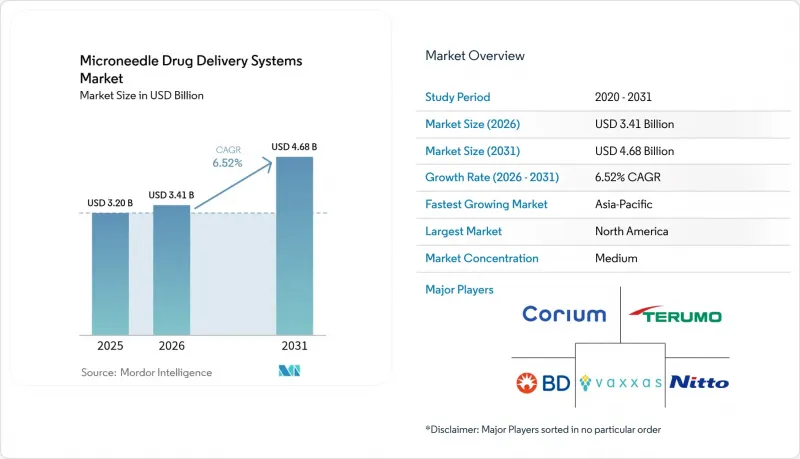
本レポートは、デバイスタイプ(中実型、中空型、コーティング型など)、素材(シリコン、金属、ポリマーなど)、用途(ワクチン接種、インスリン投与・糖尿病管理など)、エンドユーザー(病院・診療所、製薬・バイオテクノロジー企業など)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のマイクロニードル薬剤送達システム市場の動向と洞察
痛みのない自己投与を必要とする慢性疾患の有病率の増加
2025年には5億3,700万人の成人が糖尿病に罹患しており、2030年までに6億4,300万人に達すると予測されていますが、依然として注射針への恐怖がインスリン注射の服薬遵守率を低下させています。マイクロニードルパッチは目に見える針を排除し、週単位の治療計画に沿った基礎投与量を投与することで、実世界での研究において「目標範囲内滞在時間」の成果を23%向上させています。現在、腫瘍学の臨床試験では、腫瘍内へのチェックポイント阻害剤投与に溶解型アレイが活用されており、全身への毒性を最小限に抑えつつ、静脈内投与に比べて40倍の高い薬物濃度を達成しています。米国およびドイツにおけるインスリンパッチの保険償還が従来の注射と同等となったことで、長年の商業的障壁が取り除かれました。これらの要因が相まって、マイクロニードルパッチは、慢性疾患の治療経路において、単なる利便性を提供する選択肢から、臨床的に必須のツールへと地位を高めています。
従来の注射に対する利点:患者のコンプライアンス向上
針への恐怖症は成人の最大30%、小児の63%にみられ、ワクチン接種率を直接的に制限しています。マイクロニードルは真皮組織にわずか50~900µmしか浸透しないため、神経が密集した層を避け、痛みを事実上排除します。2024年の無作為化試験では、参加者の89%が筋肉内注射よりもインフルエンザパッチを好んだことが示され、小児の受容率は91%にまで上昇しました。Gaviの2025~2030年戦略では、予防接種の格差を解消するため、マイクロニードルへの再製剤化が検討される11種類のワクチンが挙げられています。インドの農村部における地域保健従事者プログラムでは、自己貼付型パッチを使用することで、麻疹・風疹ワクチンの接種率が78%から97%へと向上しました。これらの知見は、痛みのない投与が、人口レベルでの遵守率の向上に直結することを裏付けています。
パッチ1枚あたりの薬剤負荷容量の限界
一般的な溶解型アレイは、1 cm2あたり0.5~2 mgの有効成分を保持しますが、これはモノクローナル抗体に必要な50~200 mgをはるかに下回っています。100 mgの用量を投与するには50 cm2のパッチが必要となり、患者にとって現実的ではありません。中空構造の設計であれば液体を投与できますが、鋭利な廃棄物の処理やコールドチェーンの負担が再び生じます。2025年の概念実証実験では、シクロデキストリンによる錯体化により、インスリンの積載量が1アレイあたり4.8 mgへと4倍に増加しましたが、実用化にはまだ数年を要すると見込まれています。こうした画期的な技術が成熟するまでは、マイクロニードル薬物送達システム市場において、高用量の生物学的製剤の分野はオートインジェクターに譲ることになるでしょう。
セグメント分析
溶解型マイクロニードルは年率9.85%の成長が見込まれており、マイクロニードル薬物送達システム市場全体を3.3ポイント上回るペースで成長し、かつて中空型が占めていた2025年の売上シェア34.55%を侵食していくと予測されます。鋭利な廃棄物のない処理と常温での安定性は、在宅ケア利用者やワクチン機関の共感を呼んでいます。ハイドロゲル形成アレイは、長時間作用型ホルモン剤の治験段階に入っていますが、一方、コーティング型や固体型の製品は、アジアの受託製造業者による価格競争により、コモディティ化の傾向にあります。
中空マイクロニードルは、リアルタイムのインスリン量調整に依然として不可欠ですが、OSHA(米国労働安全衛生局)による無針オプションの検討義務化が、その長期的な見通しに不透明感をもたらしています。積層造形技術により設計の幅が広がり、支柱ガイド式アレイは投与量の均一性95%を達成し、高精度な形状設計への移行を示唆しています。市場をリードする企業は現在、ポートフォリオを二分しています。慢性疾患治療向けにはプレミアムな溶解型フォーマットを、急性期医療向けにはコスト最適化された中空キットを提供しています。
2025年には、マイクロニードル薬物送達システム市場規模の45.53%をポリマーが占めましたが、2031年までにはシリコンが9.75%という最も高いCAGRで推移する見込みです。深反応性イオンエッチング(DRIE)処理されたシリコンは、アスペクト比10:1以上、挿入成功率98%を達成しています。
ポリマーアレイは、コスト面での優位性(1ユニットあたり0.08~0.15米ドルに対し、シリコンは0.40~0.70米ドル)により過半数のシェアを維持しており、そのGRAS(一般に安全と認められる)ステータスにより、ワクチンの承認が迅速化されています。安全性の観点から、溶解性ポリマーが金属に取って代わるにつれて、金属製アレイのシェアは縮小しています。生分解性糖類を活用した炭水化物製針は、小児用ワクチンにおいて普及が進んでいます。また、シリコンの光学的な透明性により、マシンビジョン検査を通じたロット不良率が半減し、高付加価値の生物製剤における品質向上への取り組みと合致しています。
地域別分析
北米は、確立された510(k)申請ルートと1,800万米ドルの国防総省(DoD)契約を背景に、2025年においてもマイクロニードル薬物送達システムの市場シェア42.55%を維持しました。2025年に発行されたFDAのガイダンスにより、ワクチンパッチの承認プロセスはさらに効率化されました。カナダは、その迅速なライセンシングプロセスを活用して第II相試験を実施しており、一方、メキシコの未成熟な市場は、公共調達の限られた規模によって成長が抑制されています。地域別では、糖尿病および皮膚科分野が、堅調な保険償還と患者の自己負担に対する高い受容性により、導入を牽引しています。
アジア太平洋地域は、中国の低コストなロール・ツー・ロール生産、美容機器の承認を加速させる日本の法改正、そして韓国のK-ビューティー輸出に後押しされ、9.72%という地域で最も高いCAGRで成長すると予測されています。インドは、遠隔地の地区向けにコールドチェーン不要のワクチンに公的資金を投入しています。オーストラリアと韓国は、糖尿病およびがん治療向けのプレミアムパッチをターゲットとしています。各国で優先事項が異なるため、成長の原動力は多様ですが、その根底には「コスト効率の高い製造」と「高まる消費者の期待」という共通のテーマがあります。
欧州では、償還制度が分断されているため、成長ペースは緩やかです。ドイツの公的保険機関は2025年から溶解型インスリンパッチの給付を開始しましたが、フランスとスペインでは、現地での費用対効果に関する研究の結果を待っている状況です。英国のNICEはインフルエンザ用パッチを承認しましたが、NHSによる導入は予算サイクルに遅れをとっています。GCC諸国は高級マイクロニードル製品を採用している一方、南アフリカは地方の診療所で麻疹・風疹用パッチの試験導入を行っています。ブラジルは、2024年にANVISAがインスリンパッチを承認したことを受け、南米をリードしています。各地域において、医療機器と医薬品の規制が統一されていないため、段階的な発売を余儀なくされ、市場投入のスピードが鈍化しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 痛みのない自己投与を必要とする慢性疾患の有病率の増加
- 従来の注射に比べて優れている点により、患者の服薬遵守率が向上します
- パッチを用いた投与法を採用したワクチン接種の取り組みが拡大しています
- 溶解型/生分解性マイクロニードルの技術的進歩
- 針刺し事故および有害な鋭利物廃棄物を抑制するための規制上のインセンティブ
- 防衛・宇宙・医療分野における、超小型で常温保存可能な投与システムへの需要
- 市場抑制要因
- 1枚あたりの薬剤含有量には限りがあります
- 厳格かつ断片的な規制プロセス
- 投与量の再現性に影響を与える皮膚マイクロバイオームの変動性
- GMP対応のロール・ツー・ロール製造装置の供給不足により、設備投資(CAPEX)が膨らんでいます
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- デバイスタイプ別
- ソリッドマイクロニードル
- 中空マイクロニードル
- コーティング済みマイクロニードル
- 溶解型マイクロニードル
- ハイドロゲル形成型マイクロニードル
- 素材別
- シリコン
- 金属(ステンレス鋼、チタン)
- ポリマー(PVP、PLA、PLGAなど)
- 炭水化物および糖類
- その他の素材(セラミックスおよび複合材料)
- 用途別
- ワクチン接種
- インスリン投与および糖尿病管理
- 疼痛管理/ 局所麻酔
- 皮膚科・化粧品
- 腫瘍学および免疫腫瘍学
- その他の用途
- エンドユーザー別
- 病院・クリニック
- 製薬・バイオテクノロジー企業
- 学術研究機関
- 在宅ケアおよび自己投与環境
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Becton, Dickinson and Company
- Corium International, Inc.
- CosMED Pharmaceutical Co., Ltd.
- Debiotech SA
- Gerresheimer AG
- Kimoola Co., Ltd.
- Kindeva Drug Delivery
- Lohmann Therapie-Systeme AG
- Microdermics Inc.
- Micron Biomedical Inc.
- Nanopass Technologies Ltd.
- Nitto Denko Corporation
- QuadMedicine Inc.
- Raphas Co., Ltd.
- SNvia Co., Ltd.
- Solventum Corporation
- Terumo Corporation
- Vaxxas Pty Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


