


心電図(ECG):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Electrocardiograph (ECG) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121491
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、心電図(ECG)市場の規模は、2025年に78億1,000万米ドル、2026年に84億3,000万米ドルとなり、2031年までに123億3,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR7.92%で成長すると見込まれています。
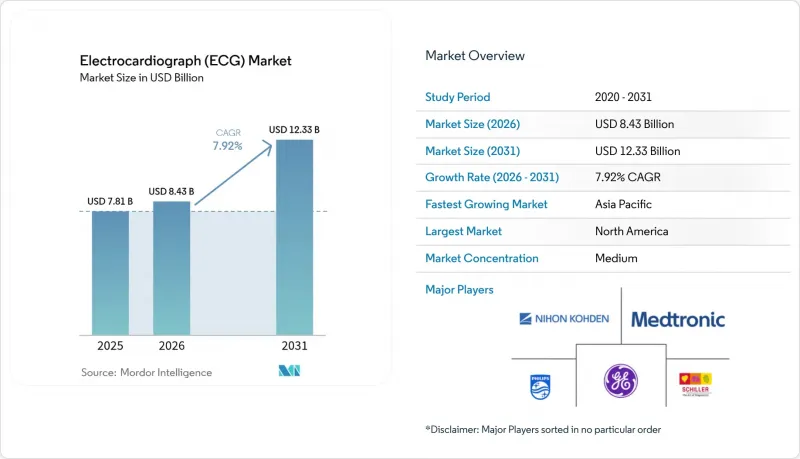
本レポートは、製品タイプ(安静時心電図システム、負荷心電図システム、ホルターモニター、イベントレコーダーなど)、リードタイプ(単一リード、3~6リードなど)、エンドユーザー(病院・診療所、外来手術センターなど)、技術(アナログ、デジタル/クラウド接続型)、および地域(北米、欧州など)別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の心電図(ECG)市場の動向と洞察
心血管疾患の有病率の増加
2024年には虚血性心疾患と脳卒中により1,790万人が死亡し、2030年までに2,300万人に達すると予測されており、世界中で早期発見への需要が高まっています。インドの国家プログラムでは、2025年に、地方の診療所を巡回する電池駆動の機器を用いて、1億5,000万人の成人をスクリーニングしました。雇用主や保険者は、年間1兆1,000億米ドルに上る経済的負担を認識しており、そのため、保険償還の傾向は、単発的な検査ではなく、経時的な心電図モニタリングを優先するようになっています。その結果、プライマリケアや地域医療センターにおいて、携帯型システムの導入基盤が拡大しています。
AI搭載心電図デバイスの急速な普及
2025年にFDAの承認を受けた14のAI-ECGアルゴリズムは、機械学習による解析に対する規制当局の信頼を反映しています。メイヨー・クリニックのプラットフォームは、2025年にこれを導入した救急部門において、心筋梗塞の診断までの時間を18分短縮しました。2025年9月に発行されたアルゴリズムの公平性に関するガイダンス案では、性別、人種、年齢にわたる検証が義務付けられており、これにより製品の発売は遅れる可能性がありますが、臨床医の信頼は高まるでしょう。都市部の病院はクラウドインフラを備えているため先行して導入していますが、地方の施設では依然として手動による読み取りに依存しています。これに対し、ベンダー各社は、アルゴリズムをオフラインで実行するエッジプロセッサを組み込むことで対応しています。
セグメント分析
2025年には、常時装着型システムが売上高の45.87%を占めましたが、新しいCPTコードにより遠隔モニタリングの経済的魅力が高まったことから、ウェアラブル端末やパッチが8.11%という最高のCAGRを記録しました。ホルターモニターは、Zioなどの14日間使用可能なパッチにシェアを奪われ、Zioの処方箋数は2025年に38%増加しました。ストレス検査システムは、保険者が冠動脈CTアンギオグラフィーの方が診断精度が高いと認識しているため、同検査との競合に直面しています。ソフトウェアは継続的な収益をもたらしており、フィリップスのクラウドプラットフォームはFHIRを利用してEpicやCernerと連携し、粗利益率70%以上を達成しています。
ウェアラブル機器の波が調達形態を一新しています。家電大手が最小限のコストで単極型デバイスを供給しているため、医療機器ベンダーは多極型の精度と分析機能をセットで販売するよう迫られています。心電図(ECG)市場において、ソフトウェアの市場規模は、利益率の優位性からハードウェアよりも急速に拡大すると予測されています。病院では急性期トリアージ用にカート式の安静時測定システムを維持していますが、外来患者や在宅環境では、軽量なパッチ型デバイスや腕時計型デバイスがますます好まれるようになっています。
12誘導モデルは、診療ガイドラインにおいて依然として診断のゴールドスタンダードとみなされているため、2025年においても心電図(ECG)市場で49.98%のシェアを維持しました。一方、3~6誘導のデバイスは、迅速なセットアップと携帯性を重視する外来診療センターの需要に応えるため、CAGR8.43%で伸びています。2025年には、単一誘導のウェアラブル端末が4,500万台販売されましたが、空間分解能が限られているため偽陽性率が高くなり、循環器科への紹介体制に負担をかけています。
高度な15/18導線システムは、依然として学術機関に限定されています。GE社のMAC 2000は2万5,000米ドル以上もし、専門家による設置が必要です。保険者が追加の導線に対する費用を償還しないため、普及率はニッチな範囲にとどまっています。外来診療の増加に伴い、3~6導線型心電計(ECG)の市場規模は拡大し、12導線型カートとの差は縮まる見込みです。
地域別分析
アジア太平洋地域は、中国やインドにおける大規模スクリーニングの義務化、Mindray社やEDAN社による現地生産、およびBluetooth接続の単導線型機器を支えるスマートフォンの普及を背景に、2031年までの年間平均成長率(CAGR)が8.81%と最も高い伸びを記録しています。日本では高齢者人口が28.4%を占めることが在宅モニタリングを後押ししており、韓国では心房細動に対する30日間のモニタリングが保険適用されています。オーストラリアではソフトウェア承認までの期間が半減し、ベンチャー資本による新規参入企業を誘致しています。
北米は2025年に売上高の45.3%を占めましたが、病院への普及率が飽和状態に近づくにつれ、成長は鈍化しています。とはいえ、CPT 93264により、ウェアラブル機器ベンダーには新たな需要がもたらされています。カナダは州予算の緊縮により出遅れており、メキシコでは連邦政府による調達交渉が長引いています。欧州はMDR(医療機器規則)によるボトルネックが緩和された後、回復しました。ドイツでは現在、心不全患者に対し、年間4回のバーチャル心臓診療への資金提供が行われています。
中東・アフリカは売上高の相当な割合を占めており、UAEの登録要件が将来の需要を支えています。南アフリカは、停電による混乱を軽減するため、2025年に5,000台の携帯型機器を購入しました。南米は通貨の変動に苦しんでおり、ブラジルのレアル安により輸入コストが上昇したため、購入者はより低価格なモデルへと目を向けています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 心血管疾患の有病率の増加
- AI搭載心電図デバイスの急速な普及
- 在宅および遠隔心電図モニタリングへの移行が加速しています
- 政府資金による大規模スクリーニングプログラム
- 救急車両におけるエッジコンピューティングECG分析
- OEM向け、99米ドル未満の組み込み型シングルリード心電図モジュール
- 市場抑制要因
- 新興市場における償還制度の断片化
- 心電図検査の訓練を受けた技術者の不足
- クラウド型心電図プラットフォームにおけるサイバーセキュリティおよびデータプライバシーのリスク
- 女性および肌の色が濃い人々に対する精度に影響を与えるアルゴリズムのバイアス
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 安静時心電図測定システム
- ストレス心電図システム
- ホルターモニター
- イベントレコーダー
- ウェアラブル/パッチ型心電図デバイス
- 心電図管理ソフトウェア
- リードの種類別
- シングルリード心電図
- 3-6リードECG
- 12誘導心電図
- その他
- エンドユーザー別
- 病院・クリニック
- 外来手術センター
- 在宅環境/ 遠隔患者
- 診断検査室および心臓センター
- 技術別
- アナログ心電図装置
- デジタル/ クラウド接続型心電図(ECG)デバイス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott
- AliveCor Inc.
- Apple Inc.
- Biotronik SE & Co. KG
- BPL Medical Technologies
- Cardiac Insight Inc.
- CardioComm Solutions
- Compumed Inc.
- EDAN Instruments
- Fukuda Denshi Co.
- GE Healthcare
- Baxter International Inc
- iRhythm Technologies
- Medtronic plc
- Mindray Medical International
- Nihon Kohden Corporation
- Omron Healthcare
- OSI Systems(Spacelabs)
- Philips Healthcare
- Schiller AG
- Shenzhen Creative
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


