


歯科用オートクレーブ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Dental Autoclave - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 106 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124641
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、歯科用オートクレーブ市場の規模は、2025年に3億1,795万米ドル、2026年に3億2,644万米ドルとなり、2031年までに3億9,127万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 3.69%で成長すると見込まれています。
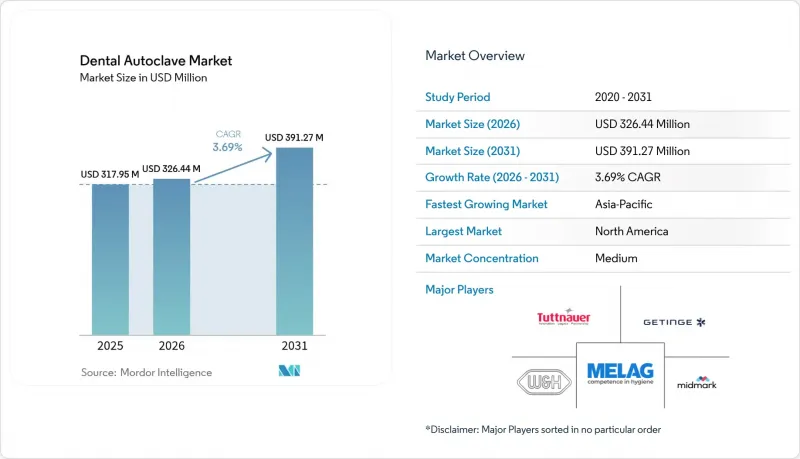
本レポートは、製品タイプ(クラスB、クラスS、クラスN)、自動化タイプ(全自動、半自動、手動)、設置形態(卓上型、ポータブル/モバイル型)、容量(20 L以下、20~50 L、50 L超)、エンドユーザー(歯科医院など)、地域(北米など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の歯科用オートクレーブ市場の動向と洞察
世界の感染管理規制の強化
2024年12月にFDAがISO 17665(2024年版)を承認したこと、および2026年2月に発効する品質管理システム規制により、メーカーと歯科医院の双方が、すべての滅菌サイクルを記録することが義務付けられています。オートクレーブには現在、内蔵プリンター、USBエクスポート、またはクラウドアップリンク機能が必須となっており、これらの機能は基本価格に1,500~2,000米ドル上乗せされますが、検査リスクを低減します。2024年6月からの米国CDC(疾病予防管理センター)の監査によると、診療所の15~65%が依然として定期的なスポア試験に不合格となっており、その主な原因は操作ミスです。これにより、自動検証機能やドアロックアウト機能などの安全対策に対する需要が高まっています。これらの規制により、バリデーションが不十分な装置の買い替えサイクルが長期化し、結果として、エンドツーエンドのトレーサビリティを備えたプレミアムなクラスBモデルの歯科用オートクレーブ市場が拡大しています。
歯科および美容歯科施術の増加
選択的な審美歯科治療や、複数回の来院を要するインプラント治療のワークフローにより、器具の回転率は従来の重力式オートクレーブの処理能力を上回る水準に達しています。2024年の米国歯科医師会(ADA)の調査によると、歯科医院のオーナーの28.4%が主要な設備への投資を行っており、これはパンデミック後の回復期以来、最も高い割合となっています。ベニア、アライナー、ホワイトニングを専門とするクリニックでは、患者1人あたりの1時間あたりの処理サイクル数が増加しており、稼働停止による経済的損失も拡大しています。そのため、包装済みの荷物を25分以内に処理できる高速サイクルのクラスBオートクレーブは、患者処理能力の向上において明確な投資効果をもたらします。
高度なクラスBオートクレーブの高額な初期費用
クラスBオートクレーブの定価は7,000米ドルから1万米ドル以上で、クラスN機器に比べて5,000~8,000米ドルの割高となっており、これはインドやブラジルの歯科医師にとって3~6ヶ月分の純利益に相当します。年間メンテナンス費、真空ポンプの点検・整備、および水浄化システムの費用として、さらに年間1,500~3,500米ドルが追加でかかります。月額約250米ドルのリース契約も普及しつつありますが、多くの中小規模の歯科医院には信頼できる信用履歴がないため、リースの普及率は依然として15%未満にとどまっています。
セグメント分析
クラスBの真空オートクレーブは2025年に売上高シェアの41.22%を占めており、このセグメントの歯科用オートクレーブ市場シェアは、2031年までCAGR7.58%で拡大する見込みです。この需要は、中空ハンドピースや袋入りカセット収納の普及を反映しており、いずれもプレバキューム処理とポストバキューム乾燥を必要とします。
クラスNモデルは、特に新興経済国において、包装されていない固体のみを滅菌する診療所にとって依然として低コストの選択肢となっていますが、EN 13060およびANSI/AAMI ST55に基づく検査の強化により、多職種診療所ではクラスBへの移行が進んでいます。モジュラーキットを用いてクラスSからクラスBへ切り替えが可能な、Tuttnauer社の「T-Edge」のようなアップグレード対応製品は、小規模な診療所に、即時の資本負担を伴わない移行経路を提供しています。
全自動システムは2025年の売上高の44.68%を占め、CAGR6.84%で拡大しており、これは歯科用オートクレーブ市場全体を大きく上回る伸び率です。自動給水、排水、およびサイクル選択機能により、1回の処理あたりの作業時間を最大5分短縮でき、歯科助手の時給が20~25米ドルの市場においては、大幅なコスト削減につながります。
配管設備が整っていない改装済みの診療所では、依然として半自動モデルが手動式ユニットよりも多く販売されていますが、北米や欧州の診療所におけるスタッフの離職率の上昇により、新築の施設では完全自動化が標準となっています。また、DSO(歯科診療所運営組織)も自動オートクレーブを好んで導入しています。これは、統合されたメンテナンスタイマーやクラウド経由のアラートにより、数百カ所にわたる拠点間のばらつきが軽減され、技術者が不足している際にもワークフローが維持されるためです。
地域別分析
2025年、北米は歯科用オートクレーブ市場を牽引し、売上高シェアの41.26%を占めました。米国の歯科医院では1院あたり平均1.2~1.4台のオートクレーブを保有しており、毎日の生物学的検査を義務付けるCDC(米国疾病予防管理センター)の指針に従っているため、内蔵インキュベーターや自動印刷機能を備えた機器の導入が進んでいます。カナダでは州の規制を通じて同様の基準が適用されていますが、メキシコでは二極化の傾向が見られます。都市部の民間診療所では米国基準に準じたクラスB機器が採用されている一方、多くの地方の診療所では依然として再生品のクラスNモデルに依存しています。
欧州は2番目に大きなシェアを占めており、その背景にはMDR 2017/745および2022年の「都市廃水処理指令」に基づく廃水処理料金の導入が差し迫っていることが挙げられます。ドイツとオランダでは、すでに処理量が多い診療所に対して年間500~1,000ユーロの追加料金を課しており、EN 13060に準拠しつつ排水罰金を軽減できる水リサイクル式オートクレーブの導入を促進しています。英国では、CEマークからUKCAマークへの移行により、2024年から2025年にかけて購入が一時的に遅れましたが、2027年までにガイダンスが安定すれば、未処理の注文のほとんどは解消される見込みです。
アジア太平洋地域は、2031年までのCAGRが5.33%と、最も急速に成長している地域です。インドの「生産連動型インセンティブ制度」では、2024年末までに26社のメーカーが138機種の承認を受けており、2030年までに輸入依存度を85%から60%未満に引き下げる見込みです。中国のサプライヤーは、中国国家薬品監督管理局(NMPA)による監督が厳格化されていますが、積極的な価格設定を通じて東南アジアでのシェアを拡大し続けています。日本は世界最短の買い替えサイクル(約8~10年)を維持しており、現地の診療用ソフトウェアと連携する国内ブランドを好んでいます。
中東・アフリカおよび南米は依然として規模は小さいもの、戦略的に極めて重要な地域です。GCC諸国は、建設計画にクラスBの仕様を組み込んだ歯科ツーリズムの拠点に資金を提供しており、一方、世界第2位の歯科医師数を擁するブラジルでは、海外からの患者のニーズに応えるため、乾熱滅菌から蒸気滅菌への移行が進められています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の感染対策規制の強化
- 歯科および美容施術件数の増加
- 短サイクル型クラスBユニットの技術的進歩
- IoTを活用したトレーサビリティがDSOの調達を後押し
- アジア太平洋地域の歯科ツーリズムクリニック、滅菌装置の更新を進めています
- 多国籍歯科サービス組織(DSO)の拡大と滅菌機器の標準化
- 市場抑制要因
- 先進的なクラスBユニットの高額な初期費用
- 低所得地域における滅菌意識の低さ
- 真空ポンプ部品のサプライチェーンにおける変動性
- 欧州における蒸気滅菌器の排水規制遵守コストの上昇
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- クラスB(真空)
- クラスS(シングルサイクル)
- クラスN(非真空)
- 自動化タイプ別
- 全自動
- 半自動
- 手動
- モダリティ別
- 卓上型/ ベンチトップ型
- ポータブル/モバイル
- 容量別
- 20 L以下
- 20~50 L
- 50 L以上
- エンドユーザー別
- 歯科医院
- 病院および総合診療センター
- 歯科技工所
- 学術研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Astell Scientific Ltd.
- Belimed AG
- BioBase Group
- Coltene Holding AG
- Dentsply Sirona
- Eschmann Technologies Ltd.
- Euronda SpA
- Flight Dental Systems
- Getinge AB
- MELAG Medizintechnik GmbH & Co. KG
- Midmark Corporation
- Mocom Srl
- NSK Ltd.
- Priorclave Ltd.
- Runyes Medical Instrument Co., Ltd.
- SciCan Ltd.
- Shinva Medical Instrument Co., Ltd.
- Steris plc
- Tuttnauer
- W&H Dentalwerk Burmoos GmbH
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 106 Pages
- 納期
- 2~3営業日


