


熱電併給の世界市場:容量別、原動機別、エンドユーザー別、燃料別、地域別 - 予測(~2030年)
Combined Heat and Power Market by Capacity, Prime Mover, End User, Fuel, and Region - Global Forecast to 2030


- 発行日
- ページ情報
- 英文 351 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 1797401
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
世界の熱電併給の市場規模は、2025年の320億2,000万米ドルから2030年までに414億8,000万米ドルに達すると推定され、予測期間にCAGRで5.3%の成長が見込まれます。
| 調査範囲 | |
|---|---|
| 調査対象年 | 2019年~2030年 |
| 基準年 | 2024年 |
| 予測期間 | 2025年~2030年 |
| 単位 | 100万米ドル/10億米ドル |
| セグメント | 容量、原動機、燃料、エンドユーザー |
| 対象地域 | 北米、欧州、アジア太平洋、南米、中東・アフリカの。 |
市場は、効率的で持続可能なエネルギーシステムに対する需要の高まり、分散型発電への投資の増加、コージェネレーション技術の利用を支援する有利な政府政策によって推進されています。さらに、天然ガス駆動のCHPシステムや再生可能エネルギー源における技術革新が、工業、商業、住宅の各部門におけるCHPソリューションの迅速な移行を促進しています。
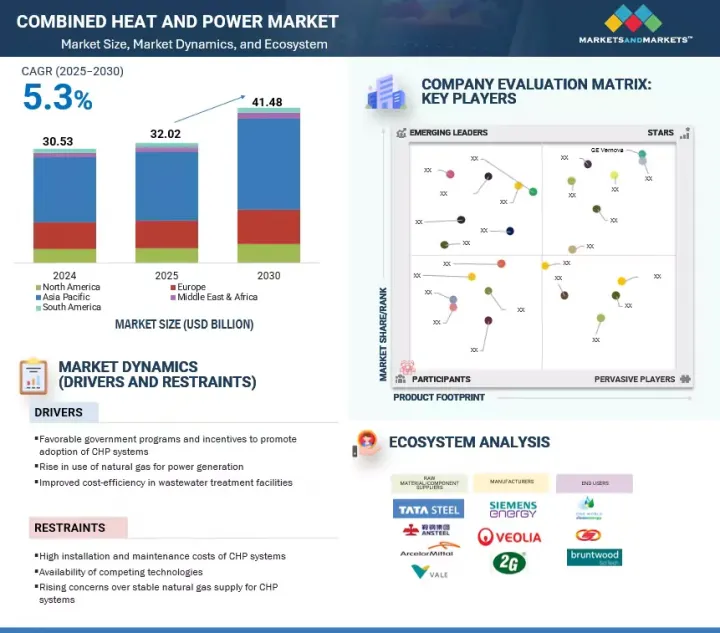
工業セグメントが予測期間に熱電併給市場で最大のエンドユーザーとなります。
工業部門は熱電併給市場の最大のエンドユーザーです。これは、省エネニーズの高まり、プロセス加熱への注目、持続可能な生産への固執によるものです。工業部門は、エネルギー技術に関する技術革新に多額の投資を行っています。さらに、この部門ではクリーンエネルギーの利用を促進する政府の政策が好意的に受け止められています。安定した電力供給を確保し、運転経費を削減し、環境持続可能性の目標を達成するための、大手製造・加工企業によるCHPシステムの採用の増加が、工業部門での需要を促進しています。
「欧州が予測期間に第2位の市場になると推定されます。」
産業用エネルギーソリューションの大きなプレゼンスと再生可能エネルギーの統合により、欧州が熱電併給の第2位の市場になると推定されます。同地域はすでに強力な公益事業部門を有しており、省エネルギー技術への大規模な投資が行われています。またこの地域は、クリーンエネルギーと電化に関する、好ましい政府の政策も特徴です。ドイツや英国などの主要な公益事業企業や製造企業は、信頼性と持続可能性を高めるためにCHPシステムの採用を増やしています。
当レポートでは、世界の熱電併給市場について調査分析し、主な促進要因と抑制要因、競合情勢、将来の動向などの情報を提供しています。
目次
第1章 イントロダクション
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 重要な知見
- 熱電併給発電市場の企業にとって魅力的な機会
- 熱電併給市場:地域別
- アジア太平洋の熱電併給市場:エンドユーザー別、国別
- 熱電併給市場:容量別
- 熱電併給市場:原動機別
- 熱電併給市場:燃料別
- 熱電併給市場:エンドユーザー別
第5章 市場の概要
- イントロダクション
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- カスタマービジネスに影響を与える動向/混乱
- 価格設定の分析
- 小容量熱電併給システムの平均設置コストの動向:原動機別(2021年~2024年)
- 大容量熱電併給システムの平均設置コストの動向:原動機別
- 熱電併給システムの平均設置コストの動向:地域別
- バリューチェーン分析
- 原材料プロバイダー/コンポーネントメーカー/サプライヤー
- 熱電併給システムメーカー/組立業者
- 販売業者/再販業者
- エンドユーザー
- メンテナンス/サービスプロバイダー
- エコシステム分析
- 技術分析
- 主要技術
- 隣接技術
- 規制情勢
- 特許分析
- 貿易分析
- HSコード8406
- HSコード841182
- 主な会議とイベント(2025年~2026年)
- 関税分析
- ポーターのファイブフォース分析
- ケーススタディ分析
- SIEMENS ENERGY、CHPソリューションを活用して産業ユーザーの運用セキュリティの向上とエネルギーコストの削減を支援
- TATA CHEMICALS、二酸化炭素排出の削減と重炭酸ナトリウムの生産増加のため、新たなコージェネレーションシステムを展開
- NHS、炭素削減目標達成のためVEOLIAのCHPに基づくシステムを設置
- 主なステークホルダーと購入基準
- 熱電併給市場に対する生成AI/AIの影響
- 熱電併給市場における生成AI/AIのユースケース
- 主要エンドユーザーに対する生成AI/AIの影響:地域別
- 熱電併給市場に対する2025年の米国関税の影響
- イントロダクション
- 主な関税率
- 国/地域に対する影響
- エンドユーザーに対する影響
第6章 熱電併給市場:容量別
- イントロダクション
- 10MW以下
- 11~150MW
- 151~300MW
- 300MW超
第7章 熱電併給市場:エンドユーザー別
- イントロダクション
- 住宅
- 商業
- 工業
- 公益事業
第8章 熱電併給市場:燃料別
- イントロダクション
- 石炭
- 天然ガス
- バイオガス/バイオマス
- 核
- ディーゼル
- その他の燃料
第9章 熱電併給市場:原動機別
- イントロダクション
- ガスタービン
- 蒸気タービン
- レシプロエンジン
- 燃料電池
- マイクロタービン
- その他の原動機
第10章 熱電併給市場:地域別
- イントロダクション
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- オーストラリア
- インド
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- トルコ
- ナイジェリア
- アルジェリア
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
第11章 競合情勢
- 概要
- 主要参入企業の戦略/強み(2017年~2025年)
- 市場シェア分析(2023年)
- 収益分析(2020年~2024年)
- 企業の評価マトリクス:主要企業(2024年)
- 企業フットプリント:主要企業(2024年)
- 競合シナリオ
第12章 企業プロファイル
- 主要企業
- GE VERNOVA
- SIEMENS ENERGY
- WARTSILA
- 2G ENERGY INC.
- MITSUBISHI HEAVY INDUSTRIES, LTD.
- CLARKE ENERGY
- CATERPILLAR
- E. ON SE
- VEOLIA
- ROBERT BOSCH GMBH
- EVERLLENCE
- AB HOLDING SPA
- FUELCELL ENERGY, INC.
- CAPSTONE GREEN ENERGY HOLDINGS, INC.
- CUMMINS INC.
- その他の企業
- CENTRICA
- TECOGEN, INC.
- BDR THERMEA GROUP
- VIESSMANN GROUP
- JENBACHER
- CLEARCELL POWER
- KRAFT POWER
- ENEXOR ENERGY LLC
- RESET
- HELEC