


HVAC断熱材の世界市場:材料タイプ別、製品タイプ別、最終用途産業別、地域別 - 2030年までの予測
HVAC Insulation Market by Product Type (Pipes, Ducts), Material Type (Mineral Wool (Glass Wool, Stone Wool)), Plastic Foam (Phenolic, Elastomeric Foam), End-use Industry (Commercial, Residential, Industrial), and Region - Global Forecast to 2030


- 発行日
- ページ情報
- 英文 220 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 1775085
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
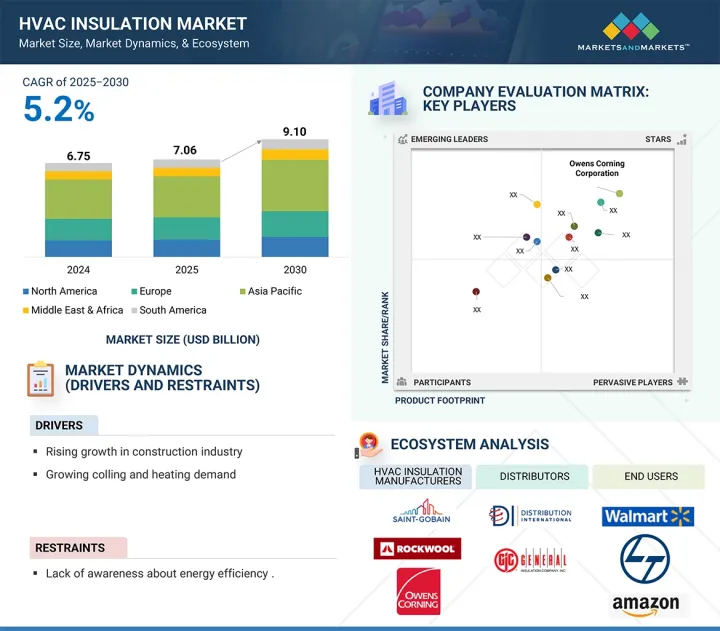
HVAC断熱材の市場規模は、予測期間中に5.2%のCAGRで拡大し、2025年の70億6,000万米ドルから2030年には91億米ドルに達すると予測されています。
HVAC断熱材市場は、インフラ開拓、産業拡大、新興経済諸国の勢い上昇に大きく後押しされ、世界的に力強い成長を遂げています。住宅、商業施設、公共施設など、各国がインフラの近代化に多額の投資を行っているため、効率的な暖房、換気、空調(HVAC)システムの需要は伸び続けています。HVAC断熱材は、熱損失や熱上昇を最小限に抑え、熱性能を向上させ、運用コストを削減することで、これらのシステムのエネルギー効率を高める上で重要な役割を果たしています。このため、断熱材は持続可能な建設手法に不可欠な要素となっており、現在ではさまざまな地域で広く採用されています。特に製造業、医薬品、食品加工、冷蔵倉庫など、温度調節が不可欠な分野では、産業の拡大がこの成長にさらに貢献しています。これらの産業では、信頼性が高く効率的に稼働しなければならない大規模なHVACシステムが必要であり、これは適切な断熱があって初めて可能になります。産業界が厳しいエネルギー規制を満たし、環境への影響を低減することを目指しているため、先進的な断熱材の採用が広まりつつあります。アジア太平洋、ラテンアメリカ、中東の新興経済圏では、都市化、所得の増加、人口の増加によって建設ブームが起きています。これらの地域ではインフラが急速に整備され、省エネルギーと環境に配慮した建物への注目が高まっているため、HVAC断熱材の需要が急増しています。これらの要因が相まって、世界のHVAC断熱材市場は持続的な成長を遂げています。
| 調査範囲 | |
|---|---|
| 調査対象年 | 2022年~2030年 |
| 基準年 | 2024年 |
| 予測期間 | 2025年~2030年 |
| 検討単位 | 金額(100万米ドル)、数量(キロトン) |
| セグメント | 材料タイプ別、製品タイプ別、最終用途産業別、地域別 |
| 対象地域 | 北米、欧州、アジア太平洋、南米、中東・アフリカ |
プラスチック発泡体セグメントは、HVAC断熱材市場における著名な材料タイプであり、優れた断熱特性、軽量性、汎用性で知られています。使用されるプラスチックフォームの一般的な種類には、ポリウレタン(PU)、ポリイソシアヌレート(PIR)、発泡ポリスチレン(EPS)などがあり、それぞれが用途に応じて特定の利点を提供しています。これらの材料は、熱伝導率が低く、耐湿性があり、長期間にわたって安定した性能を維持できることから、広く評価されています。プラスチック発泡体は、HVACシステムの熱伝達を最小限に抑えるのに特に効果的で、エネルギー効率を高め、運用コストを削減します。その独立気泡構造は吸水に対して強い抵抗力を持ち、湿気の多い環境や湿気のコントロールが重要な場所での使用に理想的です。さらに、発泡プラスチックは取り付けが簡単で、様々な形状やサイズに成形でき、機械的強度も高いため、商業ビルや住宅のダクト、パイプ、HVACユニットの断熱に適しています。
発泡プラスチック断熱材の用途は、工業施設、オフィスビル、病院、小売スペース、住宅など、温度制御やエネルギー効率の向上が優先される分野に及ぶ。高性能で費用対効果の高い断熱材への需要が高まるにつれ、特にエネルギー意識の高い建築において、発泡プラスチックセグメントはHVAC断熱材市場において世界の牽引力を持ち続けています。
産業セグメントは、大規模施設における効率的な温度調節、省エネルギー、運用コスト削減の必要性によって、HVAC断熱材市場における最終用途産業として重要な役割を果たしています。製造業、医薬品、飲食品加工、石油化学、コールドチェーンロジスティクスなどの産業は、機器と人員の両方を制御された環境に維持するため、堅牢なHVACシステムに大きく依存しています。これらのシステムの断熱は、エネルギー損失を最小限に抑え、室内条件を一定に保ち、冷暖房運転の効率を確保する上で極めて重要です。
産業環境におけるHVAC断熱は、生産品質、安全基準、または機器の性能を損なう可能性のある熱変動を防ぐのに役立ちます。例えば、製薬業界や食品業界では、製品の安定性や規制遵守のために厳密な温度管理が不可欠です。また、適切な断熱はHVACシステムの負担を軽減し、寿命を延ばし、メンテナンスコストを削減します。
さらに、産業施設はしばしば極端な環境条件(非常に暑い、または非常に寒い)の中で操業されるため、高度な断熱材が必要となります。エネルギー効率、持続可能性、環境規制の遵守が重視されるにつれ、産業界はグリーン認証基準を満たし、二酸化炭素排出量を削減するために、高性能断熱ソリューションの採用を増やしています。産業インフラが世界的、特に新興経済国で拡大するにつれて、このセグメントにおけるHVAC断熱材の需要は着実に伸びると予想されます。
欧州のHVAC断熱材市場は、厳しいエネルギー効率規制、グリーンビルディングの採用増加、持続可能なインフラに対する需要の高まりによって、着実な成長を目の当たりにしています。この地域では、二酸化炭素排出量の削減と建物のエネルギー性能の向上が重視されており、HVAC断熱材はこれらの目標を達成する上で重要な要素となっています。
EUの建築物エネルギー性能指令(EPBD)や欧州グリーンディールなどの主要な規制枠組みは、加盟国全体でエネルギー効率の高い建築と改修を義務付けています。これらの政策は、住宅と商業ビルの両方でエネルギー消費と温室効果ガス排出を削減するために、HVACシステムにおける高品質の断熱材の使用を促進しています。加えて、ドイツ、フランス、英国などの国々では、エネルギー効率の高い改修に対する奨励金や補助金を提供する様々な国家的イニシアチブがあり、市場導入をさらに加速させています。
古い建物を最新の断熱ソリューションで改修しようという動きと、2050年までに気候変動を中立化しようというこの地域のコミットメントが、高度なHVAC断熱材に対する強い需要を生み出しています。欧州の確立された建設業界は、消費者や企業の高い環境意識と相まって、引き続き市場を支えています。継続的な技術革新と厳格な規制の施行により、欧州のHVAC断熱材市場は、特に高性能、耐久性、環境コンプライアンスを必要とする用途において、世界の成長の主要な貢献者であり続けると予想されます。
当レポートでは、世界のHVAC断熱材市場について調査し、材料タイプ別、製品タイプ別、最終用途産業別、地域別動向、および市場に参入する企業のプロファイルなどをまとめています。
目次
第1章 イントロダクション
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 重要考察
第5章 市場概要
- イントロダクション
- 市場力学
- 特許分析
- ポーターのファイブフォース分析
- エコシステムマッピング
- バリューチェーン分析
- 価格分析
- 貿易分析
- マクロ経済指標
- 顧客ビジネスに影響を与える動向/混乱
- 2025年~2026年の主な会議とイベント
- 投資と資金調達のシナリオ
- 主要な利害関係者と購入基準
- 購入決定に影響を与える主な要因
- 技術分析
- 規制状況
- AI/生成AIがHVAC断熱材市場に与える影響
- ケーススタディ分析
第6章 HVAC断熱材市場(材料タイプ別)
- イントロダクション
- ミネラルウール
- プラスチックフォーム
第7章 HVAC断熱材市場(製品タイプ別)
- イントロダクション
- パイプ
- ダクト
第8章 HVAC断熱材市場(最終用途産業別)
- イントロダクション
- 住宅
- 商業
- 工業
第9章 HVAC断熱材市場(地域別)
- イントロダクション
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- その他
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他
第10章 競合情勢
- イントロダクション
- 主要参入企業の戦略/強み
- 収益分析
- 市場シェア分析
- 企業評価と財務指標
- ブランド/製品比較分析
- 競争評価マトリックス:主要参入企業、2024年
- 競争力評価マトリックス:スタートアップ企業/中小企業(SMES)、2024年
- 競合シナリオ
第11章 企業プロファイル
- 主要参入企業
- SAINT-GOBAIN
- OWENS CORNING
- ROCKWOOL INTERNATIONAL
- ARMACELL INTERNATIONAL SA
- KNAUF GROUP
- KINGSPAN GROUP PLC
- JOHNS MANVILLE CORPORATION
- GLASSROCK INSULATION CO S.A.E.
- L'ISOLANTE K-FLEX S.P.A.
- URSA INSULATION S.A.
- その他の企業
- ARABIAN FIBREGLASS INSULATION CO. LTD.(AFICO)
- FLETCHER INSULATION
- COVESTRO AG
- PPG
- HUNTSMAN INTERNATIONAL LLC
- TROCELLEN
- LINDNER SE
- BRADFORD INSULATION PTY LIMITED
- SAGER AG
- UNION FOAM S.P.A.
- SEKISUI FOAM AUSTRALIA
- GILSULATE INTERNATIONAL, INC.
- PROMAT INTERNATIONAL
- WINCELL INSULATION CO. LTD.
- VISIONARY INDUSTRIAL INSULATION
第12章 付録
- 発行日
- 発行
- MarketsandMarkets
- ページ情報
- 英文 220 Pages
- 納期
- 即納可能