


炭素回収・利用・貯留(CCUS)市場:サービス、技術、最終用途産業、地域別 - 2031年までの世界予測
Carbon Capture, Utilization, and Storage Market by Service (Capture, Storage, Utilization, Transportation), Technology (Chemical Looping, Solvents & Sorbents, Membranes), End-use Industry, and Region - Global Forecast to 2031


- 発行日
- ページ情報
- 英文 379 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2149766
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
炭素回収・利用・貯留(CCUS)市場は、2026年の56億7,000万米ドルから成長し、2031年までに135億3,000万米ドルに達すると予測されており、CAGRは19.0%となる見込みです。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2022年~2031年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2031年 |
| 算定単位 | 金額(百万/十億米ドル) |
| セグメント | サービス、技術、最終用途産業、および地域別 |
| 対象地域 | アジア太平洋、北米、欧州、中東・アフリカ、南米 |
炭素回収・利用・貯留(CCUS)市場の成長は、産業全体における温室効果ガス排出量の削減およびネットゼロ目標の達成に向けた取り組みの強化によって牽引されています。炭素回収・利用・貯留(CCUS)サービスの導入は、厳格な排出規制、炭素価格設定メカニズム、政府によるインセンティブ、および脱炭素化インフラへの投資によって支えられています。特にセメント、鉄鋼、化学、発電といった排出削減が困難なセクターにおいて、低炭素工業プロセスへの需要が高まっていることが、CCUSソリューションの導入をさらに後押ししています。さらに、CCUS技術の進歩により、運用効率の向上とコスト削減が進んでいるほか、CO2の共同輸送・貯留インフラの整備により、大規模なCCUSプロジェクトの展開が可能になっています。回収されたCO2を、石油増進回収(EOR)、合成燃料、化学製品、その他の用途に活用することへの関心の高まりも、市場拡大に向けたさらなる機会を生み出しています。
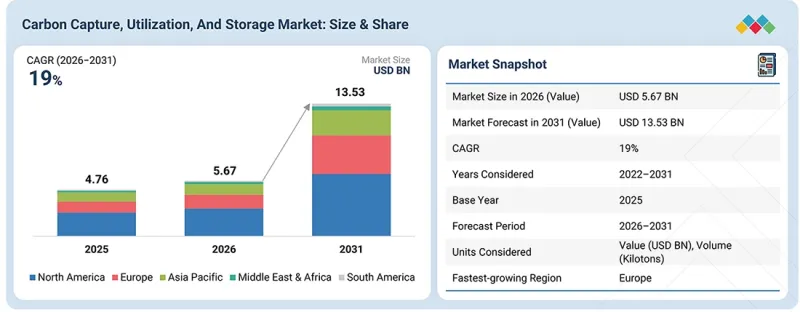
「予測期間を通じて、価値ベースで見た場合、回収サービスが最大の市場シェアを占めると予想されます。」
回収サービスは、二酸化炭素の利用および貯留に向けた主要な入り口として不可欠な役割を担っていることから、最大の市場シェアを占めると予想されます。CO2の回収はバリューチェーンの中で最も資本集約的かつ技術的に高度な段階であり、先進的な燃焼後回収、燃焼前回収、および酸素燃料技術が必要とされます。発電、セメント、鉄鋼、化学製品製造の各分野における回収サービスの導入拡大が、炭素回収・利用・貯留(CCUS)市場の成長を牽引しています。厳格な脱炭素規制の導入に加え、野心的な排出削減目標や低炭素ラベルへの需要の高まりにより、二酸化炭素回収サービスへの需要が大幅に増加すると予想されます。
「金額ベースで見ると、予測期間においてケミカル・ルーピング技術が最も高いCAGRを記録すると予想されます。」
予測期間中、炭素回収・利用・貯留(CCUS)市場において、ケミカル・ループ法が最も高いCAGRを記録すると予想されます。このセグメントの成長は、発電および産業施設全体における、費用対効果が高くエネルギー効率に優れた回収プロセスへの需要の高まりによって牽引されています。ケミカル・ループ法は、金属酸化物を利用して燃料燃焼に必要な酸素を供給し、高価な溶媒再生を必要とせずにCO2を本質的に分離します。これにより、エネルギー損失が少なく、熱効率が高く、石炭、天然ガス、バイオマスなどの多様な燃料との互換性が確保されます。パイロット規模から商業規模への実証実験への投資の増加、厳格な環境基準、および水素などの高付加価値製品の併産の可能性が、このセグメントの成長に寄与しています。さらに、運用コストを削減するスケーラブルな脱炭素ソリューションへの需要の高まりも、炭素回収・利用・貯留(CCUS)市場の成長に寄与するものと見込まれます。
「金額ベースでは、発電分野が予測期間中に2番目に高いCAGRを記録すると予想されます。」
最終用途産業別に見ると、予測期間において、発電セグメントは炭素回収・利用・貯留(CCUS)市場において2番目に高いCAGRを記録すると予想されます。このセグメントの成長は、炭素回収設備による改修の主要な対象となる石炭火力およびガス火力発電所における排出削減需要の高まりによって牽引されています。CCUSサービス/技術は、再生可能エネルギーの統合と並行して低炭素のベースロード電力を確保しつつ、迅速かつ大規模な排出削減を可能にすることで、大きな利点をもたらします。多くの政府が電力の脱炭素化を加速させるため、税額控除、補助金、資金支援策を提供している一方、電力事業者は、厳格な気候政策やネットゼロ目標の下で資産の持続可能性を維持するためにCCUSへ投資を行っています。さらに、火力発電資産にシームレスに統合できる拡張性の高い脱炭素化ソリューションへの需要の高まりも、炭素回収・利用・貯留市場の成長に寄与するものと見込まれます。
「市場規模の観点では、予測期間において欧州が最も高いCAGRを記録すると見込まれています。」
地域別に見ると、予測期間において、欧州の炭素回収・利用・貯留(CCUS)市場は最も高いCAGRを記録すると予想されます。この地域の成長は、EUグリーンディールや法的拘束力のある2050年ネットゼロ目標など、電力、セメント、鉄鋼、化学産業全体での広範な導入を義務付ける厳格な環境政策によって牽引されています。欧州は、手厚い政府資金、EU排出量取引制度(EU ETS)に基づく強力な炭素価格設定メカニズム、および「ノーザン・ライツ」や「ポルトス」といった国境を越えた共同イニシアチブの恩恵を受けています。統合された回収・輸送・貯留インフラへの投資の増加に加え、成熟した業界情勢や、低炭素化に向けた専用のイノベーション・イニシアチブも、同地域の成長に寄与しています。さらに、標準化された規制枠組みや国境を越えた共通の炭素ネットワークに対する需要の高まりは、欧州における炭素回収・利用・貯留(CCUS)市場の成長に寄与するものと見込まれます。
本調査は、世界中の業界専門家に対する一次インタビューを通じて検証されています。一次情報は、以下の3つのカテゴリーに分類されています:
- 企業タイプ別:ティア1-60%、ティア2-20%、ティア3-20%
- 役職別:Cレベル幹部-33%、取締役-33%、マネージャー-34%
- 地域別:北米-25%、欧州-25%、アジア太平洋-20%、中東・アフリカ-20%、南米-10%
本レポートでは、以下の企業について包括的な分析を行っています:
調査範囲
本調査レポートでは、炭素回収・利用・貯留(CCUS)市場を、サービス(回収、利用、貯留、輸送)、技術(ケミカル・ルーピング、溶媒・吸着剤、膜、その他の技術)、最終用途産業(石油・ガス、発電、化学・石油化学、セメント、鉄鋼、その他の最終用途産業)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類しています。本レポートでは、炭素回収・利用・貯留市場の成長に影響を与える主要な促進要因に加え、制約、課題、および機会についても取り上げています。主要な業界プレーヤーに関する包括的な評価では、各社の事業概要、製品・サービス、戦略、および市場における最近の動向を明らかにしています。また、本レポートでは、炭素回収・利用・貯留市場における主要なグローバルおよび地域のプレーヤーの競合情勢についても解説しています。
本レポートを購入する理由
本レポートは、市場リーダーや新規参入企業に対し、市場全体およびそのサブセグメントの売上高に関する最も正確な推計値を提供します。本レポートは、利害関係者が競合情勢を理解し、自社のビジネスポジショニングに関する洞察を得て、適切な市場参入戦略を策定するのに役立ちます。また、本レポートは利害関係者が市場の動向を把握する一助となり、主要な市場促進要因、抑制要因、課題、および機会に関する情報を提供します。
本レポートでは、以下のポイントに関する洞察を提供しています:
- 主要な促進要因の分析(世界の脱炭素化への注目の高まりと厳格なCO2排出削減義務、増進採油(EOR)用途における商業的なCO2利用への需要増加、環境規制の厳格化に伴う天然ガスの採用拡大)、制約要因(炭素回収・貯留(CCS)インフラの資本集約的な性質と高い運用コスト、長期的な地質貯留の完全性および潜在的なCO2漏出に関連する環境・安全上の懸念)、機会(アジア太平洋市場全体におけるCCUSプロジェクトのパイプライン拡大と商業的展開、先進的な炭素回収技術への研究開発および投資の加速、CCUSと大規模なクリーン水素・アンモニア生産プロジェクトとの統合)、および課題(大規模なCCUS展開の障壁となる多額の初期資本要件、回収コスト全体を削減するために、回収効率の最適化とエネルギー損失の低減が必要)が、炭素回収・利用・貯留(CCUS)市場の成長に影響を及ぼしています
- 製品開発/イノベーション:世界の炭素回収・利用・貯留市場における、新興のCCUS技術、研究開発活動、技術の進歩、および製品発売に関する詳細な分析
- 市場開発:魅力的かつ高成長な市場に関する包括的な情報。本レポートでは、北米、欧州、アジア太平洋、中東・アフリカ、南米といった主要地域・国々、および石油・ガス、発電、化学・石油化学、セメント、鉄鋼、その他の最終用途産業にわたる炭素回収・利用・貯留市場を分析しています。
- 市場の多様化:炭素回収・利用・貯留(CCUS)市場におけるサービス、未開拓地域、最近の動向、および投資に関する網羅的な情報
- 競合分析:主要企業の市場シェア、成長戦略、製品ラインナップに関する詳細な評価
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- 炭素回収・利用・貯留(CCUS)市場における事業者にとって魅力的な機会
- 炭素回収・利用・貯留(CCUS)市場:最終用途産業および地域別
- 炭素回収・利用・貯留(CCUS)市場:サービス別
- 炭素回収・利用・貯留(CCUS)市場:国別
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- アンメットニーズと未開拓分野
- 炭素回収・利用・貯留(CCUS)市場におけるアンメットニーズ
- 未開拓分野における機会
- 相互に関連する市場とセクター横断的な機会
- 相互に関連する市場
- セクター横断的な機会
- 新たなビジネスモデルとエコシステムの変容
- 新たなビジネスモデル
- エコシステムの変容
- ティア1/2/3の主要企業による戦略的動き
- 主な動きと戦略的重点
第5章 業界の動向
- ポーターのファイブフォース分析
- 新規参入業者の脅威
- 代替品の脅威
- 供給企業の交渉力
- 買い手の交渉力
- 競争企業間の敵対関係
- マクロ経済指標
- GDPの動向と予測
- 世界の産業・エネルギーセクターの動向
- バリューチェーン分析
- エコシステム分析
- 価格分析
- 主要企業別の平均販売価格
- 地域別 二酸化炭素回収・利用・貯留(CCUS)の平均販売価格の動向
- 貿易分析
- 輸入シナリオ(HSコード281121)
- 輸出シナリオ(HSコード281121)
- 2026年~2027年の主要な会議およびイベント
- 顧客の事業に影響を与える動向・変革
- 投資および資金調達のシナリオ
- ケーススタディ分析
- EQUINORがシェル社およびトタルエナジーズ社と提携し、国境を越えたノーザン・ライツCO2輸送・貯留ネットワークを開発
- OCCIDENTAL PETROLEUM(1POINTFIVE)が北米にSTRATOSの直接空気回収(DAC)施設を導入
- HEIDELBERG MATERIALS、セメント製造の脱炭素化に向けたブレヴィクCCSプロジェクトを実施
- 2025年の米国関税が炭素回収・利用・貯留(CCUS)市場に与える影響
- 主な関税率
- 価格への影響分析
- 国・地域への影響
- 最終用途産業への影響
第6章 技術、特許、デジタル化、AIの導入による戦略的変革
- 主要な新興技術
- 回収技術
- 輸送技術
- 利用技術
- 補完技術
- ガス分離・精製技術
- 液化・相変化技術
- 技術・製品ロードマップ
- 短期(2025年~2027年)| 基盤整備および初期の商用化
- 中期(2028年~2030年)| 拡大と標準化
- 長期(2031年~2035年以降)| 大規模商用化および業界変革
- 特許分析
- 調査手法
- 文書の種類
- 洞察
- 特許の法的状況
- 管轄区域分析
- 主な出願者
- カリフォルニア大学別特許一覧
- 将来的な応用
- 発電・エネルギーシステム:化石燃料およびバイオエネルギー発電所における点源型炭素回収
- 排出削減が困難な重工業:セメント、鉄鋼、化学製造における二酸化炭素回収・鉱物化
- 直接大気回収(DAC)および大気からの除去:周囲空気中のCO2回収および負排出技術
- 低炭素水素・燃料生産:蒸気メタン改質(SMR)および合成燃料合成におけるCCUSの統合
- CO2の循環型利用と地中貯留:炭素鉱物化、EOR、および深部塩水帯水層への隔離
- AI/生成AIが炭素回収・利用・貯留市場に与える影響
- 主な使用事例と市場の可能性
- CCUSプロセスおよびシステム最適化におけるベストプラクティス
- CCUS市場におけるAI導入の事例研究
- 相互に関連する隣接エコシステムと市場関係者への影響
- CCUS市場におけるジェネレーティブAI導入に対する顧客の準備状況
- 成功事例と実世界での応用例
- SLB:AIおよびデジタルツインを活用した炭素貯留のスクリーニングおよびMMV
- AKER CARBON CAPTURE:AIを活用したモジュール式プロセスの最適化
第7章 サステナビリティと規制状況
- 地域ごとの規制とコンプライアンス
- 規制機関、政府機関、およびその他の組織
- 業界基準
- サステナビリティへの取り組み
- CCUS技術の炭素影響と環境への応用
- サステナビリティへの影響および規制政策の取り組み
- 認証、表示、環境基準
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 購入者の利害関係者と購入評価基準
- 購買プロセスにおける主要な利害関係者
- 購入基準
- 導入の障壁と社内の課題
- 様々な用途におけるアンメットニーズ
- 市場の収益性
- 収益の可能性
- コストの動向
- 用途別利益率の機会
第9章 炭素回収・利用・貯留(CCUS)市場:サービス別
- 回収
- 輸送
- 利用
- 貯留
第10章 炭素回収・利用・貯留(CCUS)市場:技術別
- ケミカル・ループ法
- 溶媒および吸着剤
- 膜
- その他の技術
第11章 炭素回収・利用・貯留(CCUS)市場:最終用途産業別
- 石油・ガス
- 発電
- 化学・石油化学
- セメント
- 鉄鋼
- その他の最終用途産業
第12章 炭素回収・利用・貯留(CCUS)市場:地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- オランダ
- イタリア
- フランス
- 英国
- ノルウェー
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- その他アジア太平洋地域
- 中東・アフリカ
- GCC諸国
- その他中東とアフリカ
- 南米
- ブラジル
- アルゼンチン
- その他南米
第13章 競合情勢
- 概要
- 主要参入企業の戦略/強み
- 収益分析
- 市場シェア分析
- ブランド/製品比較分析
- ブランド比較分析
- 企業評価マトリックス:主要企業、2025年
- スター
- 新興リーダー
- 広範なプレイヤー
- 参入企業
- 企業の事業展開:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 主要スタートアップ/中小企業の競合ベンチマーキング
- CCUSベンダーの企業価値評価および財務指標
- 競合シナリオ
- 取引
- 事業拡大
- その他の動向
第14章 企業プロファイル
- 主要企業
- FLUOR CORPORATION
- EXXON MOBIL CORPORATION
- SHELL PLC
- EQUINOR ASA
- TOTALENERGIES SE
- LINDE PLC
- MITSUBISHI HEAVY INDUSTRIES, LTD.
- JGC HOLDINGS CORPORATION
- SCHLUMBERGER LIMITED
- AKER SOLUTIONS
- HONEYWELL INTERNATIONAL
- HITACHI, LTD.
- SIEMENS AG
- GE VERNOVA
- HALLIBURTON
- OTHER KEY MARKET PLAYERS
- CLIMEWORKS AG
- CARBON CLEAN SOLUTIONS
- OCCIDENTAL
- GREEN MINERALS B.V.
- CARBICRETE
- CARBONFREE
- SVANTE TECHNOLOGIES INC.
- GREEN POWER INTERNATIONAL PVT. LTD.
- WOLF MIDSTREAM
- BABCOCK &WILCOX