


藻類ベースプラスチックの市場機会、成長促進要因、産業動向分析、2025年~2034年予測
Algae-Based Plastics Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2025 - 2034


- 発行日
- ページ情報
- 英文 220 Pages
- 納期
- 2~3営業日
- 商品コード
- 1750273
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
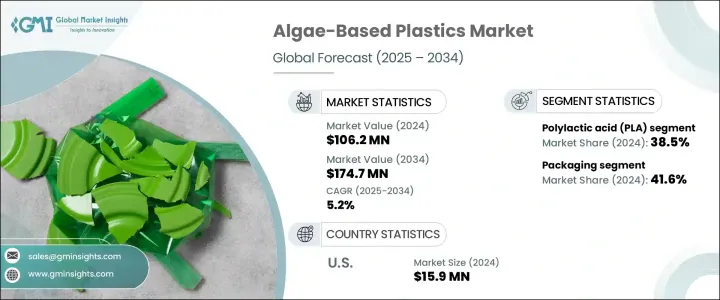
藻類ベースプラスチックの世界市場は、2024年に1億620万米ドルとなり、使い捨てプラスチックに対する環境規制の強化、持続可能な代替品を求める環境意識の高い消費者の増加、藻類ベースのバイオポリマー開発における技術革新などを背景に、CAGR5.2%で成長し、2034年までには1億7,470万米ドルに達すると予測されています。
藻類ベースプラスチックは、産業界が化石燃料由来の製品に代わる再生可能な生分解性材料を求める中で、強い勢いを増しています。政府や規制機関もまた、持続可能な慣行を支持する政策措置を通じて採用を奨励しています。気候変動や廃棄物削減への関心が高まる中、これらのプラスチックは循環型経済へのシフトにおける重要な要素であると考えられています。
企業やメーカーが環境フットプリントの削減を迫られる中、藻類を原料とするバイオプラスチックは、ネットゼロの取り組みやESG目標に合致する信頼できる代替品として台頭してきています。藻類ベースプラスチックは、生分解性であることに加え、藻の培養中に炭素を回収し、生産サイクル全体を通じて温室効果ガスの排出を削減するなどの利点があります。このように、非再生可能エネルギーへの依存を減らすと同時に、炭素の固定化にも貢献するという2つのインパクトを持つ藻類ベースの素材は、環境戦略的なソリューションとして位置づけられています。同市場はまた、包装、繊維、自動車、消費者製品などの幅広い用途に向けた、材料の強度、柔軟性、商業的実現性の向上を目指した研究やインフラへの投資からも恩恵を受けています。
| 市場範囲 | |
|---|---|
| 開始年 | 2024年 |
| 予測年 | 2025年~2034年 |
| 開始金額 | 1億620万米ドル |
| 予測金額 | 1億7,470万米ドル |
| CAGR | 5.2% |
ポリ乳酸(PLA)セグメントは、2024年に38.5%のシェアを占めました。PLAはその優れた透明性、剛性、加工のしやすさから、消費財や包装用途に非常に適しており、依然として支配的な材料となっています。現在のプラスチック生産インフラとの互換性も、特に産業界が石油由来材料への依存を減らすことを目指していることから、その普及を加速させています。バイオ製造の研究が急速に進む中、PLAの拡張性と商業的実行可能性は向上し続けています。
環境に優しい包装オプションに対する需要の高まりと、いくつかの国でのプラスチック禁止措置の実施によって、2024年の包装分野のシェアは41.6%となりました。これらの素材は、倫理的で生分解可能なパッケージングに対する消費者の期待に応えつつ、持続可能性基準への適合を目指すブランドにとって特に魅力的です。食品、化粧品、ロジスティクスなど様々な分野の企業が、グリーンクレデンシャルを強化し、環境への影響を軽減するために藻類ベースプラスチックを取り入れています。
米国の藻類ベースプラスチック市場は2024年に15%のシェアを占め、企業責任への取り組みの拡大、ESG主導型投資の増加、持続可能な代替品に対する消費者の強い需要がその要因となっています。小売、食品、包装業界の企業は、環境戦略の一環として生分解性プラスチックに注目しています。藻類をベースとした素材を商業規模に乗せ、北米の急増する需要に応えようと、新興企業と既存企業の協力が加速しています。
世界の藻類ベースプラスチック市場を形成する主要企業には、Sway Innovation、Notpla、Flex-sea、Eranova、BZEOSなどがあります。これらの企業は、戦略的研究開発投資、包装メーカーとの提携、材料性能の向上を目的としたパイロットプログラムを通じて市場での存在感を高めています。また、拡張性、コスト削減、規制遵守に重点を置いて製品ラインを拡大し、投資家と世界の顧客の両方を惹きつけています。
目次
第1章 調査手法と範囲
第2章 エグゼクティブサマリー
第3章 業界考察
- 業界エコシステム分析
- バリューチェーンに影響を与える要因
- 利益率分析
- ディスラプション
- 将来の展望
- 製造業者
- 販売代理店
- 利益率分析
- 規制情勢
- 影響要因
- 成長促進要因
- バイオポリマー生産における技術の進歩
- 生分解性プラスチックの需要増加
- バイオプラスチックの研究開発への投資増加
- 業界の潜在的リスク・課題
- 高い生産コスト
- 規制の不確実性と世界基準の欠如
- 成長促進要因
- トランプ政権の関税の影響-構造化された概要
- 貿易への影響
- 貿易量の混乱
- 報復措置
- 業界への影響
- 供給側の影響(原材料)
- 主要原材料の価格変動
- サプライチェーンの再構築
- 生産コストへの影響
- 需要側の影響(販売価格)
- 最終市場への価格伝達
- 市場シェアの動向
- 消費者の反応パターン
- 影響を受ける主要企業
- 戦略的な業界対応
- サプライチェーンの再構成
- 価格設定と製品戦略
- 政策関与
- 展望と今後の検討事項
- 貿易への影響
- 成長可能性分析
- ポーター分析
- PESTEL分析
第4章 競合情勢
- イントロダクション
- 企業の市場シェア分析
- 競合ポジショニングマトリックス
- 戦略的展望マトリックス
第5章 市場推計・予測:材料タイプ別、2021年~2034年
- 主要動向
- ポリ乳酸(PLA)
- ポリヒドロキシアルカン酸(PHA)
- ポリエチレンテレフタレート(PET)
- ポリエチレン(PE)
- その他
第6章 市場推計・予測:用途別、2021年~2034年
- 主要動向
- パッケージ
- 農業
- 消費財
- 繊維
- 自動車
- 化粧品・パーソナルケア
- その他
第7章 市場推計・予測:地域別、2021年~2034年
- 主要動向
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- その他欧州地域
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他アジア太平洋
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- その他ラテンアメリカ地域
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- アラブ首長国連邦
- その他中東・アフリカ地域
第8章 企業プロファイル
- BIOPAC
- BZEOS
- CJ BIO
- Eranova
- evoware
- flex-sea
- Grisea
- KELP INDUSTRIES
- Living Ink
- MarinaTex
- Notpla
- PLALEAVES
- PlantSea
- Sway Innovation
- 発行日
- 発行
- Global Market Insights Inc.
- ページ情報
- 英文 220 Pages
- 納期
- 2~3営業日


