


ステルス材料とコーティング市場の市場機会、成長促進要因、産業動向分析、2025~2034年予測
Stealth Materials and Coatings Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2025 - 2034


- 発行日
- ページ情報
- 英文 220 Pages
- 納期
- 2~3営業日
- 商品コード
- 1740883
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
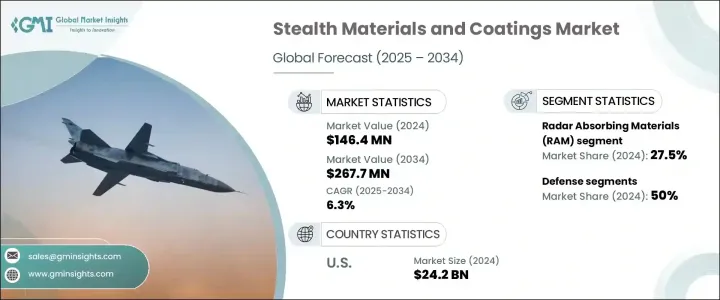
ステルス材料とコーティングの世界市場は、2024年には1億4,640万米ドルとなり、CAGR 6.3%で成長し、2034年には2億6,770万米ドルに達すると予測されています。
この着実な成長は、世界の防衛部門が幅広い作戦環境において低観測性、生存性、戦術的優位性を重視するようになっていることを反映しています。次世代防衛システムの進化に伴い、レーダーや赤外線シグネチャーを抑制する素材に対する需要はこれまで以上に重要になっています。世界各国の政府は、高度に発達した監視システムの時代において、軍事力を近代化し、探知可能性を減らし、戦闘効果を強化するために、ステルス技術に多額の投資を行っています。
レーダー吸収コーティングから熱抑制素材に至るまで、これらの技術革新は、空、海、陸の各領域で軍事資産がどのように活動するかを変革しています。市場はまた、非対称戦争の重要性の高まりと、通常型および非従来型作戦の両方におけるステルス能力の必要性によっても形成されています。防衛技術革新に取り組んでいる各国は、システムの全面的な再設計に高いコストをかけることなく性能を向上させるため、レガシー・プラットフォームだけでなく次世代システムにもこうしたコーティングを組み込んでいます。このような革新性と実用性の融合は、特に脅威が複雑化し、マルチドメイン戦略が防衛計画の中心を占めるようになるにつれて、世界の需要に拍車をかけ続けています。
| 市場範囲 | |
|---|---|
| 開始年 | 2024 |
| 予測年 | 2025-2034 |
| 開始金額 | 1億4,640万米ドル |
| 予測金額 | 2億6,770万米ドル |
| CAGR | 6.3% |
レーダー吸収および熱抑制コーティングは、ステルス能力を高める上で極めて重要な役割を果たし、現代の軍事プラットフォームが電磁および赤外線スペクトルにわたって検知されない状態を維持することを可能にします。これらの先端材料は、レーダー反射を最小限に抑え、熱放射を抑制し、軍用車両、航空機、艦艇の視覚的および電子的フットプリントを大幅に削減することを目的として作られています。敵が使用するセンサー技術が高度化するにつれ、高性能ステルスコーティングの必要性は、ミッションクリティカルな成功とサバイバビリティにとって不可欠なものとなっています。このようなコーティングはもはやオプションではなく、戦略的計画と紛争地域での展開に不可欠なものとなっています。
新規および既存の軍事プラットフォームにステルス素材を組み込むことで、世界中の軍隊はコスト効率を維持しながら、作戦上のステルス性を高めることができます。このアプローチにより、防衛機関は、今日の技術的に進歩した戦場での有効性を確保しながら、レガシー装備のライフサイクルを延長することができます。古いシステムを最新のステルスコーティングで改修する能力は、能力を損なうことなく、予算編成と実施において防衛プログラムに柔軟性を与えます。その結果、陸、空、海を拠点とする資産全体にわたって一貫した隠蔽性能による多領域作戦の恩恵が得られます。
電磁波を吸収・中和するように設計されたレーダー吸収材料(RAM)は、2024年の市場シェアで27.5%を占めています。これらの材料はレーダー断面積を減少させるために不可欠であり、現代の防衛戦略の要となっています。軍用航空、地上戦闘車両、海軍の各プラットフォームに統合されることで、各国は脅威の高い環境で低視認性を実現し、探知を回避することができます。敵のレーダーや監視能力がますます精密化する中、RAMはステルスの優位性を維持し、戦術的な優位性を獲得するために不可欠な要素であると考えられています。
ステルス材料とコーティングの主な用途は、航空宇宙、自動車、防衛、その他の産業部門に及ぶ。2024年には、防衛産業が50%の市場シェアを占め、航空宇宙産業が僅差でこれに続きます。防衛産業は、発見されずに活動できる車両や航空機の差し迫った必要性から、ステルスコーティングの採用でリードし続けています。これらのコーティングは、視認性を低下させるだけでなく、エネルギー効率と熱管理の改善にも貢献します。
米国ステルス材料とコーティング 2024年の市場規模は242億米ドルで、連邦政府の強力な資金援助とステルス技術輸出を取り巻く厳格な規制が原動力となっています。こうした輸出規制が国内の技術革新と生産を後押しし、米国を拠点とする企業が世界の防衛情勢における主導的地位を維持することを可能にしています。現在進行中の政府のイニシアチブは、過酷な作戦環境に耐えることができる、より軽量で、より弾力性があり、より効率的なステルス材料の研究開発を支援しています。
BAE Systems社、Intermat Defense社、Northrop Grumman社、Axalta Coating Systems社、QinetiQ社といった業界の主要企業は、軍事機関と提携し、独自のステルス技術に投資することで足跡を拡大しています。これらの企業は、現代戦のダイナミックなニーズを満たす、モジュール式でスケーラブルな高性能ソリューションの提供に注力しています。耐久性、適応性、次世代機能を戦略的に重視することで、ステルスコーティングが実際の防衛用途で達成できることの限界を押し広げ続けています。
目次
第1章 調査手法と範囲
第2章 エグゼクティブサマリー
第3章 業界考察
- エコシステム分析
- バリューチェーンに影響を与える要因
- 利益率分析
- ディスラプション
- 将来の展望
- 製造業者
- 販売代理店
- トランプ政権の関税の影響- 構造化された概要
- 貿易への影響
- 貿易量の混乱
- 報復措置
- 業界への影響
- 供給側の影響(原材料)
- 主要原材料の価格変動
- サプライチェーンの再構築
- 生産コストへの影響
- 需要側の影響(販売価格)
- 最終市場への価格伝達
- 市場シェアの動向
- 消費者の反応パターン
- 影響を受ける主要企業
- 戦略的な業界対応
- サプライチェーンの再構成
- 価格設定と製品戦略
- 貿易への影響
- 政策関与
- 利益率分析
- 主なニュースと取り組み
- 規制情勢
- 影響要因
- 促進要因
- メタマテリアルとナノテクノロジーの進歩
- サイバー電磁戦(C-EW)能力の強化
- 海軍および海事アプリケーションでの採用が増加
- 業界の潜在的リスク&課題
- ライフサイクルとメンテナンスの複雑さが限られている
- 促進要因
- 厳格な防衛規制と輸出規制
- 成長可能性分析
- ポーター分析
- PESTEL分析
第4章 競合情勢
- イントロダクション
- 企業の市場シェア分析
- 競合ポジショニングマトリックス
- 戦略的展望マトリックス
第5章 市場推計・予測:材質別、2021-2034
- 主要動向
- 炭素系複合材料
- 磁性材料
- メタマテリアル
- レーダー吸収材(RAM)
- 赤外線抑制コーティング
- その他(セラミック材料、ナノ材料、ポリマー複合材料など)
第6章 市場推計・予測:用途別、2021-2034
- 主要動向
- 航空宇宙
- 自動車
- 防衛
- その他
第7章 市場推計・予測:地域別、2021-2034
- 主要動向
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- オランダ
- アジア太平洋地域
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- アラブ首長国連邦
第8章 企業プロファイル
- AFT Systems
- Armorpoxy
- Axalta Coating Systems
- BAE Systems
- Intermat Defense
- Intermat Grou
- Kirkhill
- Laird Technologies
- Noble Biomaterials
- Northrop Grumman
- QinetiQ
- Stealth High Tech Coatings
- Stealth Veils
- Surface Optics



