


保険BPO市場の機会、成長促進要因、産業動向分析、2025年~2034年の予測
Insurance BPO Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2025 - 2034


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 1708129
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
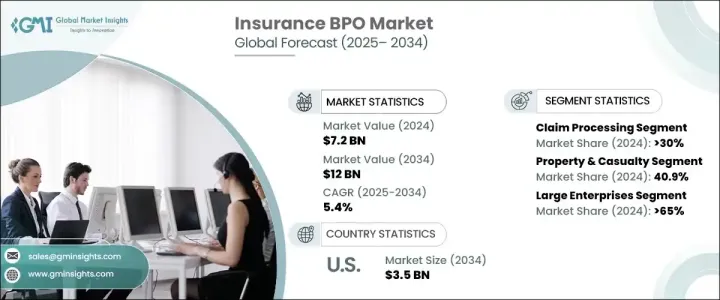
世界の保険BPO市場の2024年の市場規模は72億米ドルで、2025年から2034年にかけてCAGR 5.4%で成長すると予測されています。
保険会社のデジタル化が進む中、業務プロセスのアウトソーシングは、効率性の維持、コスト削減、顧客サービスの向上に不可欠となっています。人工知能(AI)、ロボティック・プロセス・オートメーション(RPA)、ブロックチェーン、クラウド・コンピューティングといった先進技術の採用が進むにつれ、保険会社が保険金請求処理、保険契約管理、不正検知をどのように処理するかが大きく変わりつつあります。AIを活用したアナリティクスは不正防止戦略を改善し、クラウドベースのソリューションは保険会社に拡張可能なストレージと強化されたセキュリティを提供しています。
保険会社はBPOサービスを活用して業務を最適化し、急速に進化する業界で競争力を維持しています。自動化によって引受とクレーム管理が加速し、処理時間が大幅に短縮され、正確性が向上しています。保険金請求件数の増加と複雑な規制要件が相まって、アウトソーシングは業務効率の向上を目指す保険会社にとって現実的なソリューションとなっています。また、保険会社はパーソナライズされた顧客体験に注力しており、顧客サポートやデータ管理サービスのアウトソーシングは、高まる消費者の期待に応えるのに役立っています。デジタルトランスフォーメーションの進展に伴い、合理的で費用対効果の高いソリューションへの需要が保険BPO市場を引き続き牽引しています。
| 市場規模 | |
|---|---|
| 開始年 | 2024 |
| 予測年 | 2025-2034 |
| 開始金額 | 72億米ドル |
| 予測金額 | 120億米ドル |
| CAGR | 5.4% |
市場は、クレーム処理、アンダーライティング、カスタマーサービス、データエントリー、文書管理などのサービスタイプ別に区分されます。クレーム処理は2024年の市場シェア30%を占め、決済の迅速化、不正行為の軽減、精度の向上が求められています。AIを活用した自動化と予測分析がクレーム処理に革命をもたらし、保険会社はクレーム査定と決済を迅速化すると同時に、高い顧客満足度と業務効率を確保できるようになっています。
保険業界はさらに、損害保険、生命保険・年金保険、医療保険、その他を含む保険タイプ別に分類されます。2024年の市場シェアは40.9%で、損害保険セグメントが優位を占めているが、これは主にデジタル・クレーム・マネジメント・ソリューションへの依存度が高まっているためです。このセグメントの保険会社は、保険金請求件数の増加に対応し、進化する規制へのコンプライアンスを確保するため、引受、保険金請求処理、顧客サービスなどの主要プロセスをアウトソーシングしています。アウトソーシングにより、保険会社は最先端のテクノロジーや専門知識を利用できるようになり、競争の激しい市場でも効率的に業務を拡大できるようになります。
北米の保険BPO市場は、2034年までに35億米ドルを創出すると予想され、デジタル・トランスフォーメーションの普及とAI主導の自動化の採用拡大が成長の原動力となっています。大手アウトソーシング・プロバイダーは、AIを活用した保険金請求処理と不正検知技術に重点的に投資しており、保険会社のワークフロー合理化と不正防止の改善に貢献しています。保険契約管理と顧客サービスにクラウドベースのプラットフォームを採用することで、業務効率はさらに向上しています。さらに、規制の枠組みの進化に伴い、保険会社はコンプライアンス管理をアウトソーシングするようになり、専門的なBPOサービスの需要が高まっています。
目次
第1章 調査手法と調査範囲
第2章 エグゼクティブサマリー
第3章 業界洞察
- エコシステム分析
- サプライヤーの状況
- サービスプロバイダー
- テクノロジー・ベンダー
- 保険会社
- 規制機関
- 利益率分析
- テクノロジーとイノベーションの展望
- 特許分析
- 主要ニュースと取り組み
- 規制状況
- ケーススタディ
- 影響要因
- 促進要因
- AIを活用したクレーム処理の採用拡大
- 規制順守の強化
- 保険会社によるコアビジネスへの注力の高まり
- デジタル・トランスフォーメーションの高まり
- 業界の潜在的リスク&課題
- データプライバシーとサイバーセキュリティのリスク管理
- 人材不足と労働力減少への対応
- 促進要因
- 成長可能性分析
- ポーター分析
- PESTEL分析
第4章 競合情勢
- イントロダクション
- 企業シェア分析
- 競合のポジショニング・マトリックス
- 戦略展望マトリックス
第5章 市場推計・予測:サービス別、2021年~2034年
- 主要動向
- クレーム処理
- 保険引受
- カスタマーサービス
- データエントリー
- 文書管理
- その他
第6章 市場推計・予測:保険別、2021年~2034年
- 主要動向
- 損害保険
- 生命保険・年金保険
- 健康保険
- その他
第7章 市場推計・予測:組織規模別、2021年~2034年
- 主要動向
- 中小企業
- 大企業
第8章 市場推計・予測:技術別、2021年~2034年
- 主要動向
- ロボティック・プロセス・オートメーション(RPA)
- 人工知能(AI)
- 機械学習(ML)
- クラウドコンピューティング
第9章 市場推計・予測:提供モデル別、2021年~2034年
- 主要動向
- オンショア
- ニアショア
- オフショア
第10章 市場推計・予測:地域別、2021年~2034年
- 主要動向
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- 北欧
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- 東南アジア
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- UAE
- 南アフリカ
- サウジアラビア
第11章 企業プロファイル
- Accenture
- Capgemini
- Cognizant
- Conduent
- DXC Technology
- EXL Service
- Firstsource Solutions
- Genpact
- HCL Technologies
- IBM Global Services
- Infosys
- Mphasis
- NTT Data
- Sutherland Global Services
- TCS
- Tech Mahindra
- Wipro
- WNS Global Services
- Xceedance
- Zinnia



