


先進パッケージング市場の機会、成長促進要因、産業動向分析、2025年~2034年の予測
Advanced Packaging Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2025-2034


- 発行日
- ページ情報
- 英文 190 Pages
- 納期
- 2~3営業日
- 商品コード
- 1699328
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
先進パッケージングの世界市場は、2024年に385億米ドルに達し、2025年から2034年にかけて11.5%のCAGRで堅調な成長が見込まれています。
この成長の原動力となっているのは、電子部品の小型化が進んでいることと、複数の産業で人工知能が広く採用されていることです。小型で高性能なデバイスへの需要が加速するなか、先進パッケージング・ソリューションは機能性と効率性を高めるために不可欠なものとなっています。半導体メーカーは、最先端のパッケージング技術を活用して電力管理、熱性能、全体的な信頼性を最適化し、電子デバイスがより高い効率と耐久性で動作することを可能にしています。次世代半導体ソリューションが重視されるようになったことで、先進パッケージングはコンシューマーエレクトロニクス、自動車、ヘルスケア、航空宇宙、産業用アプリケーションなどの分野にわたる技術進化の礎石として位置づけられています。
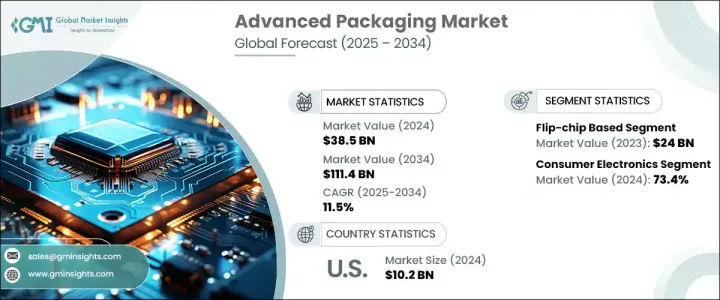
技術の進歩は半導体産業を再形成し、先進パッケージング手法の革新を促しています。AI主導のアプリケーションと高性能コンピューティングの統合が進むにつれて、半導体メーカーは迅速なデータ処理と接続性強化をサポートする高効率パッケージングソリューションの開発を促しています。5G、モノのインターネット(IoT)、自律技術への投資の増加は、デバイスの長寿命化、放熱、エネルギー効率の改善に重要な役割を果たす先進半導体パッケージング需要をさらに促進しています。産業界が性能の最適化を優先する中、カスタマイズされた特定用途向けパッケージング・ソリューションのニーズは拡大し続けており、業界の上昇基調をさらに強めています。
| 市場範囲 | |
|---|---|
| 開始年 | 2024 |
| 予測年 | 2025-2034 |
| 開始金額 | 385億米ドル |
| 予測金額 | 1,114億米ドル |
| CAGR | 11.5% |
市場はパッケージングタイプ別に、フリップチップ、ファンインウエハーレベルパッケージング、エンベデッドダイ、ファンアウト、2.5D/3D技術に区分されます。フリップチップベースの先進パッケージングは、高密度の相互接続を提供できることから、2023年には240億米ドルを占め、このセグメントを支配しました。この技術では、チップを反転させ、はんだバンプを使って基板に直接接続するため、信号経路の長さと抵抗が効果的に最小化されます。フリップチップパッケージは、シグナルインテグリティの強化、消費電力の削減、性能の向上を必要とするモバイル機器や高性能電子部品に広く利用されています。様々なアプリケーションで先進半導体パッケージングソリューションが継続的に採用されていることが、このセグメントの成長を加速させています。
用途別に見ると、先進パッケージング市場は、家電、自動車、産業、ヘルスケア、航空宇宙・防衛、その他の産業に及んでいます。自動車分野は2024年に11.1%の市場シェアを占めました。先進パッケージングソリューションの統合は、電子制御ユニットの電力効率と信号トランスミッションの最適化に重要な役割を果たしているからです。AIによるコンピューティングの進歩は自動車技術に革命をもたらし、リアルタイムの意思決定を可能にし、センサーの統合を強化し、車両性能を向上させています。電気自動車や自律走行車の需要が高まる中、先進パッケージング・ソリューションは、信頼性の高い電子制御システムと優れた車両効率を確保するために不可欠となっています。
米国の先進パッケージング市場は2024年に102億米ドルに達し、半導体と先進パッケージング技術における米国のリーダーシップを強化することを目的とした政府の強力なイニシアチブがその原動力となっています。国内製造とサプライチェーンの回復力を重視することで、次世代パッケージング・ソリューションへの投資が増加し、市場の拡大に拍車をかけています。主要半導体メーカーと研究機関の存在が技術進歩を加速し、半導体技術革新の世界のハブとしての地位を確固たるものにしています。政府が支援するインセンティブと戦略的コラボレーションが産業をさらに強化し、世界の半導体市場における長期的成長と競争力を確実なものにしています。
目次
第1章 調査手法と調査範囲
- 市場範囲と定義
- 基本推定と計算
- 予測計算
- データソース
- 1次データ
- 二次資料
- 有料情報源
- 公的情報源
第2章 エグゼクティブサマリー
第3章 業界洞察
- エコシステム分析
- バリューチェーンに影響を与える要因
- 利益率分析
- ディスラプション
- 将来の展望
- メーカー
- 流通業者
- サプライヤーの状況
- 利益率分析
- 主要ニュース
- 規制状況
- 影響要因
- 促進要因
- 民生用電子機器における高度で小型化された半導体部品への需要の高まり
- 5G技術の普及
- 車載エレクトロニクスの複雑化
- IoTとAI技術への世界の動向の高まり
- 2.5D/3D技術の開発
- 業界の潜在的リスク&課題
- 高コストと複雑性
- 熱管理における課題
- 促進要因
- 成長可能性分析
- ポーター分析
- PESTEL分析
第4章 競合情勢
- イントロダクション
- 企業シェア分析
- 競合のポジショニング・マトリックス
- 戦略展望マトリックス
第5章 市場推計・予測:包装タイプ別、2021年~2034年
- 主要動向
- フリップチップ
- ファンインウエハーレベルパッケージング(WLP)
- 組み込みダイ
- ファンアウト
- 2.5D/3D
第6章 市場推計・予測:用途別、2021年~2034年
- 主要動向
- コンシューマーエレクトロニクス
- 自動車
- 産業
- ヘルスケア
- 航空宇宙・防衛
- その他
第7章 市場推計・予測:地域別、2021年~2034年
- 主要動向
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- メキシコ
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
第8章 企業プロファイル
- Amkor Technology
- ASE Group
- China Wafer Level CSP Co., Ltd.
- Chipbond Technology Corporation
- ChipMOS Technologies Inc.
- Greatek Electronics Inc.
- JCET Group Co., Ltd.
- Powertech Technology Inc.
- Sanmina Corporation
- Taiwan Semiconductor Manufacturing Company Limited(TSMC)
- Tongfu Mikcroelectronics Co. Ltd.
- UTAC



