


南米の経口抗糖尿病薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Oral Anti-Diabetic Drugs - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154845
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
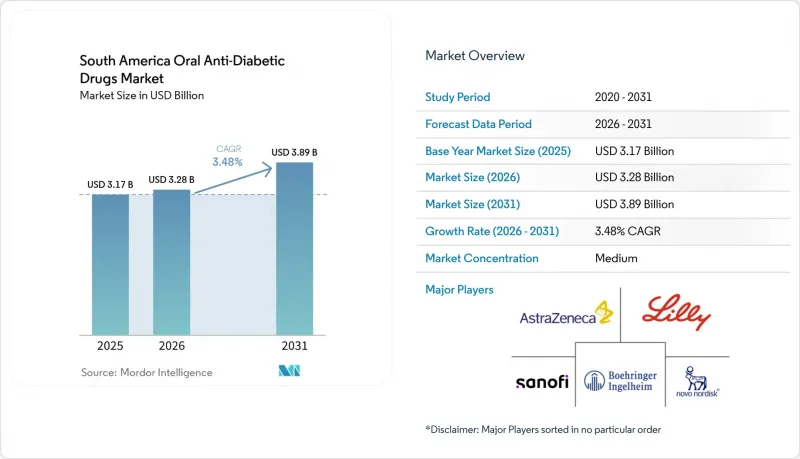
Mordor Intelligenceによると、南米の経口糖尿病治療薬市場規模は、2025年の31億7,000万米ドルから2026年には32億8,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 3.48%で推移し、2031年には38億9,000万米ドルに達すると予測されています。
南米の経口糖尿病治療薬市場の動向と洞察
2型糖尿病の治療対象者の拡大
南米全域で2型糖尿病と診断された患者数が増加しており、公的および民間の医療現場における日常的な経口治療への需要を支えています。国際糖尿病連合(IDF)の推計によると、2024年時点で南米および中南米の成人3,540万人が糖尿病を患っており、そのうち30.4%にあたる1,070万人は未診断でした。ブラジル、ペルー、パナマ、ボリビアでは、過去5年間に全国規模の糖尿病調査が実施され、スクリーニングプログラム、地域の患者登録制度、および早期治療への紹介に関するエビデンス基盤が強化されました。IDFは、2050年までに同地域の糖尿病患者数が46%増加して5,200万人に達すると予測しており、将来の治療対象人口が短期的な診断イニシアチブの範囲を超えていることを裏付けています。すでに糖尿病を患っている人々をより的確に特定することで、基礎となる疾患発生率に変化が生じる前から、南米の経口糖尿病治療薬市場において、アンメットニーズを処方へと結びつけることが可能となります。
SGLT2阻害薬の心血管および腎臓に対する有益性
SGLT2阻害薬は、血糖コントロール以外の用途でも使用されています。これは、その心血管および腎臓に対する役割が、臨床ガイドラインや専門医の診療現場において拡大しているためです。2億300万人を対象としたブラジルの研究によると、2021年に導入されたダパグリフロジンの公的保険適用は、2017年のベースラインと比較して、2024年までに心血管死率を19.1%低下させることに関連していることが判明しました。KDIGO 2024ガイドラインでは、慢性腎臓病の管理の一環としてSGLT2阻害薬が推奨されており、これにより腎臓医療におけるその重要性が広がり、併存疾患を有する患者における役割がさらに強化されています。循環器科および腎臓科の医療従事者は、2型糖尿病を併発する多くの患者を診療しているため、この指針により、処方可能な医師の層が内分泌科や一般的な糖尿病クリニック以外にも拡大することになります。こうした臨床的役割の拡大は、南米の経口糖尿病治療薬市場、特にブラジル、アルゼンチン、コロンビアの都市部における専門医療現場での、これらの治療薬に対する需要を支えるものとなります。
高額な自己負担による薬剤費の負担
メトホルミンよりも高価な第2ラインおよび第3ラインの経口治療薬については、特に保険適用範囲が不十分な地域において、依然として経済的負担が障壁となっています。コロンビアの研究によると、2型糖尿病患者の23%が、疾患管理プログラムにおいて多額の自己負担薬代を支払っていたことが判明しました。同調査では、この地域全体の医療費総額の39.5%を自己負担が占めており、医薬品の経済的負担が、家計のヘルスケア負担全体の中で大きな割合を占めていることが示されています。アルゼンチンでは、2型糖尿病の患者1人あたりの直接治療費のうち、医薬品費が80~81%を占めており、保険適用が全額をカバーしない場合、患者は価格差の影響を受けやすくなります。ジェネリック医薬品によって価格差を縮めることは可能ですが、南米の経口糖尿病治療薬市場において、低所得層の地域では、経済的負担がSGLT2阻害薬やDPP-4阻害薬の普及に影響を与え続けるでしょう。
セグメント分析
2025年、南米の経口糖尿病治療薬市場において、ビグアナイド系薬剤は43.31%のシェアを占めました。これは、メトホルミンが公的医薬品リストに掲載されていることや、ジェネリック医薬品が入手可能であることが背景にあります。メトホルミンは、主要な国々の市場において、SUS(ブラジル国民健康制度)、ファルマシア・ポプラール、および同等の公的補助プログラムを通じて提供されています。スルホニル尿素系薬剤およびDPP-4阻害薬は、メトホルミン単剤療法を超えて治療が進む患者を対象としています。シタグリプチン、ビルダグリプチン、リナグリプチンについては、特許満了に伴いジェネリック医薬品の存在感が高まっています。固定用量配合剤も、処方医が単剤療法を超えて治療を段階的に強化する際に役立っています。この剤形により、患者の治療計画で使用されている確立された薬剤クラスを維持しつつ、個別の調剤回数を減らすことができます。
SGLT2阻害薬は、2026年から2031年にかけてCAGR6.58%で成長すると予測されています。これに対し、南米の経口糖尿病治療薬市場全体のCAGRは3.48%です。ダパグリフロジンおよびエンパグリフロジンは、糖尿病の専門医療の枠を超えて使用されるため、循環器学および腎臓学の分野でも重要な役割を果たしています。αーグルコシダーゼ阻害薬、ドーパミンD2受容体アゴニスト、およびメグリチニド系薬剤は、専門医主導の限定的な役割にとどまっています。経口GLP-1受容体アゴニスト(主にリベルサス)は、公的保険による償還が限定的であるため、依然として高級な民間医療チャネルに集中しています。
2型糖尿病は2025年の売上高の89.24%を占めており、2031年までCAGR4.22%で拡大すると予測されています。この患者群の規模は、2024年時点で3,500万人の成人が糖尿病に罹患しているという地域的な糖尿病の負担を反映しています。スクリーニングや患者登録が改善されるにつれて、治療開始率は上昇する可能性があります。また、治療の進行段階において、初期のメトホルミン療法にSGLT2阻害薬や配合錠を追加することも可能です。
前糖尿病およびインスリン抵抗性は依然としてアンメットニーズのある領域であり、2024年には南米および中南米で3,220万人が空腹時血糖異常を有すると推定されています。ブラジルの「SBD 2026」調剤ガイドラインでは、前糖尿病の管理が公的投資の優先事項として位置づけられています。「ファルマシア・ポプラール(Farmacia Popular)」を通じたメトホルミンの無料提供により、早期介入における費用面の障壁が低減されています。前糖尿病に特に適応が示されている経口治療薬に対する保険償還は、ほとんどの国で依然として限定的です。1型糖尿病の補助的経口療法は、この地域の治療構成において依然として小さな割合を占めるに留まっています。SGLT2阻害薬は、大学病院においてインスリン療法への適応外併用として慎重に使用されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 2型糖尿病の治療対象者の拡大
- メトホルミンを中心とした公的セクターによる治療へのアクセス
- SGLT2阻害薬の心血管および腎臓に対する有益な効果
- 定量配合錠への移行
- デジタル処方箋の再発行とオンライン薬局の利用拡大
- 現地のジェネリック医薬品および技術移転能力
- 市場抑制要因
- 高額な自己負担による医薬品費の負担
- 農村部における診断と治療へのアクセス格差
- 規制および償還制度の分断
- 注射剤および体重管理療法による代替
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 薬剤クラス別
- ビグアナイド系薬剤
- スルホニル尿素系薬剤
- ジペプチジルペプチダーゼ-4阻害薬
- ナトリウム・グルコース共輸送体2(SGLT2)阻害薬
- αーグルコシダーゼ阻害薬
- ドーパミンD2受容体アゴニスト
- メグリチニド系薬剤
- 経口GLP-1受容体作動薬
- 固定用量配合経口治療薬
- 糖尿病の種類別
- 2型糖尿病
- 1型糖尿病の補助的経口療法
- 前糖尿病およびインスリン抵抗性
- 製剤別
- 即放性錠
- 徐放性錠剤
- フィルムコーティング錠
- その他の剤形
- 流通チャネル別
- 小売薬局
- 病院薬局
- オンライン薬局
- その他の流通チャネル
- 国別
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AstraZeneca PLC
- Biomm S.A.
- Boehringer Ingelheim International GmbH
- Eli Lilly and Company
- EMS S.A.
- Eurofarma Laboratorios S.A.
- Grupo Farmaceutico Somar
- Hypera S.A.
- Johnson & Johnson
- Laboratorios Bago S.A.
- Laboratorios Roemmers S.A.
- Merck & Co., Inc.
- Novartis AG
- Novo Nordisk A/S
- Pfizer Inc.
- Sanofi S.A.
- Takeda Pharmaceutical Company Limited
第7章 市場機会と将来の展望



