


冷蔵トレーラー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Refrigerated Trailer - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124743
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、冷蔵トレーラー市場の規模は2025年に74億9,000万米ドルと評価され、2026年の79億8,000万米ドルから2031年までに109億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.55%となる見込みです。
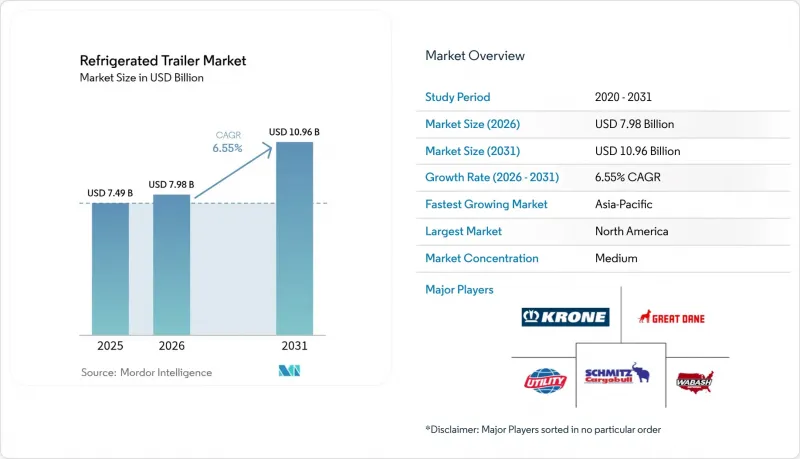
本レポートは、製品タイプ(冷凍食品用トレーラーおよび冷蔵食品用トレーラー)、トレーラーの長さ(28フィート以下、29~49フィート、49フィート以上)、冷凍動力源(ディーゼル内燃機関、ディーゼル・電気ハイブリッドなど)、エンドユーザー(乳製品、果物・野菜、肉・魚介類、医薬品など)、および地域別に分類されています。市場予測は、金額(米ドル)および数量(単位)で提示されています。
世界の冷蔵トレーラー市場の動向と洞察
Eコマース主導のラストマイル・コールドチェーン配送に対する需要の高まり
オンライン食料品配達サービスは、配送頻度やトレーラーの設計を一新させ、多温度帯に対応し、密集した都市部の道路を走行できる、より短く機動性の高い車両の導入を運送事業者に促しています。パフォーマンス・フード・グループは、ゼロエミッションのフルフィルメントセンターを支援するため、カリフォルニア州で30台以上のバッテリー式電気冷蔵トレーラーを導入し、電気システムの商業的な実現可能性を裏付けています。最大28フィートのユニットの汎用性がその成長を支えており、サーモキング社の「TracKing」プラットフォームのような高精度なテレマティクス技術により、ストップ・アンド・ゴーのルートにおいても、貨物の品質を±0.9°F以内に維持しています。電気トレーラーに投資する運送会社は、自治体の騒音低減規制や、ディーゼル車両では実現不可能な夜間配送枠も活用しています。都市で渋滞料金制度やゼロエミッションゾーンの導入が進む中、事業者は電気冷蔵トレーラーを、将来のアクセス制限に対するリスクヘッジと捉えています。したがって、Eコマースの成長と持続可能性政策の融合により、コンパクトなバッテリー駆動の車両は、次世代のコールドチェーンにおいて不可欠な要素として定着しつつあります。
温度記録とトレーサビリティを義務付ける、より厳格な食品安全規制
米国におけるFSMA 204の施行により、荷主は高リスク食品について、輸送の全工程にわたる温度履歴を記録することが義務付けられています。規制違反はリコールや民事罰則を招く可能性があり、そのコストは設備の追加費用を上回るため、データの自動アップロードが可能なテレマティクス対応トレーラーの導入が促進されています。グレート・デーン社は現在、新型冷蔵モデルにFleetPulseテレマティクスシステムを標準装備しており、監査対応を簡素化するリアルタイムのアラート機能を提供しています。EUの規則(EC)852/2004も同様のトレーサビリティ要件を規定しており、輸送事業者が従来のトレーラーにBluetoothプローブやクラウドダッシュボードを後付けすることを促進しています。この規制の動きは、ハードウェア、ソフトウェア、コンプライアンス報告をサブスクリプションパッケージに統合するサプライヤーに恩恵をもたらしています。長期的には、温度記録の義務化は世界的に統一される可能性が高く、すべての冷蔵トレーラー市場参入企業にとって、基準となる仕様が引き上げられていくでしょう。
ディーゼル式と比較した電気/ハイブリッド式TRUの初期コストの高さ
バッテリー式電気TRUは、ディーゼル式ユニットに比べて2~3倍のコストがかかるため、補助金を受けられない輸送事業者にとっては、投資回収期間が5年を超えてしまいます。商業ローンに依存する小規模な運送業者は、より高い金利に直面しており、キャッシュフローの調整が困難になっています。ワバッシュ・ナショナル社は、ハードウェア、メンテナンス、テレマティクスを月額支払いにまとめた「Trailers-as-a-Service(トレーラー・アズ・ア・サービス)」サブスクリプションを通じてこの課題に対処しており、設備投資(Capex)を運営費(OpEx)へと転換しています。高電圧システムを安全に保守するための技術者のトレーニングには間接コストが追加される一方、地域の電力価格は総所有コスト(TCO)に影響を与えます。バッテリー価格が下落するか、インセンティブが拡大するまでは、燃料税や排出ガス規制による罰則が比較的緩やかな地域では、ディーゼルが引き続き主流となるでしょう。
セグメント分析
2025年、冷凍トレーラーは、零下での品質維持が求められる肉類、水産物、調理済み食品の物流のおかげで、冷蔵トレーラー市場規模の54.62%を占めました。運送事業者にとって、1積載あたりの貨物価値が常に10万米ドルを超えるため、高断熱性やデュアルコンプレッサーシステムの導入は正当化されています。一方、冷蔵トレーラーは、オンライン食料品や医薬品バイオ製剤が36°Fから46°Fの温度安定性を必要とするため、2031年までCAGR8.33%を記録すると予測されており、これにより運送事業者はマルチゾーンライナーや急速冷却蒸発器への投資を進めています。
技術の融合により境界線が曖昧になっています。グレート・デーン社の「エベレスト」プラットフォームでは、可変速コンプレッサーと可動式隔壁により、運送事業者が冷凍モードと冷蔵モードを切り替えることが可能です。カリフォルニア州大気資源局(CARB)の低GWP規制は、幅広い温度範囲で効果的な冷媒を推奨しており、OEM各社に柔軟なシステムの設計を促しています。生鮮食品のリードタイムが短縮される中、運送業者は、温度漏れを招くことなく、今日はイチゴ、明日はアイスクリームといったように用途を切り替えられるトレーラーをますます求めています。
49フィートを超えるトレーラーは、2025年の売上高の52.05%を占めており、これは、ドックドアやクロスドックが53フィート級の車両を中心に標準化されている州間路線における規模の経済を反映しています。このセグメントの持続力は、予測可能な積載効率と、トンマイルあたりの運行回数の削減に大きく起因しています。一方、28フィートまでのトレーラーは、都市物流において大型車両にペナルティを課す混雑規制が強化される中、8.05%という最も高いCAGRを記録しています。
都市部の配送時間帯では、小半径での旋回や路肩への接岸が可能な車両が好まれます。そのため、小型の冷蔵ボディは、シカゴ、パリ、シンガポールにおいて、オンライン食料品やミールキットの配送需要を獲得しています。ハイブリッド型フリートでは、48フィートの長距離輸送用車両が都市部の集配センターへ荷物を運び、そこから28フィートのサテライト車両が配送を行うという構成となっており、これは航空貨物の「ハブ・アンド・スポーク」方式を彷彿とさせます。OEM各社は、シャーシの長さにかかわらず適応可能なモジュラー式冷蔵パッケージを提供することでこれに応えており、これによりフリート管理者は部品在庫を統合できるようになっています。
地域別分析
北米は、2025年に売上高シェア39.15%を占め、冷蔵トレーラー市場をリードしています。その背景には、充実した州間高速道路網、倉庫の自動化、およびデジタル温度記録を義務付けるFSMA(食品安全現代化法)の規制があります。中核となる需要は年間平均4万4,000台であり、シャーシの納期遅延により2024年に一時的な落ち込みが見られたもの、2025年の受注は回復する見込みです。フリート各社は、小売業者のESGスコアカードを満たすため、サブスクリプションモデルや電動TRU(トレーラー用冷凍ユニット)を導入しており、テレマティクスの普及率は70%を超え、予知保全やルート最適化が可能になっています。
アジア太平洋地域は、JBSによる1億米ドルのベトナム食肉ハブ建設などの投資や、一人当たりのコールドチェーン支出を押し上げる急速な都市化に後押しされ、8.92%のCAGRで地域別で最も速い成長を記録しています。現地での組立ラインにより輸入関税が削減され、地域内のフリートにとって、規制に準拠したトレーラーがより手頃な価格となります。中国やインドにおける農業用冷蔵倉庫への政府補助金は、間接的にトレーラーの需要を刺激しており、ライドシェアプラットフォームでは、積載容量を共有する冷蔵バンの試験運用が行われており、輸送モードの融合の可能性を示唆しています。
欧州では、改正されたF-ガス規制により、特にドイツ、フランス、北欧諸国において、GWP値の高いR404AシステムからCO2やプロパンなどの自然冷媒への置き換えが進み、着実な拡大が続いています。総所有コスト(TCO)の試算では、陸上電源が十分に整備された高密度配送ルートにおいて、完全電気式トレーラーが有利とされています。ラテンアメリカやアフリカの新興市場では、開発銀行による資金提供を受けたインフラプロジェクトが進んでいますが、為替相場の変動により、車両投資のペースは鈍化しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- Eコマースによるラストマイルのコールドチェーン配送への需要の高まり
- 温度記録とトレーサビリティを義務付ける、より厳格な食品安全規制
- ディーゼル不要のハイブリッドおよび完全電気式輸送用冷蔵ユニットへの移行(Zetrus)
- アジア太平洋地域およびアフリカの新興経済国におけるコールドチェーンの急速な整備
- フリートデータ分析による予知保全と稼働率の向上
- ESGを背景とした投資家からの圧力により、車両の近代化が加速しています
- 市場抑制要因
- 電気/ハイブリッド式TRUとディーゼル式TRUの初期コストの差
- 長距離輸送ルート沿いの充電・陸上電源インフラの不足
- 慢性的なドライバー不足が冷蔵輸送能力を制約しています
- 変動の激しいHFC段階的削減法が技術面での不確実性を生み出しています
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ(温度クラス)別
- 冷凍食品用トレーラー
- 冷蔵食品用トレーラー
- トレーラーの長さ/ 積載量別
- 28フィート以下(パップおよびシティ)
- 29~49フィート(標準)
- 49フィート以上(長距離輸送/53フィート)
- 冷凍用電源別
- ディーゼル内燃機関ユニット
- ディーゼル・電気ハイブリッド
- フル電動/バッテリー駆動型ユニット
- 極低温および代替燃料ユニット
- エンドユーザー別
- 乳製品
- 果物・野菜
- 食肉・水産物
- 医薬品・ライフサイエンス
- ベーカリー・菓子
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Wabash National Corporation
- Great Dane LLC
- Utility Trailer Manufacturing Company
- Schmitz Cargobull AG
- Kogel Trailer GmbH
- Lamberet SAS
- Fahrzeugwerk Bernard Krone GmbH
- Montracon Ltd
- Randon Implementos
- Gray & Adams Ltd
- Hyundai Translead
- CIMC Vehicles Group
- Chereau(The Reefer Group)
- Polar King International Inc.
- Wernicke Trailer
- Stoughton Trailers LLC
- Vanguard National Trailer Corp.
- THT New Cool(Heering)
- SOR Iberica
- MHI Thermal Transport
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


