


リン酸:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Phosphoric Acid - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124124
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、リン酸の市場規模は、2025年に9,691万トン、2026年に1億76万トンとなり、2031年までに1億2,407万トンに達すると予測されており、2026年から2031年にかけてCAGR4.25%で成長すると見込まれています。
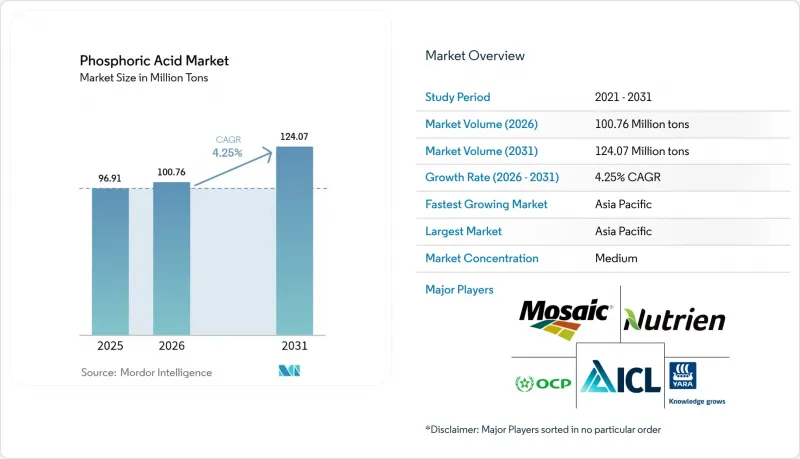
本レポートは、グレード(肥料用、食品用など)、製造プロセス(湿式法、熱処理法、二次情報/回収)、エンドユーザー産業(肥料、食品・飲料、化学、医薬品、冶金など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は、数量(トン)ベースで提示されています。
世界のリン酸市場の動向と洞察
食料安全保障プログラムにおける肥料用リン酸の需要拡大
インドは2025年、リン酸二アンモニウムへの補助として42億米ドルを拠出することを決定しました。この支出により、国内のリン酸消費量は180万トン増加しました。アフリカ連合の「アジェンダ2063」では、2030年までに1ヘクタールあたり50kgの肥料使用を目標としており、これは現在の3倍に相当します。これにより、アフリカ大陸全体で輸入リン酸の需要がさらに高まると見込まれます。中国が2024年にリン鉱石の輸出割当量を22%削減したことで、買い手はすでにモロッコ産への切り替えを進めており、これにより2027年までリン酸の市場価格は1トン当たり900米ドル以上で推移する見込みです。また、各国政府主導のプログラムにより、後方統合も加速しています。IFFCOのパラディップ工場(年産50万トン)が2025年に稼働を開始し、インドの輸入依存度は50%を下回りました。
加工食品およびRTD飲料における酸味料の採用動向
米国の清涼飲料メーカーは2025年、酸味を中和しつつ、通常の添加率を大幅に上回るFDAの添加上限値0.5%を満たすため、34万トンのクエン酸をリン酸系代替品に置き換えました。世界的に、即飲用コーヒーおよび紅茶の出荷量は2030年までCAGR6.1%で増加しており、タンパク質が沈殿するのを防ぐために、1リットルあたりリン酸キレート剤が必要です。中国における1人当たりの清涼飲料水消費量は依然として米国の3分の1にとどまっており、十分な成長余地があることを示しています。欧州のE338分類では、乳製品デザートやプロセスチーズへのリン酸の使用が引き続き承認されており、2025年には18万トンの需要増が見込まれます。
モロッコおよび中国における岩石リン酸塩の供給ショック
モロッコのOCPグループは、世界の海水級リン鉱石埋蔵量の約70%を支配していますが、クリブガ鉱山およびユスフィア鉱山における採掘率は、地質学的制約に直面しています。これは、鉱石の品位が2020年のP2O5 32%から2025年にはP2O5 28%へと低下し、選鉱コストの増加を余儀なくされるためです。2024年に中国が輸出割当量を22%削減したことで、出荷量は480万トンに制限され、アジアの買い手はモロッコ産リン鉱石の輸送に対し、1トンあたり85~110米ドルの運賃割増を支払うことを余儀なくされました。また、西サハラでのコンベアへの妨害行為により、2024年には120万トンの生産能力が3か月間停止し、単一供給源によるリスクが露呈しました。
セグメント分析
2025年の生産量の79.87%を肥料用が占めていますが、飲料メーカーによるpH安定剤の使用拡大に伴い、食品用は2031年までCAGR4.59%で拡大する見込みです。電子機器用および超高純度グレードは、肥料用価格の8~12倍という価格水準により利益率を守っており、これはニッチなサプライヤーにとって明らかなメリットとなります。
価格の二極化が拡大しています。台湾セミコンダクター・マニュファクチャリング・カンパニー(TSMC)のアリゾナ工場だけでも、純度99.999%以上の原料を年間6,800トン確保しており、スポット価格より40~60%高いプレミアムが付いています。欧州食品安全機関(EFSA)による2024年の添加物E338の再評価は、規制面での安心感を強め、食品グレードに特化した投資を後押ししています。
地域別分析
アジア太平洋地域は2025年に数量シェアの55.97%を占め、2031年までCAGR4.54%で世界の拡大を牽引する見込みです。これは、中国の年間生産能力4,000万トンと、インドが後方統合を通じて2028年までにリン酸二アンモニウムの輸入量を半減させる取り組みに後押しされています。2025年、日本と韓国は合わせて電子機器用リン酸を大量に消費し、サムスン電子とSKハイニックスは、メモリチップの生産拡大を支援するため、プレイオンおよびイノフォスと長期供給契約を締結しました。
北米では、モザイク社のフロリダ・ルイジアナ生産ラインが480万トンを生産しましたが、アジア太平洋地域の生産量増加率は引き続き欧米を上回る見込みです。米国の「CHIPS and Science Act(チップス・アンド・サイエンス法)」は、超高純度リン酸の需要において逆の動向を生み出しています。インテルのアリゾナ州の工場とサムスンのテキサス州の施設は、2028年までに年間で合計して相当量を消費することになり、イノフォス社およびプレイオン社との専用の供給契約が必要となります。カナダには経済的に採算の取れる鉱石がないため、ニュートリエン社は市販のリン酸を輸入し、カリウムと混合しています。
欧州では、生産はベルギー(プレイオン)、フィンランド(ヤラ)、ロシア(フォスアグロ)に集中していますが、液体排出ゼロの義務や炭素国境調整メカニズムにより生産コストが膨らんでいるため、同地域は構造的な減少に直面しています。欧州は、水資源回収規制やロシア産供給に対する制裁によるコスト圧力に直面しています。Prayon社は2024年に8,500万米ドルを投じて水の再利用率95%を達成しましたが、一方、ロシアからのEU域内への輸出量は2023年以降80%減少しました。ドイツのBASF社とフランスのTimac社は、利益率を確保するため、輸入原料からの希土類抽出の試験を行っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 食料安全保障プログラムにおける肥料用需要の加速
- 加工食品および即飲(RTD)飲料における酸味料の採用状況
- LiFePO4電池の生産とクローズドループ型リサイクル
- 半導体製造工場における高純度エレクトロニクス用エッチング液の需要
- 低品位鉱石のマイクロ浮選により新たな生産能力が実現
- 市場抑制要因
- モロッコおよび中国における岩石リン鉱石の供給ショック
- 「液体排出ゼロ」規制により、排水処理コストが膨らんでいます
- リン酸塩を含まない水処理薬剤のシェアが拡大しています
- バリューチェーン分析
- ポーターのファイブフォース
- 価格動向の分析
第5章 市場規模と成長予測
- グレード別
- 肥料のグレード
- 食品グレード
- 飼料グレード
- 工業グレード
- エレクトロニクス/超高純度グレード
- プロセス別
- 湿式プロセス
- 熱処理
- 二次資源/回収
- エンドユーザー産業別
- 肥料
- 食品・飲料
- 化学品
- 医薬品
- 金属工学
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Aditya Birla Group
- Agropolychim
- EuroChem Group
- ICL
- IFFCO
- Innophos
- J.R. Simplot Company
- Jordan Phosphate Mines Company, PLC.(JPMC)
- Mosaic
- Nutrien
- OCP
- PhosAgro Group
- Prayon
- Sterlite Copper(A Unit of Vedanta Limited)
- Yara International
- Yuntianhua Co., Ltd.
第7章 市場機会と将来の展望



