


フロートガラス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Float Glass - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124122
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のフロートガラス市場規模は7,686万トンと推定されており、2025年の7,427万トンから拡大し、2031年には9,118万トンに達すると予測されています。
2026年から2031年にかけてのCAGRは3.48%となる見込みです。
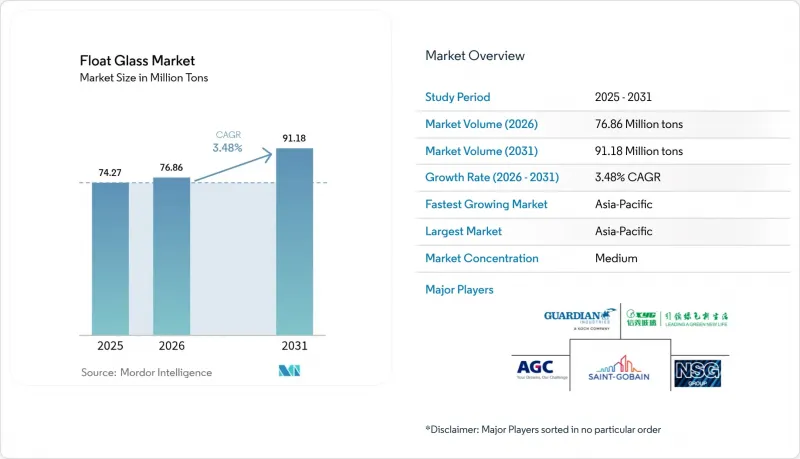
本レポートは、製品タイプ(クリア、着色、パターン入り、ワイヤー入り、エクストラクリア/低鉄分)、用途(建築・建設、自動車、ソーラーガラス、その他の用途)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は数量(トン)単位で提示されています。
世界のフロートガラス市場の動向と洞察
新興経済国における建設セクターの拡大
交通、住宅、産業回廊に対する公共部門による断固たる支出が、南アジアおよび東南アジア全域における建築用ガラスの持続的な購入を後押ししています。インドの建設パイプラインは、同セクターの年間営業収益の3.5倍に相当します。タイの東部経済回廊では、人手不足によりプロジェクトの進行が鈍化しているにもかかわらず、依然として大量のフロートガラスが消費され続けています。地域のフロートガラス生産ラインの稼働率はすでに80%を下回っているため、これらの需要拠点の近くに位置するメーカーは、新規投資を行うことなく、迅速に出荷量を拡大することができます。その結果、フロートガラス市場は、成熟した西側諸国での消費が頭打ちになるのを相殺するために、急成長する新興経済国に依存することになるでしょう。
自動車の軽量化により、1台あたりのガラス使用面積が増加
電動化の義務化により、重量は自動車メーカーにとって最重要のKPI(主要業績評価指標)となりましたが、一方で、先進運転支援システム(ADAS)、パノラミックルーフ、没入型インフォテインメントスクリーンにより、1台あたりのガラス表面積は拡大しています。このパラドックスがフロートガラス市場の構造的な上昇を後押ししており、OEM各社は、アンテナ、ヒーター、ヘッドアップディスプレイ(HUD)のコーティングを統合した、より薄く、かつより大きな合わせガラスや強化ガラスを指定しているからです。福耀ガラスが、電動化車両プラットフォーム専用の新規フロートガラス生産ラインに58億人民元(8億400万米ドル)を投資する決定を下したことは、この市場の機会の規模を如実に示しています。その結果として求められる光学的な透明性と電磁波透過性は、プレミアム価格設定を裏付け、技術力のあるサプライヤーにとって、販売量の増加が売上高および利益率の拡大に直結することを保証しています。
安全ガラスにおけるポリマーおよびポリカーボネートの代替材
自動車および建築基準では、合わせガラスと同等の耐衝撃性を保ちつつ、重量を40~50%軽減できるポリカーボネート製ソリューションが認められています。そのため、軽量化を重視するOEM各社は、ポリマー製のルーフやリアウィンドウの採用を試みていますが、耐傷性、紫外線安定性、光学歪みといった課題により、その使用は依然としてニッチな用途に限定されています。これに対し、ガラスメーカーは、イーストマン社の欧州における生産能力拡大が示すように、先進的なPVB中間膜を用いた、より薄く軽量な合わせガラスを提案しています。こうした素材競争は、フロートガラス市場のCAGRを抑制する一方で、イノベーションを促進し、製品の適用範囲を広げ、参入障壁を高めています。
セグメント分析
2025年時点で、クリアシートはフロートガラス市場シェアの62.70%を占めており、2031年までCAGR3.79%という最も高い成長率を記録する見込みです。この圧倒的な優位性は、比類なき汎用性を反映しています。ファサード用ガラス、自動車用フロントガラス、低鉄ソーラーカバーなど、いずれも着色や模様入りの製品では達成できないレベルの透明性が求められているからです。メーカー各社は、気泡含有量や鉄分残留を抑制する精製技術および溶融均質化技術に研究開発予算を投入しており、これにより、コモディティ化による逆風を相殺する利益率を確保しています。着色ガラスや模様入りガラスは、デザイン主導のニッチ市場として存続していますが、その普及は構造的な技術革新というよりは、建築動向の周期的な変動に左右されています。
超透明で低鉄分のグレードは、太陽光発電ブームによる経済性と、高級感あふれるファサードの美観に支えられ、プレミアム市場の頂点に位置しています。NSG社の「Pilkington Mirai(TM)」やXinyi社の2.0 mmガラス製品ラインは、埋め込み炭素量の削減と極薄化の両方に重点が置かれていることを如実に示しています。N型太陽電池モジュールが生産ラインを次々と通過するにつれ、ガラスの不良率は上昇していますが、逆説的に、設置された1ギガワットあたりの透明ガラスの使用量は増加しています。したがって、統合された砂採石場やリアルタイム不純物スキャナーは、フロートガラス市場全体において重要な競争上の強みとなっています。
地域別分析
フロートガラス市場はアジア太平洋地域が主導しており、2025年には世界生産量の62.65%を供給し、2031年までCAGR3.92%で拡大しています。中国はメガスケールのキルン集積地を基盤として市場を支えており、一方、インドは前例のない1兆5,000億米ドル規模の建設ブームに乗じており、住宅タワーや物流パーク向けに大型ガラスを大量に吸収しています。タイの「東部経済回廊」周辺におけるインフラ投資は、住宅市場の減速に伴う地域的な需要の落ち込みを緩和しています。しかし、アジアの輸出業者は、運賃の高騰や差し迫ったCBAM(炭素国境調整措置)課税への対応を迫られており、出荷トン当たりのCO2排出量を削減するため、ハイブリッド炉や屋上太陽光発電への試験的な投資が進められています。
歴史的にフロートガラスの革新の発祥地であった欧州は、今や低炭素製造の試金石となっています。サンゴバンの「ORAE」シリーズは、高いリサイクル素材含有率と「クレイドル・トゥ・クレイドル(C2C)」認証を兼ね備えており、一方、AGCインターパネはドイツとオーストリアでの設備更新により、住宅着工件数の低迷にもかかわらず生産ラインの効率を向上させています。
北米では、ニアショアリングの動向とクリーンエネルギーへのインセンティブを活かし、富耀(Fuyao)社がイリノイ州のフロートガラス工場に4億米ドルを投じ、中西部にあるEV工場へのジャスト・イン・タイム供給を確保しています。「インフレ抑制法」による製造税額控除と相まって、これらの動きにより、輸入への依存から国内で溶解されたシートガラスへの移行が進み、リードタイムとカーボンフットプリントの削減につながっています。南米、中東・アフリカでは、スタジアムの建設、海水淡水化プロジェクト、スマートシティの立ち上げを通じて生産量が漸増していますが、現地の生産能力が限られているため、一人当たりの消費量は成熟市場の基準を下回っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 新興国における建設セクターの拡大
- 自動車の軽量化により、1台あたりのガラス面積(m2)が増加しています
- 大規模太陽光発電所の建設が、低鉄フロートガラスの需要を押し上げています
- 都市再生には、エネルギー効率の高いファサードが不可欠です
- BIPVファサード規制が、超高透明・低鉄基板の普及を後押ししています
- 市場抑制要因
- ソーダ灰および天然ガスの価格変動
- 安全ガラスにおけるポリマーおよびポリカーボネートの代替材料
- EUの炭素国境調整メカニズムに伴うコンプライアンスコスト(注目されていない点)
- バリューチェーン分析
- 原材料分析
- 砂
- 石灰岩
- ソーダ灰
- ドロマイト
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- クリア
- 着色
- パターン入り
- 有線
- エクストラ・クリア/低鉄分フロートガラス
- 用途別
- 建築・建設
- 自動車
- ソーラーガラス
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ベトナム
- タイ
- インドネシア
- マレーシア
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- ナイジェリア
- カタール
- アラブ首長国連邦
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AGC Inc.
- BG
- CARDINAL GLASS INDUSTRIES, INC
- China Glass Holding
- China Luoyang Float Glass Group Co., Ltd.
- Flat Glass Group Co., Ltd
- Fuyao Group
- Guardian Industries Holdings
- Kibing Group
- Nippon Sheet Glass Co., Ltd
- PRESS GLASS Holding SA
- PT Mulia Industrindo Tbk
- Saint-Gobain
- SCHOTT
- Sisecam
- Taiwan Glass Ind. Corp.
- Vitro
- Xinyi Glass Holdings Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


