


移植診断:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Transplant Diagnostics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 131 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123564
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の移植診断市場の規模は68億8,000万米ドルと推定されており、2025年の63億9,000万米ドルから拡大し、2031年には99億8,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR7.71%で成長すると見込まれています。
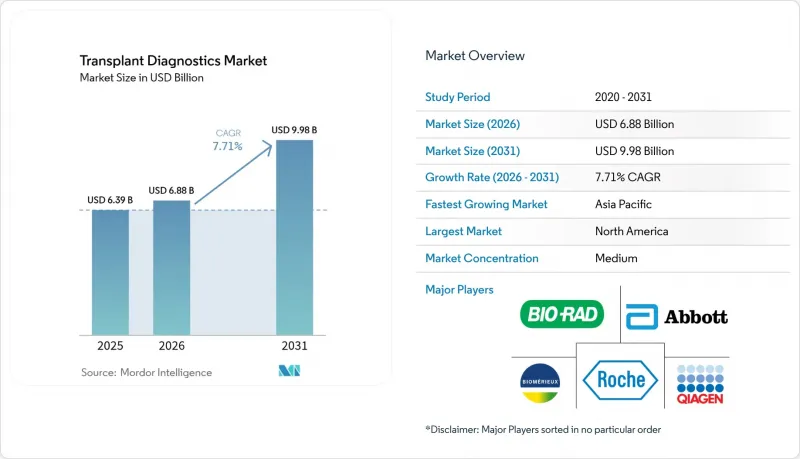
本レポートは、技術別(分子診断および非分子診断)、製品別(機器、試薬など)、移植の種類別(固形臓器、幹細胞、軟組織)、用途別(診断および研究)、エンドユーザー別(独立系検査機関など)、地域別(北米、欧州、アジア太平洋など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の移植診断市場の動向と洞察
移植件数の増加(固形臓器および細胞治療)
2024年、米国の病院では4万8,000件以上の臓器移植が行われ、3.3%の増加となりました。これは、世界の増加傾向を反映したものです。現在、循環停止後の臓器提供による移植は、死亡ドナーによる移植手術の36%を占めており、移植を受けられる患者の層を広げています。造血幹細胞移植における同様の勢いは、部分的に不適合なドナーの適格性を確認する高解像度HLAタイピングと関連しており、特に民族的に多様な患者に恩恵をもたらしています。肺の継続的な提供により、移植率は12ヶ月以内にすでに16%上昇しました。手術件数の増加は、適合性検査、術後モニタリング、および長期的な拒絶反応の監視に対する需要の増加につながります。その結果、移植診断市場では、試薬の販売が持続的に伸び、導入済みシステムの稼働率も向上しています。
NGSベースのHLAおよびdd-cfDNAモニタリングへの移行
NGSプラットフォームは、検体のバーコード化により複数のHLA遺伝子座の高解像度タイピングを同時に行うことができ、スループットを向上させると同時に、対立遺伝子あたりのコストを削減します。dd-cfDNAアッセイは、組織検査よりも早期に移植片の損傷を検出できるようになり、心臓移植患者において信号値の上昇に対するハザード比は2.56となっています。全国の保険者は、生検に伴う合併症の減少による下流工程でのコスト削減をますます認識しており、償還承認が加速しています。検査機関は、シーケンサー、ソフトウェア、消耗品をまとめてサンプルごとの予測可能な料金体系とした試薬レンタル契約を通じて柔軟性を獲得しており、これにより中規模医療機関におけるNGSの導入がさらに拡大しています。
高い検査費用と設備投資
包括的なNGSシステムは、バリデーション前に50万米ドルを超える場合があり、一方、高品質な試薬は1検体あたり400米ドルに達することもあります(arup.com)。FDAによるラボ開発検査(LDT)の監督により、10年間で12億9,000万米ドル近くのコンプライアンス関連費用が発生します。処理能力が限られている検査機関は、これらの費用を償却するのに苦戦しており、その結果、処理能力の高い基幹センターへの統合が進んでいます。また、コスト圧力の影響はdd-cfDNAアッセイにも及んでおり、支払者側の料金体系が分析の複雑さに追いついていないため、低所得地域での広範な導入が遅れています。
セグメント分析
分子検査は、比類のない対立遺伝子分解能と多重解析能力により、2025年には移植診断市場の68.92%のシェアを占めました。2031年までの同セグメントのCAGR7.63%は、抽出、ライブラリ調製、シーケンシングを統合されたプラットフォームに集約し、手作業時間を短縮する検査室の自動化の恩恵を受けています。フローサイトメトリーによる交差適合試験などの補完的な非分子検査は、緊急の死亡ドナーの割り当てにおいて依然として不可欠であり、特殊な使用事例においてCAGR12.02%で成長しています。
プラットフォームの機能強化により、NGSリードとAIベースの補完解析が統合され、曖昧な対立遺伝子の整合が行われるようになったことで、シーケンシングが不十分な領域におけるコール精度が向上しています。同一のシーケンサー上で使用されるdd-cfDNAキットは、患者1人あたりの試薬消費量を増加させ、分子ワークフローにおける移植診断市場の規模を拡大させています。19年間にわたるベンチマークを網羅する外部能力評価プログラムでは、遺伝子型の一致率が着実に上昇しており、技術の成熟度が裏付けられています。
2025年においても、試薬および消耗品は売上高の64.93%を占め、依然として収益の柱となっています。これは、NGSの実行ごとにバーコード付きプライマー、ポリメラーゼ、キャプチャプローブが消費されるためです。一方で、ソフトウェアおよび分析分野はCAGR13.58%を記録すると予想されており、アルゴリズムによる品質管理(QC)、フェーシング、臨床レポート作成の自動化に伴い、デジタルサービス分野における移植診断市場の規模が拡大する見込みです。
クラウドネイティブのプラットフォームは、オンプレミスインフラの必要性を低減し、世界中から提出されるアレル情報ごとに更新されるリアルタイムの変異データベースをサポートします。機器は使用量ベースのリースへと移行しており、これにより設備投資(CAPEX)が運営予算に振り替えられ、ハードウェアの成長が鈍化しています。ベンダーはAIライセンスを試薬キットにバンドルし、すべてのアッセイサイクルにデータサブスクリプションを組み込むことで、継続的な収益を確保しています。
地域別分析
北米は、包括的なメディケア政策、4万8,000件の移植手術、およびdd-cfDNAモニタリングを日常的に導入している密な医療センターネットワークにより、2025年に世界の収益の42.42%を占めました。AI分析装置の広範な導入と早期の償還決定により、単価は単一桁台半ばのプレミアムが維持されています。FDAによるLDT(ラボ開発検査)の規制は小規模施設に打撃を与える可能性があり、スケールメリットを活かせる全国的な参照検査機関へのアウトソーシングを促すことになります。
欧州は、統一された品質管理体制を備えた成熟したインフラを有していますが、GDPRにより希少対立遺伝子のデータ交換が制限されているため、多施設共同研究の設計が複雑化し、バイオマーカーの検証が遅れています。医療技術評価機関は、多くの場合、長期的な臨床転帰データの提出を要求するため、ベンダーの投資回収期間が長期化しています。それにもかかわらず、人口の高齢化と固形臓器移植待機者数の増加により、検査件数は安定して推移しています。
アジア太平洋地域は、CAGR11.36%という最も急速な拡大を記録しています。これは、日本が遺伝子編集による異種移植の準備を先導し、インドが1年生存率85~90%という基準を達成して移植能力を拡大しているためです。各国政府は、輸入への依存を軽減するために、国内のバイオプリンティングおよび次世代シーケンシング(NGS)製造への投資を行っており、これにより試薬の入手可能性が高まっています。大規模な人口にまたがる多様なHLAプロファイルは、高解像度の遺伝子型判定に対する需要をさらに高め、移植診断市場を拡大させています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 移植件数の増加(固形臓器および細胞治療)
- NGSを活用したHLAおよびccfDNAサーベイランスへの移行
- ベンダーによる試薬レンタルおよび従量課金制
- AIを活用した組織適合性マッチング
- 3Dプリントによるマイクロ臓器を参照用対照として
- 市場抑制要因
- 高い分析コストと設備投資
- 世界各国の償還制度のばらつき
- 国境を越えた登録制度におけるデータプライバシーの課題
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 技術別
- 分子
- PCRに基づく分子アッセイ
- シーケンシングに基づく分子アッセイ
- 非分子系
- 分子
- 製品別
- 機器
- 試薬・消耗品
- ソフトウェア/ アナリティクス
- 移植タイプ別
- 固形臓器
- 幹細胞/ 骨髄
- 軟組織
- 用途別
- 診断
- 研究
- エンドユーザー別
- 独立系試験機関
- 病院および移植センター
- 学術研究機関
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Becton, Dickinson & Co
- bioMerieux SA
- Bio-Rad Laboratories Inc.
- CareDx Inc.
- F. Hoffmann-La Roche AG
- Hologic Inc.
- Illumina Inc.
- Qiagen NV
- Thermo Fisher Scientific Inc.
- Immucor Inc.
- Omixon Ltd.
- GenDx(GenCell)
- BioGenuix
- Oxford Nanopore Technologies
- Eurofins Scientific
- Natera Inc.
- BGI Genomics
- Eurofins Transplant Genomics
- Genetron Health
- Pacific Biosciences
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 131 Pages
- 納期
- 2~3営業日


