


資産追跡:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Asset Tracking - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123323
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、資産追跡市場の規模は2026年に324億5,000万米ドルに達し、2031年までに542億9,000万米ドルに拡大すると予測されており、予測期間中のCAGRは10.84%となります。
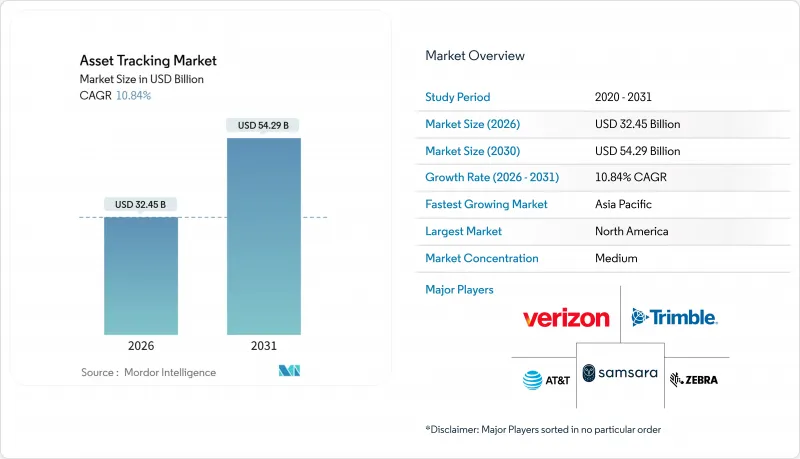
本レポートは、構成要素(ハードウェアおよびソフトウェア)、導入モデル(クラウドおよびオンプレミス)、技術タイプ(RFID、GPS/GNSSなど)、エンドユーザー業界(輸送・物流、航空、医療、その他)、資産の種類(車両、非動力トレーラーおよびコンテナ、重機・機械、その他)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の資産追跡市場の動向と洞察
リアルタイムの可視性を必要とする3PLおよびEコマース物流の拡大
現在、サードパーティ・ロジスティクス(3PL)プロバイダーは、エンドユーザーにリアルタイムの配送マップを公開するマーケットプレース向けに、急増する小包の取扱量を管理しています。アマゾンは、すべての引き渡しにGPS座標の記載を義務付けており、地域の運送業者は車両の改修を余儀なくされており、そうでなければ契約を失うリスクに直面しています。ウォルマートは、ドック出発から15分以内にパレット単位でのRFIDスキャンを義務付けており、規定を遵守しないサプライヤーに対しては、四半期あたり5万米ドルを超えるチャージバックが課されています。東南アジアの税関では、ブロックチェーンに紐付けられたGPS追跡データを試験的に導入し、関税申告書の自動入力を行うことで、通関時間を短縮しています。また、クラウドベースのダッシュボードを継続的に活用することで、事業者が四半期ごとの照合を常時監査に置き換えた結果、請求書に関する紛争が30%減少しました。こうした可視化要件により、資産追跡市場はオンライン小売の中核的なサービス約束に組み込まれ、運賃が下落したとしても、支出が持続することが保証されています。
IoTセンサーおよびGPSトラッカーのコスト低下
GPSおよび温度センサーを組み込んだセルラーIoTモジュールは、半導体の6ナノメートルプロセスへの移行によりシリコン面積が半減したことで、2025年には4.80米ドルまで下落しました。Bluetooth Low Energy(BLE)ビーコンの小売価格は3米ドルを下回り、食料品店でのパイロット事業において、クレート単位でのタグ付けが可能となり、食品廃棄物を18%削減しています。パッシブ型UHF RFIDタグの価格は現在0.06米ドルとなっており、アパレル企業はすべての衣類を追跡できるようになりました。ボーダフォンは、5年間のデータ契約に基づき、初期費用ゼロでNB-IoTデバイスをバンドル提供しており、これにより設備投資を予測可能な運用費へと転換しています。ハードウェアの参入障壁が低くなったことで、中小キャリアの参入基盤が広がり、資産追跡市場全体が拡大しています。
中小企業における高額な初期ハードウェアおよび統合コスト
車両50台未満のフリートでは、トラッカー、配線、システム統合にかかる導入費用が5万米ドルを超えることがよくあります。人件費は車両1台あたり平均300米ドルであり、ERPプラットフォームとのAPI連携には、1時間あたり150米ドルのコンサルティング費用が200時間以上かかります。SaaSの月額利用料は資産1件あたり25~40米ドルが追加されます。ラテンアメリカや東南アジアにおける貨物輸送の利益率が6~9%であるため、投資回収には2年以上を要し、小規模事業者への普及が鈍化しています。
セグメント分析
2025年の売上高のうち、ハードウェアが58.14%を占め、資産追跡市場で最大のシェアを占めていますが、ベンダー各社が分析機能、APIコネクタ、規制報告ツールをバンドルしたサブスクリプションモデルへと転換していることから、ソフトウェアの売上高はCAGR11.20%で拡大しています。このシフトにより、単一のソフトウェアライセンスを新たな資産クラスにアップセルすることができ、追加のハードウェアコストを必要としないため、粗利益率が向上します。この動向により、2031年にかけて資産追跡市場全体の規模が拡大する見込みです。Bluetoothビーコンの価格下落により、ハードウェアサプライヤーは、セルラーデータの使用量を最大30%削減する無線ファームウェア更新やエッジ分析を通じて差別化を図らざるを得なくなっています。一方、フリート管理者は、利用率やメンテナンスリスクに基づいて資産を自動的にランク付けするダッシュボードを好む傾向にあります。予知保全アルゴリズムは、すでに建設用フリートにおいて予期せぬダウンタイムを28%削減しており、初期のライセンス料を上回る間接的なコスト削減効果を生み出し、契約更新率を高めています。
継続的な収益は、ベンダーと顧客間の力関係も変化させています。顧客は月単位の契約を解約できるため、プラットフォームは現在、5分でのオンボーディングや、異なる種類の車両が混在するフリートの単一画面管理といったユーザー体験指標に注力しています。デジタル納品証明や電子運転記録を含む自動化されたコンプライアンスモジュールは、ソフトウェア層を日常業務にさらに深く組み込んでいます。独立系ソフトウェアベンダーは、電子署名の取得機能を統合し、FDA 21 CFR Part 11の文書化を効率化しています。これは、ハードウェアのみを提供する競合他社には再現できない機能です。こうした定着性の高いワークフローにより、ソフトウェアは資産追跡市場の戦略的な成長エンジンとなっている一方で、コモディティ化したデバイスは互換性のあるエンドポイントとなっています。
クラウドサービスは2025年の売上高の63.15%を占め、CAGR 11.38%で拡大しており、これは中堅のフォワーダーがデータセンターへの設備投資を避けたいという傾向を反映しています。従量制料金体系により、支出は出荷量に応じて調整されるため、ホリデーシーズンのピーク時に季節限定のトレーラーを追加する顧客は、新しいライセンスを丸ごと購入するのではなく、デバイスクレジットを追加購入するだけで済みます。マルチテナントアーキテクチャを通じて毎週の機能リリースが即座に反映されるため、ユーザーは計画的なダウンタイムなしに、ジオフェンステンプレート、リアルタイムの異常アラート、運送業者APIとの統合を利用できます。その結果、クラウドセグメントは資産追跡市場規模の中で最大のシェアを占めており、飽和の兆候は見られません。
オンプレミス型ソリューションは、データ主権や検証済みのコンピューティング環境が依然として必須条件である防衛、航空機整備、製薬業界のコールドチェーン分野で根強く残っています。しかし、規制対象の企業でさえ、機密性の高いデータをローカルに保存しつつ、重要度の低いテレメトリデータを分析のためにパブリッククラウドへ転送するハイブリッド型トポロジーを採用しています。このようなモデルは、レポート生成や機械学習のワークロードをオフサイトにシフトさせることで、純粋なオンプレミス型の支出を削減し、クラウドのシェア拡大を後押ししています。欧州や北米の一部地域における電力費および冷却コストの上昇は、総所有コスト(TCO)の分析において、クラウドサブスクリプションの優位性をさらに強めています。予測期間を通じて、クラウドのアーキテクチャの俊敏性により、クラウドは資産追跡市場における主要な成長要因であり続けるでしょう。
地域別分析
アジア太平洋地域は2025年に売上高の40.28%を占め、同地域の資産追跡市場規模は2031年までCAGR11.56%で拡大すると予測されています。中国の「一帯一路」ルートでは、通関手続きを迅速化するためにGPS位置情報が記録された書類が必要とされており、インドのe-way billシステムでは、50キロメートルを超える州間輸送においてリアルタイムの車両追跡が義務付けられています。日本のスマートロジスティクスプロジェクトでは、自律走行トラックとIoTタグ付き貨物が統合されており、可視化技術に対する政府の支援が示されています。中国における宅配便の取扱数は2025年に1,350億件に達し、RFIDスキャナーを用いて仕分けを自動化した運送業者に恩恵をもたらしています。
北米市場は依然として成熟しており、連邦自動車運送安全局(FMCSA)による350万台のトラックを対象とした電子運転日誌の義務化が基盤となっています。アマゾンの出品者向け要件は、地域のサードパーティ物流(3PL)事業者にも波及しています。カリフォルニア州やテキサス州における貨物盗難の多発地域を背景に、保険会社による追跡義務化が進み、基礎的な需要を押し上げています。カナダの遠隔地鉱山事業者は、携帯電話通信の死角を埋めるために衛星・IoT連携を導入しており、サプライヤーの潜在収益を拡大しています。
欧州では、厳格な一般データ保護規則(GDPR)の同意要件と、自動車製造分野におけるインダストリー4.0への投資とのバランスが取られています。フォルクスワーゲンとBMWは、RFIDを活用してジャスト・イン・シーケンス(JIS)配送を同期させ、コンプライアンスの複雑さを相殺しています。東部回廊における盗難リスクが隠蔽型ビーコンの導入を促進する一方、ESG報告が稼働率ダッシュボードの採用を後押ししています。これらの動向が相まって、欧州全域において、資産追跡市場は緩やかではあるもの着実な成長を維持しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- リアルタイムの可視性を必要とする3PLおよびEコマース物流の拡大
- IoTセンサーおよびGPSトラッカーのコスト低下
- 貨物盗難による損害額の拡大が、保険会社による追跡装置の導入を後押ししています
- AIを活用したマルチセンサー融合により、屋内および屋外での精度が向上します
- 衛星IoTコンステレーションにより、遠隔地の資産の可視化が可能になります
- ESGに基づく資産活用KPIが、ライフサイクルの透明性を促進しています
- 市場抑制要因
- 中小企業におけるハードウェアおよびシステム統合の初期費用の高さ
- GNSSのジャミングおよびスプーフィング事件は、責任リスクを高めます
- データプライバシー法により、位置情報の収益化が制限されています
- LPWANおよび衛星通信帯域における周波数帯の混雑
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- 展開モデル別
- クラウド
- オンプレミス
- 技術タイプ別
- RFID
- GPS/GNSS
- Bluetooth Low Energy
- Wi-Fi
- NB-IoTおよびLTE-M
- 超広帯域(Ultra-Wideband)
- 衛星およびハイブリッドLPWAN
- エンドユーザー産業別
- 運輸・物流
- 航空
- ヘルスケア
- 製造業
- 食品・飲料
- その他のエンドユーザー産業(建設など)
- 資産の種類別
- フリート車両
- 非動力トレーラーおよびコンテナ
- 重機・機械
- 返却可能な輸送用資材
- 高価値の携帯型資産
- 家畜および農業資産
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- 東南アジア
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Verizon Communications Inc.
- Zebra Technologies Corporation
- AT&T Inc.
- Trimble Inc.
- Samsara Inc.
- ORBCOMM Inc.
- CalAmp Corp.
- Fleet Complete
- Spireon Inc.
- OnAsset Intelligence Inc.
- Asset Panda LLC
- Ubisense Ltd.
- Trackunit A/S
- Semtech Corporation
- Link Labs Inc.
- Tive Inc.
- Geoforce Inc.
- Tenna LLC
- Queclink Wireless Solutions Co. Ltd.
- Sensitech Inc.
- Project44 Inc.
- Qualcomm Technologies Inc.
- IBM Corporation
- Oracle Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日