


臨床化学分析装置:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Clinical Chemistry Analyzers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123252
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、臨床化学分析装置の市場規模は2025年に143億2,000万米ドルと評価され、2026年の149億3,000万米ドルから2031年までに183億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.24%となる見込みです。
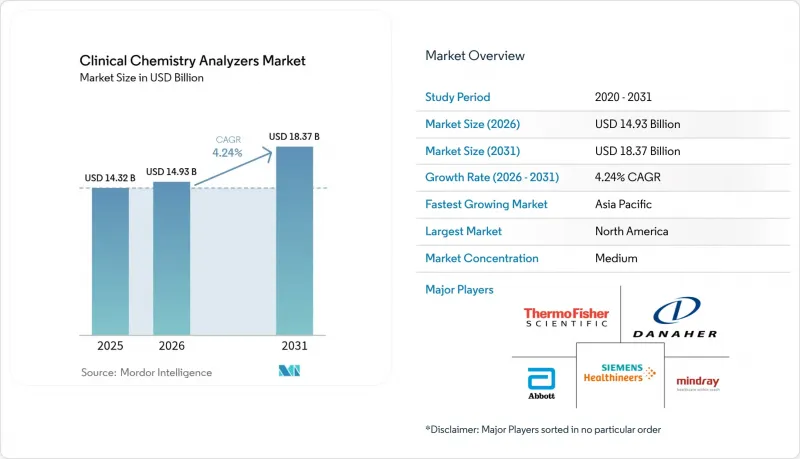
本レポートは、製品タイプ(分析装置[据置型・高スループット型など]、試薬、その他)、検査の種類(基本代謝パネル、肝機能パネル、電解質パネルなど)、エンドユーザー(病院、独立系診断検査機関など)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の臨床化学分析装置市場の動向とインサイト
高齢化と慢性疾患の負担
急速な人口の高齢化により、慢性疾患の検査ニーズが高まっており、代謝パネル、心臓マーカー、腎機能検査に対する日々の需要が増加しています。糖尿病、心血管疾患、慢性腎臓病のスクリーニングおよびモニタリングプロトコルはより厳格化されており、その結果、検査件数の増加率は人口増加率を上回るペースで上昇しています。自動リピート検査やリフレックス検査機能を備えた高スループット分析装置は、この検査需要の急増に対応するために必要な拡張性を提供し、検査室が人員を比例的に増やすことなく、将来を見据えた処理能力を確保できるようにします。ワークフローシミュレーターや予測分析機能をパッケージ化したベンダーは、資本調達入札において競争上の優位性を享受しています。成熟した医療システムにおいては、成果連動型報酬制度により、臨床化学分析装置市場は予防医療プログラムの最前線における資源としての地位をさらに確固たるものにしています。長期的には、人口動態の勢いにより、一時的な支出の鈍化が見られる場合でも、検査件数は持続的に維持されることが確実です。
救命救急現場におけるポイント・オブ・ケアの導入
救急部門や集中治療室では、結果が数時間ではなく数分以内に得られる患者側での生化学検査パネルへの依存度が高まっています。高感度の心筋トロポニン、乳酸、および代謝評価は、現在、迅速なトリアージの指針となっており、心筋梗塞や敗血症の治療経路における「搬送から治療開始までの時間」を短縮しています。bioMerieux社がSpinChip Diagnostics社を1億1,100万ユーロで買収した事例は、心筋マーカーの検査結果が10分で得られることを目指した戦略的投資の典型例です。機器の小型化により中央検査室との分析能力の格差が縮小するにつれ、分散型ワークフローは検体搬送の遅延や入院期間を大幅に短縮し、保険者や医療提供者にとっての価値を高めています。その結果生じる需要の急増により、ベンチトップ型システムや使い捨てのマイクロ流体カートリッジは、臨床化学分析装置市場において高成長が見込まれるニッチ分野として位置づけられています。
熟練した検査技師の不足
米国の臨床化学部門における欠員率は17.3%、検査室全体の職種では46%に達しており、スキルギャップの拡大を浮き彫りにしています。採用の遅れは、ベビーブーム世代の退職、研修プログラムの受け入れ能力の限界、およびこの職業に対する一般の認知度の低さに起因しています。ミドルウェアによる自動化が手作業の負担を軽減している一方で、品質管理の警告事項の監視や複雑な検査結果の解釈には、依然として有資格者の存在が不可欠です。検査室側では、クロストレーニングの実施、資格要件の緩和、給与の優遇といった対応を講じていますが、需給のミスマッチは依然として続いています。メーカーにとっては、人材不足に対処するための直感的なユーザーインターフェース、自動検証アルゴリズム、遠隔診断機能が製品の必須要件となっており、臨床化学分析装置業界における価値提案を強化しています。
セグメント分析
2025年時点で、試薬セグメントは臨床化学分析装置市場規模の58.02%を占めており、これは検査室のキャッシュフローを支える定着した消耗品モデルを反映しています。定期的な検査件数が、校正液、コントロール、酵素基質への需要を支えているため、収益は予測可能な状態を維持しています。しかし、資本投資は、処理速度の向上、AIを活用したメンテナンス、および検査メニューの統合を約束する完全自動分析装置プラットフォームへとシフトしており、その結果、2031年までの分析装置市場のCAGRは8.12%と予測されています。機器の購入には、トータルソリューション契約に組み込まれたミドルウェアのライセンスやクラウドダッシュボードが含まれるケースが増えており、これは部品単位の価格設定から成果ベースの調達への移行を示唆しています。
ベンチトップ型分析装置は、ポイント・オブ・ケア(POC)の拡大や、急性期パネルが救急病棟に戻されていることを背景に、出荷台数の伸びにおいてフロアスタンド型装置を上回っています。ベンダー各社は、カートリッジの人間工学的な設計、検体のトレーサビリティ、稼働時間を最大化する迅速な品質管理(QC)解除時間などを通じて差別化を図っています。試薬の革新は、装置内での安定性が延長された液状安定製剤、検査あたりのプラスチック使用量の削減、在庫分析に活用されるバーコード付きパッケージ追跡などに焦点を当てています。高感度心筋トロポニンや新たな敗血症マーカー向けの特殊化学薬品は、高い利益率をもたらしており、基礎代謝検査用試薬の価格下落を一部相殺しています。これらの相乗効果により、消耗品が基盤となる収益を保証し、ハードウェアのアップグレードが飛躍的な効率向上をもたらす、バランスの取れたエコシステムが形成されており、臨床化学分析装置市場における長期的な需要を強固なものにしています。
地域別分析
北米は、堅調な保険償還、AIの急速な導入、および次世代分析装置の密集した導入基盤に支えられ、2025年の売上高の33.78%を占めました。FDAのLDT最終規則は、コンプライアンスコストを増加させる一方で、検証済みのシステムと文書を大規模に提供できる既存サプライヤーの地位を確固たるものにする高い規制基準を確立しており、同地域における全体的な販売の勢いを後押ししています。欧州は安定した更新需要に支えられてこれに続きますが、IVDR(体外診断用医療機器規則)による再認証の負担により、メーカーのリソースが逼迫する状況に対処する必要があります。
アジア太平洋地域は7.56%という力強いCAGRで推移すると予測されており、将来の世界の臨床化学分析装置市場規模に極めて大きな貢献をもたらす見込みです。中国は、地方病院の統合や慢性疾患スクリーニングの義務化に後押しされ、販売数量の伸びを牽引していますが、数量ベースの調達スキームがベンダーの価格決定力を脅かしています。インドおよび東南アジア諸国では、官民パートナーシップを通じて地方への診断サービス提供が加速しており、卓上型および半自動分析装置の導入が促進されています。ラテンアメリカおよび中東・アフリカ地域では、健康保険の拡大や検査室インフラの近代化に伴い、一桁台半ばの成長軌道が見込まれますが、為替変動の影響を受けやすいという側面もあります。試薬パックのサイズ、資金調達条件、現場サービス体制を現地の事情に合わせて調整するベンダーは、他を圧倒するシェアを獲得しており、臨床化学分析装置市場において、地域に特化した事業展開が決定的な成功要因であることが浮き彫りになっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢化と慢性疾患の負担
- 集中治療現場におけるポイント・オブ・ケアの導入
- AIを活用したハイスループット自動化
- 広範な代謝・特殊化学物質検査メニュー
- 省エネ型分析装置に対する持続可能性への取り組み
- 分析ツールが生成するデータの収益化
- 市場抑制要因
- 熟練した検査技師の不足
- 高い資本コストおよび維持管理コスト
- 希土類に依存する試薬の供給リスク
- サイバーセキュリティおよびコンプライアンスに関するコストの増加
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 分析装置
- 据え置き型・高スループット
- モジュラー/統合システム
- ベンチトップ
- 半自動
- 試薬
- キャリブレーターおよびコントロール
- 消耗品
- その他(品質管理用資材、ソフトウェアライセンス)
- 分析装置
- 検査の種類別
- 基本代謝パネル
- 電解質パネル
- 肝機能検査パネル
- 脂質プロファイル
- 甲状腺機能検査パネル
- 腎機能検査パネル
- 心臓マーカー
- 特殊化学品
- エンドユーザー別
- 病院
- 独立診断ラボ
- 学術研究機関
- ポイント・オブ・ケア・センター
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Danaher Corp.(Beckman Coulter)
- F. Hoffmann-La Roche Ltd
- Siemens Healthineers
- Thermo Fisher Scientific
- Horiba Ltd
- Sysmex Corp.
- Mindray Medical
- Johnson & Johnson(Ortho Clinical)
- Elitech Group
- Hitachi High-Tech
- Randox Laboratories
- DIRUI Industrial
- Bio-Rad Laboratories
- Shenzhen Mindray Bio-Medical
- Agappe Diagnostics
- Xylem Analytics(YSI)
- Erba Mannheim
- Tecom Science
- Medica Corp.
- Diasys Diagnostics
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日


