


選択的レーザー焼結:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Selective Laser Sintering - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123005
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、選択的レーザー焼結(SLS)市場の規模は2025年に48億1,000万米ドルと評価され、2026年の57億3,000万米ドルから2031年までに134億8,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは18.69%となる見込みです。
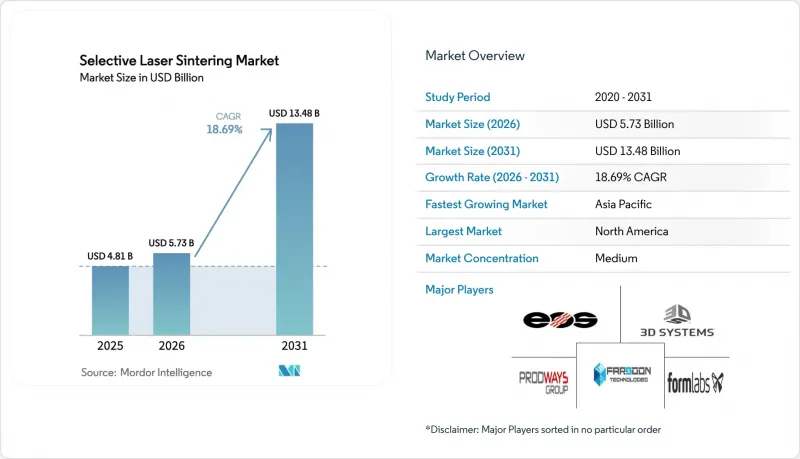
本レポートは、材料(金属、プラスチック、複合材料・先端ポリマー、生体材料)、コンポーネント(ハードウェア、ソフトウェア、サービス)、エンドユーザー産業(自動車、航空宇宙・防衛、ヘルスケア、電子機器、その他)、プリンタータイプ(粉末床ポリマーSLS、金属SLS/DMLS、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の選択的レーザー焼結(SLS)市場の動向と洞察
デジタル化による予備部品倉庫への移行の加速
メーカー各社は、売れ行きの悪い在庫を、クラウドライブラリに保存された暗号化されたCADファイルに置き換え、故障が発生した後にのみ部品をプリントしています。ABBはこの戦略により、ターボチャージャーのリードタイムを9週間から1週間に短縮し、ダウンタイムによる損失を削減しました。SLSでは、50個以下の生産量では決して償却されない高価な金型が不要になるため、生産台数の少ない航空宇宙と鉄道用部品が最も恩恵を受けています。安全上重大な不具合について、ファイル管理者とプリント作業者のどちらが責任を負うか、規制当局が判断を下すまで責任の所在は未解決のままですが、保険会社は検証済みのビルドログに紐づいた補償の試験的提供を行っており、保険数理上のベンチマークが成熟すれば、導入が加速する可能性があります。
EV用軽量部品におけるSLS技術の主流化
電気自動車(EV)のOEM各社は、熱効率を向上させつつ質量を20~30%削減するPA12-CF製ブラケットやコンフォーマル冷却式ハウジングの採用をますます指定しています。SLSは金型を不要とし、72時間以内に検証済みの部品を納入できるため、かつて6~9ヶ月を要していた設計サイクルを大幅に短縮します。部品あたりの経済性では、5,000ユニットを超える場合は依然として射出成形が有利ですが、EVセグメントにおけるプラットフォームの増加により、SKUあたりの年間生産量は減少傾向にあり、SLSの対象市場は拡大しています。バッテリーパックの再設計頻度は現在平均18ヶ月となっており、サイクルごとに新しい金型を用意する必要がないことは、SLSの価値提案をさらに高めています。
1回のビルドサイクルあたりのエネルギー消費量の高さ
ポリマーSLSプラットフォームは、12時間の稼働で60~70kWhの電力を消費し、同等の生産量を成形する射出成形に必要なエネルギーの3倍に相当します。1kWhあたり0.22ユーロを支払う欧州の事業者は、オフピーク時の稼働スケジュールや太陽光発電設備との併設により、このリスクを軽減しています。金属DMLS装置は、アルゴンガス充填や応力除去炉の追加により負担が増大し、航空宇宙セグメント以外の用途では損益分岐点となる生産台数が500台以上に押し上げられています。EUグリーンディールによるエネルギー税が拡大された場合、地域間の運営コスト格差が拡大し、大量生産プロジェクトの大西洋横断的な移転が促進される可能性があります。
セグメント分析
2025年、航空宇宙規格に適合したチタンとインコネル製の部品が試作品から実用機用ハードウェアへと移行したことに伴い、金属セグメントは選択的レーザー焼結(SLS)市場で45.71%のシェアを維持しました。一方、生体材料は、1単位あたり2,000~5,000米ドルの価格帯で、有利な償還枠組みに支えられた吸収性頭蓋・脊椎インプラントの需要に後押しされ、CAGR19.43%で他のすべてのセグメントを上回る成長が見込まれています。病院の調達パイプラインが現在のペースで継続すれば、生体材料用の選択的レーザー焼結(SLS)市場は2031年までに10億米ドルを突破する見込みです。
プラスチック、主にPA12とPA11は、粉末コストが60米ドル/kgを下回っており、50%のリサイクル含有率でも加工上の安全性が確保されているため、機能プロトタイピングセグメントで依然として主流を占めています。炭素繊維で補強された複合ナイロンは、ドローンのフレーム用途に進出しており、アルミニウムと同等の剛性を持ちながら、密度は40%低くなっています。一方、バインダージェット方式の金属プリンターは、汎用製品セグメントにおいて金属SLSに脅威を与えつつありますが、密度99.5%以上や疲労寿命が重視されるセグメントでは、SLSが依然として優位性を保っています。
ハードウェアは2025年の売上高の73.27%を占めましたが、プリンターの平均販売価格(ASP)の下落や、2万米ドル以下のデスクトップ用エントリーモデルの登場により、このセグメントは圧力を受けています。企業が粉末の物流、ISO-13485準拠の文書化、蒸気平滑化を外部委託するにつれ、サービスに関連する選択的レーザー焼結(SLS)市場の規模は急拡大すると予測されています。サービスはすでに26.73%のシェアを占めており、ハードウェアの平均販売価格(ASP)の下落が加速する一方で、年間およそ1%ポイントずつシェアを伸ばしていく見込みです。
ソフトウェア部門は金額ベースでは遅れをとっていますが、価値の基盤となっています。スクラップを削減するAIサブスクリプションバンドルは、15~25%の利益率の変動をもたらし、年間5,000~2万米ドルのライセンス料を正当化しています。産業用OEM各社は現在、スライサー、遠隔モニタリング、予知保全をバンドルし、ユーザーをエコシステムに定着させることで、デスクトップ市場への食い込みを緩和しています。
地域別分析
北米は2025年の市場規模の36.34%を占めており、シアトルやロサンゼルスといった航空宇宙産業の拠点に2,000台以上導入されている産業用プリンターが牽引役となっています。マサチューセッツ州の病院では、FDAの認可を受けたシステムを導入しており、48~72時間以内に手術用ガイドを印刷することで、術前計画サイクルを2週間短縮しています。熟練労働者の不足が深刻化しており、求人募集が平均60日間も空席状態が続いていることから、粉末処理やCTスキャンにおける自動化への投資が促進されています。カナダのビジネスジェットプログラムやメキシコの自動車用治具ラインは、需要を徐々に増加させていますが、規模を拡大するための十分なエンジニアリングパイプラインが不足しています。
アジア太平洋では、中国の200億人民元規模の積層造形イニシアチブが生産工場への資金提供を行い、インドがオペレーター研修に4,800万米ドルを充てていることから、CAGR19.11%を記録すると予測されています。中国のEVメーカー各社は、PA12-CF製ブラケットを活用して重量を数キログラム削減し、航続距離を延伸させており、一方、日本の病院では、MRIアーチファクトを低減するPEEK製頭蓋骨プレートの試験導入が進められています。韓国の大手電子機器メーカー各社は、スマートウォッチの筐体用にSLSを評価していますが、蒸気平滑化プロセスにより部品1個あたり20~50米ドルのコスト増となり、コスト削減効果を相殺する可能性があります。
バーデン=ヴュルテンベルク州にある欧州の自動車産業クラスターでは、国連欧州経済委員会(UN ECE)R100の可燃性基準を満たすガラス繊維強化PA12製マニホールドが指定されています。英国では、タービンブレード用のチタンDMLS生産能力を維持していますが、ブレグジット後の粉末輸入関税により、材料費が8~12%上昇する見込みです。フランスのDRGコードでは、3Dプリンティングされた脊椎ケージの保険償還がすでに認められており、リヨンの医療機関が自社でのプリント導入を推進しています。中東の石油生産企業やオーストラリアの鉱山会社ではパイロットプログラムを実施していますが、周囲温度が高いという課題により、導入台数はそれぞれ50台以下にとどまっています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- デジタル化による予備部品倉庫への移行の加速
- EV用軽量部品におけるSLS技術の主流化
- 政府の助成金による積層造形技術の研究開発の後押し
- SLSプリンターへのAIを活用したプロセスモニタリング機能の統合
- 医療用グレードのポリマー粉末製品ラインナップの拡充
- ニアネットシェイプ生産による材料ロスの削減
- 市場抑制要因
- 1回のビルドサイクルあたりのエネルギー消費量の高さ
- 新興国における熟練オペレーターの不足
- 貿易関税を背景とした粉末サプライチェーンの変動
- 高コストな後処理を必要とする表面仕上げの制約
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 材料別
- 金属
- プラスチック
- 複合材料・先端ポリマー
- 生体材料
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- エンドユーザー産業別
- 自動車
- 航空宇宙・防衛
- ヘルスケア
- 電子機器
- エネルギー・産業用機器
- 教育・研究
- プリンタータイプ別
- 粉末床ポリマーSLS
- 金属SLS/DMLS
- 高速焼結
- ハイブリッドSLSシステム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- 3D Systems Inc.
- EOS GmbH Electro Optical Systems
- Farsoon Technologies
- Prodways Group
- Formlabs Inc.
- Ricoh Company Ltd.
- Concept Laser GmbH(General Electric)
- Renishaw PLC
- Sinterit Sp. z o.o.
- Sintratec AG
- Sharebot S.r.l.
- Red Rock SLS
- HP Inc.
- Stratasys Ltd.
- SLM Solutions Group AG
- GE Additive
- Velo3D Inc.
- Desktop Metal Inc.
- Xact Metal
- Natural Robotics
- Z Rapid Tech
- Aerosint
- Eplus3D
- XYZ Printing Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


