


メチルメタクリレート(MMA)接着剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Methyl Methacrylate (MMA) Adhesives - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122808
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
メチルメタクリレート(MMA)接着剤の市場規模は、2025年の2億6,531万米ドルから2026年には2億7,603万米ドルへと拡大し、2031年までに3億3,648万米ドルに達すると予想されており、2026年から2031年にかけてCAGR4.04%で成長すると見込まれています。
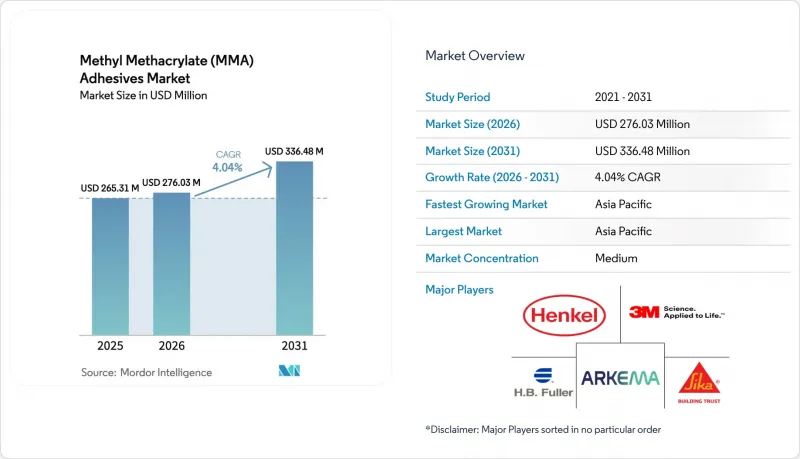
本レポートは、基材(金属、プラスチック、複合材料、その他の基材)、最終用途産業(輸送、航空宇宙、建築・建設、発電、その他の最終用途産業)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとにセグメント化されています。市場予測は金額(米ドル)ベースで提示されています。
世界のメチルメタクリレート(MMA)接着剤市場の動向と洞察
モビリティ分野全体で進む軽量化の推進
自動車メーカーや航空機OEM各社は、重量を削減し、航続距離を向上させ、CO2排出目標を達成するために、機械式締結部材を排除しています。フォード社は、MMA接着剤を用いてアルミニウムと高張力鋼を接合することで、2025年モデルのF-150ライトニングから47 kgの軽量化を実現し、航続距離を3.2%延伸させました。エアバス社は、二次構造部のリベットをMMA接着剤による接合に置き換えた結果、A321neo 1機あたり680 kgの軽量化を実現し、航空機の耐用年数全体で1.8%の燃料節約を達成したと報告しています。軽量化される1 kgごとに電気自動車の航続距離が約20 m延長されるため、特にOEMが新しいスポット溶接セルへの設備投資を回避できる場合、MMA接着が溶接よりもコスト面で優位であることは経済的に正当化されます。そのため、配合開発者は、EUで新たに定められた50 ppmという職場曝露限度を満たしつつ、ペースの速い組立ラインに対応できる15~30分の固定時間に注力しています。
複合材料と金属の接合における溶接・リベットの代替
ボーイング787やエアバスA350では、複合材料の含有率が50%を超えています。しかし、ファスナー用の穴を開けることは、疲労寿命を低下させてしまいます。NASAの2024年の試験プログラムによると、接着接合は、リベット接合と比較して複合材料の疲労寿命を15%~25%延長することが判明しました。スピリット・エアロシステムズ社は、2025年にMMA系接着剤への切り替えを行った結果、737 MAXの翼1セットあたり1,200個の締結部品を削減し、製造コストを1万8,000米ドル削減するとともに、組立時間を34%短縮しました。BMWは、iX M60において、カーボンファイバー製のルーフをアルミニウム製のピラーに接着する際、28 MPaのラップせん断強度を達成しました。これにより、ガルバニック腐食を回避しつつ、熱膨張率の差にも対応しています。ISO 11003-2に基づく航空宇宙認証は参入障壁を高く保っており、一度配合が承認されれば、その価値は確固たるものとなります。
MMAモノマー原料価格の変動
2025年第2四半期、中国および韓国でのプロピレン供給停止を受け、MMAのスポット価格は18%急騰し、FOBアジア価格で2,340米ドル/tに達しました。これにより、長期契約を締結できていない配合メーカーは厳しい状況に追い込まれました。原料価格が15%上昇すると、完成接着剤のコストは9%~11%上昇しますが、競合圧力により価格転嫁率は4%~6%に抑えられ、粗利益率は300~500ベーシスポイント圧迫されます。2024年に操業を開始した三菱化学のサウジアラビア工場(年産100 kt)は生産能力を増強しましたが、それでも世界供給量のわずか3.2%を賄うに過ぎません。上位15社のサプライヤーのうち、自社でモノマーを生産しているのは4社のみであるため、大半の企業は、過去24ヶ月間で変動係数32%を示した価格変動の影響を受け続けています。
セグメント分析
金属分野が需要の最大シェアを占め、2025年には42.19%に達すると見込まれています。これは、自動車および航空宇宙メーカーが依然として、18~24 MPaの重ねせん断強度を必要とし、異なる熱膨張率に耐えるアルミニウムと鋼の接合に大きく依存しているためです。金額ベースで見ると、2026年のメチルメタクリレート(MMA)接着剤市場における金属分野の規模は1億1,650万米ドルでした。複合材料は明らかな成長の原動力となっており、炭素繊維製の風力タービンスパーキャップや航空機の二次構造が普及するにつれ、2031年までCAGR6.15%で拡大しています。接着接合は、ガルバニック腐食の懸念を解消すると同時に、荷重をより広い表面積に分散させることで、次世代機体の疲労寿命を延長します。
この複合材料の急増は、単なる景気循環的な回復ではなく、構造材料の転換を反映したものです。ボーイング社は777Xの複合材料使用率を54%に引き上げ、リベット使用時に生じる穴あけによる損傷を回避するため、胴体パネルの接合にMMA接着を指定しました。高さ100 mを超える風力タービンには、空調設備のない沿岸部の工場において、常温で硬化する隙間充填用接着剤が必要ですが、このニッチ分野ではMMA系接着剤がエポキシ樹脂を上回っています。プラスチックは、その割合は小さいもの増加傾向にあります。特にEVバッテリー筐体に使用されるABS、ポリカーボネート、アクリルなどは、MMA系接着剤を用いることで最小限の表面処理で接合できるためです。セラミックスや木材の用途は依然としてニッチな分野にとどまっていますが、電子機器のヒートシンクにおけるセラミックスと金属の接合については、研究開発の注目を集めています。
地域別分析
アジア太平洋地域は2025年に世界需要の46.29%を占め、2031年までCAGR5.76%で拡大する見込みです。中国は2025年に18.2 GWの新規洋上風力発電を承認しましたが、1 MWあたり最大12 kgのMMAが使用されるため、これにより年間145~218 tの需要増が見込まれます。インドでは2024-25会計年度に590万台の乗用車を生産し、2027年までに118 g CO2/kmへと厳格化される燃費規制に対応するため、接着剤の採用が加速しています。日本の水素燃料電池ロードマップは、700 barの圧力に耐え、微細な亀裂を生じない炭素繊維製貯蔵タンクにおけるMMAの使用を促進しています。ASEANの3兆1,000億米ドル規模のインフラ計画では、MMAで接着されたプレハブモジュールへの依存度が高く、2025年には新規商業プロジェクトの着工件数の34%に採用率が上昇する見込みです。
北米では、ボーイング社が月産38機の737 MAXジェット機を製造する計画において、二次構造部だけで毎月最大11トンの接着剤が消費されます。「インフレ抑制法」は現地調達を奨励しており、ヘンケル社がコネチカット州で実施する6,500万米ドルの拡張計画により、自動車および風力発電の顧客向けに年間12 ktの生産能力が追加されます。カナダの5GW規模の洋上風力発電プロジェクトは、2027年から29年にかけて建設が開始されると、新たな需要源となるでしょう。メキシコの自動車産業拠点では、GMとフォードがアルミニウム製のバッテリートレイを鋼製のアンダーボディに接着するEVプラットフォームを導入したことに伴い、2025年には約3,200トンの接着剤が使用されました。
欧州市場は成熟期にあるもの、2025年に7.3 GWの洋上風力発電所が稼働を開始したことや、OEM各社が溶接コストを削減するために接着接合へ移行していることが追い風となっています。フォルクスワーゲンは、ID.7のルーフパネル1枚あたり340箇所の溶接を削減し、1台あたり18ユーロのコスト削減を実現しました。英国の最新の差額決済契約(CfD)入札では、2026年から建設段階に入る6.4 GWの洋上風力発電プロジェクトが選定されました。規模は小さいもの将来性が期待される南米では、ブラジルの風力発電拡大が追い風となっており、中東ではサウジアラビアのNEOM都市が、住宅建築物の80%において接着剤によるファサードの施工を義務付けていることが追い風となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- モビリティの各セグメントにおける軽量化の推進
- 複合材料・金属接合部における溶接・リベット接合の代替
- 洋上風力タービンブレードの接着技術の成長
- ASEANにおけるプレハブ建築分野での急速なインフラ整備
- 海洋分野からの需要の増加
- 市場抑制要因
- MMAモノマー原料価格の変動
- 厳格なVOCおよび臭気の暴露基準
- 都市部におけるカートリッジ廃棄物処理に関する規制
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 基材別
- 金属
- プラスチック
- 複合材料
- その他の基材
- 最終用途産業別
- 輸送
- 航空宇宙
- 建築・建設
- 発電(風力および太陽光)
- その他の最終用途産業(船舶、電子機器、家電)
- 地域別
- アジア太平洋地域
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋地域
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Arkema
- BASF
- Dow
- Evonik Industries AG
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- IPS Corporation
- ITW Performance Polymers
- Master Bond
- Matrix Adhesives Group
- Parker Hannifin Corp
- Permabond LLC
- Scott Bader Company Ltd
- Sika AG
- Ulbrich Group
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


