


自動車用燃料フィルター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Fuel Filter - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122031
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動車用燃料フィルター市場の規模は2025年に58億4,000万米ドルと評価され、2026年の60億4,000万米ドルから2031年までに71億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは3.46%となる見込みです。
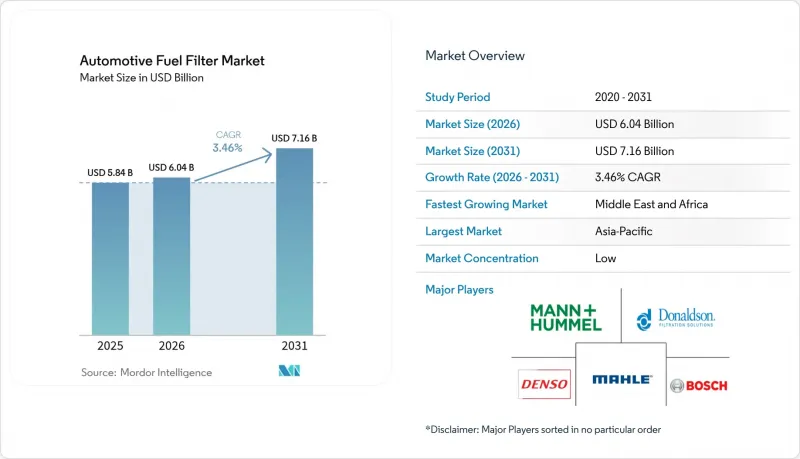
本レポートは、燃料の種類(ガソリン、ディーゼル、代替燃料)、フィルターメディア(セルロース、合成繊維(ガラス繊維およびポリエステル)など)、車種(乗用車、小型商用車、中型・大型商用車など)、販売チャネル(OEMおよびアフターマーケット)、および地域別に分類されています。市場予測は、金額(米ドル)および数量(単位)で提示されています。
世界の自動車用燃料フィルター市場の動向と洞察
世界の車両の老朽化により、交換需要が拡大
家計の予算が逼迫し、新車の在庫が変動する中、世界中の車両はより長く使用され続けています。主要なOECD市場における乗用車の平均車齢は現在13年を超えており、メンテナンス間隔の延長により、繊細なインジェクターを保護するためのフィルター交換頻度が高まっています。複雑な高圧燃料供給システムを搭載する小型トラックやSUVも、部品の入れ替え需要を後押ししています。ディーラー、独立系整備工場、およびEコマースプラットフォームは、このアフターマーケットの追い風を活かし、自動車用燃料フィルター市場の顧客基盤を拡大しています。部品卸売業者は、価格に敏感な環境下でバスケット価値を高め、シェアを維持するために、燃料フィルターを他のサービスキットとセットで販売するケースが増えています。
排出ガス規制の厳格化が高度なろ過技術を推進
2023年9月、新規内燃機関モデルに対してユーロ6e規制が施行され、ユーロ7基準の草案ではさらに低い粒子状物質の閾値が提案されており、フィルターメディアは、汚れ保持能力を犠牲にすることなく、5ミクロン未満の捕集効率を達成することが求められています。これと同等の中国VIおよびバーラトVI規制では、多段階ろ過と強力な水分分離が求められています。サプライヤーはエンジンOEMと緊密に連携し、フィルターの仕様を後処理システムに適合させると同時に、さまざまな硫黄含有レベルにおける耐久性を検証するための試験プロトコルも厳格化されています。下位メーカーは認証コストの増加に直面しており、これが自動車用燃料フィルター市場における再編を加速させる可能性があります。
EVの普及加速が内燃機関用フィルターの販売量を食いつぶしている
バッテリー式電気自動車(BEV)では燃料ろ過が不要となり、世界の自動車販売に占めるそのシェアは2030年までに50%に達すると予測されています。メーカーが組立ラインを転換し、各国政府がゼロエミッション規制を導入するにつれ、成熟した地域における燃料フィルターのサービス市場は縮小しています。かつては高利益率の交換部品に依存していた整備工場も、現在ではバッテリー診断やソフトウェアの更新へと事業を転換しています。したがって、自動車用燃料フィルター市場は、電動化の進展が遅い地域や、ハイブリッドパワートレインに依然として補助燃料モジュールが組み込まれている地域で主に成長しています。
セグメント分析
2025年には、ディーゼル車用途が最大の売上高を生み出し、自動車用燃料フィルター市場シェアの47.82%を占めました。これは、トラック、オフハイウェイ機械、および多くのSUVが、堅牢な水分分離技術が必要とされるためです。成長は、タンク内での結露や微生物汚染を引き起こす超低硫黄規制によって支えられています。フリート運営事業者は、遊離水を回収しつつ2ミクロンまでの粒子を捕捉できるフィルターを重視しています。エンジニアたちは、エステルによる膨潤やメタン特有の汚染物質に耐えるよう、エラストマーやシーラントを改良しています。代替燃料は、2031年までのCAGRが8.87%と、最も急速に成長しているセグメントです。インドのCNGバスやブラジルの自治体車両が初期の販売台数を支えていますが、このセグメントの技術的要件はディーゼルとは大きく異なるため、プレミアム価格を設定できる特殊なSKUが生み出されています。
ガソリン車カテゴリーは、電気自動車の普及による圧力を受けているもの、平均走行距離が依然として高い北米や欧州の一部地域において、老朽化した車両群の中で依然として重要な位置を占めています。高圧ガソリン直噴システムには、5ミクロン未満のろ過性能と、エタノールに対する耐薬品性が求められます。サプライヤーは、定期的なオイル交換に合わせてフィルター交換を行う独立系整備工場から安定した補充注文を受けており、アフターマーケットにおける顧客の定着率を高めています。ディーゼルメーカーも、選択的触媒還元(SCR)技術の革新を進めており、差圧が仕様値を超えた際にオペレーターに警告するセンサーを組み込んでいます。この診断動向により、交換部品の安定した需要が確保され、自動車用燃料フィルター市場全体の収益安定を支えています。
セルロースは依然として最も広く使用されているフィルター材であり、製造コストが低く原料が豊富であることから、2025年の売上高の43.62%を占めています。しかし、その固有の親水性と耐熱性の限界により、バイオ燃料ブレンドへの適合性には課題があります。そのため、メーカーはセルロース繊維に撥水剤をコーティングするとともに、プリーツ数を増やして汚れ保持能力を高めています。合成複合材、ポリエステル、ポリプロピレン、および多層ナノファイバーは、CAGR 5.54%で最も急速に成長しているグループを形成しています。これらのメディアは、より長い交換間隔、低い差圧、および腐食性の高い燃料化学組成との適合性を実現しています。水分離カートリッジには、プリーツ加工された合成層と、微細な液滴を排水前に大きな液滴に凝集させるコアレッシングフリースを組み合わせたデュアルゾーン設計がますます採用されています。
サプライヤー各社は、繊維の極性を調整するために、プラズマ処理や表面グラフト化に投資しています。広く採用されている手法の一つとして、ポリエステルにフッ素化シランを結合させる方法があり、これにより150°を超える水接触角を実現し、界面活性剤を多く含むディーゼル燃料に対する耐性を確保しています。プレミアムセグメントでは、メルトブローナノファイバー層がベースメディアを補強し、1ミクロン未満の粒子を遮断します。これは、超高圧コモンレール式ディーゼルポンプに不可欠な機能です。社内にメルトブロー設備を有するメーカーは、垂直統合された膜製造からより多くの価値を引き出せるため、規模の経済による優位性を享受しています。
地域別分析
アジア太平洋地域は、中国、インド、タイ、インドネシアにおける旺盛な自動車生産に牽引され、2025年の自動車用燃料フィルター市場において41.47%という圧倒的なシェアを維持しました。インドの「生産連動型インセンティブ(PLI)」イニシアチブは、数兆ルピー規模の設備投資を動員しており、政策立案者は、部品輸出も同様の軌道をたどると予想しています。現地のサプライヤーは、物流コストを削減し、熟練した労働力を確保するために、OEMの集積地近くに拠点を構えています。中国が新エネルギー車の推進を強化している一方で、郊外や農村部の車両群では依然として従来のガソリン車やディーゼル車が主流であり、安定した買い替えサイクルを生み出しています。国内の部品ブランドは、コストパフォーマンスの高さが評価されている中東、東欧、南米への輸出拠点を強化しています。
中東・アフリカ地域は最も急成長している市場であり、2031年までのCAGRは4.98%と予測されています。湾岸協力会議(GCC)加盟国は、石油・ガス収入の臨時収入を道路建設、貨物輸送回廊、公共交通機関の近代化に充てており、これによりバスや商用トラックの車両台数が増加しています。周囲の湿度が低いと燃料タンク内の結露が促進されやすいため、信頼性の高い水分分離機能の重要性が高まっています。輸入業者は欧州やアジアからフィルターを調達していますが、雇用創出とリードタイム短縮を図るため、現地での組み立てをますます模索しています。サハラ以南のアフリカでは、車両の平均使用年数が短く、排出ガス規制の導入スケジュールも緩やかであるため、従来のディーゼル車が依然として主流であり、自動車用燃料フィルター市場は電動化の波による影響を和らげています。
北米と欧州では、電動化へのインセンティブや密閉型モジュールの普及により販売数量が減少しているため、成長は緩やかなものとなっています。とはいえ、厳格な粒子状物質規制やガソリン直噴エンジンの普及により、高品質なフィルターメディアへのアップグレードが求められており、平均販売価格は維持されています。整備工場では、単品需要の減少を補うため、サービスパッケージのセット販売を推進しています。保証を損なうことなく環境負荷の低減を求める環境意識の高いドライバーの間で、再生フィルタープログラムの人気が高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の自動車保有台数の高齢化により、買い替え需要が拡大しています
- 排気ガス規制の強化が、高度なろ過技術の普及を後押ししています
- アジア太平洋地域およびアフリカにおける新車生産台数の増加
- バイオ燃料混合燃料の急増に伴い、互換性の向上が必要となっています
- 超低硫黄ディーゼル燃料が水分分離フィルターの需要を押し上げている
- 5µm未満のろ過を必要とする高圧GDIおよびCRDIシステムの成長
- 市場抑制要因
- EVの普及加速により、内燃機関用フィルターの販売数量が食いつぶされています
- 鉄鋼およびポリマーの原材料価格の変動が利益率を圧迫しています
- OEMによる密閉型「寿命保証付き」燃料モジュールへの移行が、アフターマーケットの成長を抑制しています
- 発展途上国における低価格の偽造フィルターの氾濫
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 燃料タイプ別
- ガソリン
- ディーゼル
- 代替燃料
- フィルターメディア別
- セルロース
- 合成(ガラスおよびポリエステル)
- 多層複合材
- 水分分離器/ コアレッサーエレメント
- 車両タイプ別
- 乗用車
- ハッチバック
- セダン
- スポーツ・ユーティリティ・ビークル
- 多目的車
- 小型商用車
- 中型および大型商用車
- 二輪車
- オフハイウェイ
- 農業機械
- 建設・鉱山機械
- 乗用車
- 販売チャネル別
- OEM
- アフターマーケット
- 組織化された小売業者
- 独立系整備工場
- オンラインプラットフォーム
- 地域
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- MANN+HUMMEL
- Donaldson Company, Inc.
- MAHLE GmbH
- Robert Bosch GmbH
- DENSO CORPORATION
- Cummins Inc.(Fleetguard)
- Parker Hannifin Corp(Racor)
- Sogefi Group
- Hengst SE
- UFI Filters
- Baldwin Filters
- Fram Group
- K&N Engineering Inc.
- ACDelco(General Motors)
- Champion Laboratories
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


