


パーソナルケア包装:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Personal Care Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121990
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、パーソナルケア包装市場の規模は2025年に251億4,000万米ドルと評価され、2026年の262億8,000万米ドルから2031年までに321億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.09%となる見込みです。
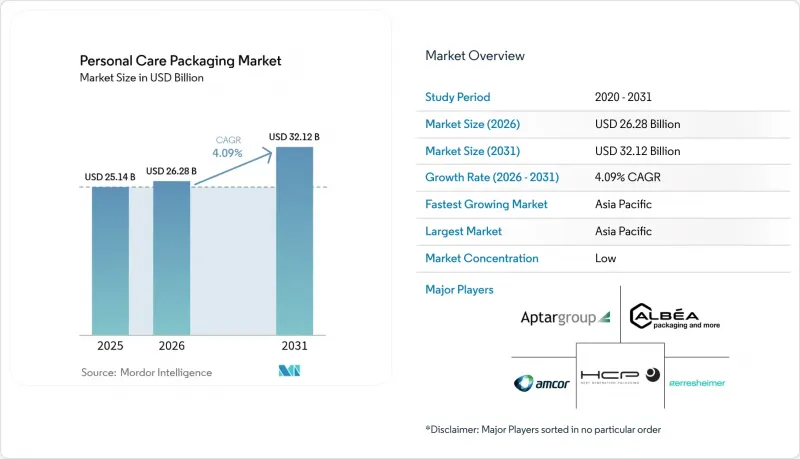
本レポートは、素材タイプ(プラスチック、ガラス、金属、紙・板紙)、包装形態(フレキシブル包装、リジッド包装)、製品タイプ(ボトル・ジャー、チューブ・スティック、ポンプ・ディスペンサー、パウチ・サシェなど)、用途(スキンケア、ヘアケア、オーラルケア、メイクアップ製品など)、および地域別に分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界のパーソナルケア包装市場の動向と洞察
新興市場における美容製品のプレミアム化
インド、ブラジル、中国における中産階級の所得増加により、消費者は品質の高さを示すガラス、アルミニウム、高級プラスチック製のパッケージに入ったブランドパーソナルケア製品を選ぶようになっています。インドの美容市場は2025年に12%成長し、都市部の消費者はエンボス加工されたボトル、メタライズ加工されたジャー、改ざん防止機能付きポンプといった高級製品へと買い替えました。ブラジルのブランド「ナチュラ(Natura)」は、永続性をサステナビリティの証として位置付ける詰め替え可能なガラス容器プログラムを拡大し、棚でのプレミアム価格設定を促進しました。中国では、第2級都市において、有効成分を保護し、科学的ブランドイメージを強化するためにエアレスディスペンサーを必要とする男性用グルーミングセラムが18%急増しました。そのため、コンバーターの投資は、小売業者からの高級感あるデザインへの要望を満たしつつ、高利益率の受注をもたらすホットスタンピング、真空メタライゼーション、およびエアレスポンプの生産ラインへとシフトしています。
オムニチャネル・フルフィルメントが、保護機能と出荷対応を兼ね備えたパッケージを牽引
2025年、美容関連のEコマースは北米売上高の35%、欧州では28%に達し、パッケージデザインは、棚に陳列できる見栄えを保ちつつ、小包の仕分け工程にも耐えうる仕様へと移行しています。アムコールの二重壁フレキシブルパウチは、消費者への直送便における破損率を40%低減させ、薄くて硬いボトルを軽量なフィルムに置き換えることが可能であることを実証しました。また、小売業者からは、店舗の陳列から配送用カートンへの移し替えの際に余分な緩衝材を必要としないパッケージが求められており、ハンドルが一体化した積み重ね可能な硬質ボトルや、応力がかかる角部が補強されたパウチが普及しています。運賃が着荷コストの平均8~12%を占めるため、荷主はパレットの積載密度を高め、容積重量による追加料金を削減できるデザインを好んでいます。
変動の激しいポリオレフィンおよびPET原料価格
2024年、ポリエチレンおよびPETの価格は前四半期比で15~25%変動し、60~90日間の販売価格に縛られていた加工業者の利益率を圧迫しました。PCR-PETはバージンPETに比べて10~15%のプレミアム価格で取引されており、リサイクル素材含有義務を追求する企業にとって価格変動のリスクをさらに増幅させています。ヘッジ手段を持たない中小規模の事業者は市場から撤退するか、合併に踏み切りました。その一例として、2025年に事業を売却した欧州のチューブメーカー3社が挙げられます。価格の高騰に伴い設備投資が停滞し、新しい押出成形やブロー成形ラインの導入が遅れ、供給の柔軟性が損なわれています。PCR PETはバージンPETに比べて10~15%のプレミアムで取引されており、リサイクル素材含有率の義務化目標を追う企業にとって、価格変動の激しさをさらに増幅させています。これに対し、ブランド各社は、予算の確実性を優先して機会的なコスト削減を犠牲にする年間樹脂契約を締結していますが、この戦略は短期的な柔軟性を損なう結果となっています。
セグメント分析
プラスチックは2025年の売上高の41.12%を占め、PCRおよびバイオ樹脂の統合に支えられ、2031年までに4.89%という最も高いCAGRで推移する見込みであり、パーソナルケア包装市場におけるその優位性をさらに強めています。ポリエチレン製のパウチやスクイーズチューブが主流となっているのは、耐薬品性やヒートシール強度が濃縮液の詰め替えに適しているためです。一方、ポリプロピレンは、疲労耐性が求められるキャップやポンプにおいて優れています。PETは、香りを保護する透明な硬質ボトルにおいてシェアを維持していますが、可塑剤の移行に関連する欧州での段階的廃止圧力により、PVCはシェアを縮小しています。サトウキビ由来のポリエチレンやトウモロコシ由来のPLAは、プラスチックセグメントの3%を占めており、パッケージ上で持続可能性をアピールするために2桁のプレミアムを支払うことを厭わないブランドから支持されています。
2025年には22%を占めるガラスは、重厚感が職人技を象徴する高級フレグランス市場で優位性を発揮していますが、ECでの破損リスクや高い輸送コストが販売量の拡大を妨げています。アルミニウムは、デオドラントのエアゾールやトラベルサイズ製品に牽引され18%のシェアを確保しており、「無限にリサイクル可能」という訴求が追い風となっています。板紙のシェアは19%で、ブランドのストーリーを伝える折り畳み式カートンが中心ですが、湿気に弱いという特性が一次包装での使用を制限しています。こうした動向が相まって、プラスチックはパーソナルケア包装市場の中心的な地位を維持していますが、バイオ由来の選択肢の増加により素材の選択肢が広がり、コンバーター各社は押出成形機のラインナップを多様化させようとしています。
2025年の市場価値の62.76%を占める硬質容器は、スキンケアやヘアケア製品に不可欠な、確立された充填ラインのインフラと店頭での存在感により、依然として支配的な地位を維持しています。一体型ポンプやエアゾールバルブは、正確な分量を供給することでブランドへの信頼を高め、パーソナルケア包装市場における高価格帯製品の支持を支えています。残りの37.24%を占めるフレキシブル包装は、eコマースにおける耐久性の高さ、最大70%の素材重量削減、および重量のある硬質製品に課される規制上のエコ調整料金に後押しされ、CAGR 4.51%で市場平均を上回る成長を見せています。
バリア層と緩衝層を一体化させたアムコールの二重壁パウチは、次のステップとなる製品であり、別個のインサートを不要にし、破損に関するクレームを半減させています。リフィルプラットフォームの選好は、多回使用可能なパウチがバスルームでの使用サイクル全体にわたり輸送時の排出量を分散させるため、さらに柔軟な濃縮タイプへと傾いています。一方、硬質容器メーカーは、消費者の慣れ親しんだ使い心地を損なうことなくEU指令を満たすため、軽量化やテザー付きキャップの採用を推進することで、シェアの低下を食い止めています。
地域別分析
アジア太平洋地域は2025年に33.37%のシェアを占め、パーソナルケア包装市場の基幹として君臨し続けています。中国では、プレミアムフレグランスの新製品に詰め替え可能なガラス容器が採用され、環境意識の高い消費者を惹きつけています。一方、インドの都市部消費者層は、スキンケアやヘアケア製品において、メタライズ加工されたポンプ式容器へのアップグレードが進んでいます。東南アジアでは、男性用グルーミング市場の二桁成長がアルミニウム製エアゾール缶製品の需要を牽引しており、日本では高齢化社会を背景に、アンチエイジング用エアレスディスペンサーの需要が高まっています。韓国では、輸出志向のK-ビューティーブランドが、熱帯地域での輸送に耐える防湿パウチを指定しており、オーストラリアは30%のPCR(ポストコンシューマーリサイクル)義務化にいち早く対応し、アジア全域への展開に先立ち、トレーサビリティ技術の実証の場となっています。
2025年、欧州は28%のシェアを占めましたが、これは厳格なPCR割当、キャップ固定の規制、およびコンバーターに化学リサイクル提携を迫るエコラベル監査によって形作られています。ドイツとフランスでは、店舗内の詰め替えコーナーが拡大しており、1回あたりの使用材料を70%削減するとともに、買い物客に耐久性のある容器の利用を促しています。イタリアとスペインでは、フレグランス市場において高級感を表現するためにガラス製フラコンに依存していますが、輸送費や破損の問題が単位当たりの成長を抑制しています。ポーランドが主導する東欧では、低い人件費と地域的な近接性を組み合わせたコンバーターのニアショアリングが促進され、欧米ブランド向けのチューブやキャップの生産能力が増強されています。
2025年には、北米が売上高の22%を占め、米国のオムニチャネル需要により、余分な緩衝材を使わずに棚から玄関先まで配送できるパッケージが促進されています。カナダにおける使い捨てプラスチックの段階的な禁止措置により、単一素材のフレキシブル包装や板紙の使用が加速しています。メキシコでのニアショアリングによる生産能力は、米国ブランドにとっての関税やリードタイムの制約を緩和しています。州ごとの法律の相違、特にカリフォルニア州のSB 54やワシントン州の包装税は複雑さを増しており、ポートフォリオの断片化を避けるため、全米で最も厳しい基準の採用が進んでいます。
2031年までにCAGR5.08%の伸びが見込まれる南米市場は、ブラジルの詰め替え用ガラス容器の取り組みや、高付加価値のパッケージを備えた輸入フレグランスに所得を投資するアルゼンチンの都市部の高所得層の需要に支えられています。中東地域(成長率8%)では、高級香水向けの装飾的なガラス容器やメタリック加工のキャップに焦点が当てられており、トルコがコンバーターの拠点となっています。アフリカの市場シェア7%は、手頃な価格のためサシェに大きく依存していますが、自治体による使い捨てプラスチックの禁止措置により、市場は再封可能な多回使用可能なパウチへと移行しつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 新興市場における美容関連商品のプレミアム化
- オムニチャネル・フルフィルメントが、保護梱包および出荷準備済み梱包を牽引しています
- PCR含有率30%以上を義務付けるサステナビリティ規制
- 自宅での補充が可能な調剤形式の急速な普及
- エッジAIを導入した充填ラインがSKUコストを削減
- 東南アジアにおける男性向けグルーミング市場の爆発的な成長
- 市場抑制要因
- 変動の激しいポリオレフィンおよびPET原料価格
- EU全域および米国の特定の州における使い捨てプラスチック製品の使用禁止措置
- アルミニウムおよびガラスのサプライチェーンにおけるボトルネック
- 一次包装に取って代わる固形タイプのトイレタリー製品の台頭
- 業界価値/ バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 素材のタイプ別
- プラスチック
- ポリエチレン
- ポリプロピレン
- PETおよびPVC
- ポリスチレン
- バイオベースプラスチック
- その他のプラスチック素材の種類
- ガラス
- 金属
- 紙・板紙
- プラスチック
- 包装形態別
- フレキシブル
- リジッド
- 製品タイプ別
- ボトルおよびジャー
- チューブおよびスティック
- ポンプおよびディスペンサー
- パウチおよびサシェ
- キャップおよびクロージャー
- その他の製品タイプ
- 用途別
- スキンケア
- ヘアケア
- オーラルケア
- メイクアップ製品
- デオドラントおよびフレグランス
- ベビーケア
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Albea S.A.
- HCP Packaging Group
- Gerresheimer AG
- Amcor plc
- AptarGroup, Inc.
- Cosmopak USA LLC
- Quadpack Industries, S.A.
- Libo Cosmetics Co., Ltd.
- Mpack Poland sp. z o.o.
- POLITECH SP. Z O.O.
- Rieke Corporation(TriMas Corporation)
- Berlin Packaging LLC
- MKTG Industry SRL
- Silgan Holdings, Inc.
- Stoelzle Oberglas GmbH
- EPL Limited
- Verescence Inc.
- Apackaging Group LLC
- Heinz-Glass GmbH & Ko. KGaA
- Roetell Group
- Vitro SAB De CV
- Vidraria Anchieta Ltda.
- Lumson S.p.A
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


