


メチオニン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Methionine - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121912
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、メチオニン市場の規模は、2025年の194万トンから2026年には206万トンへと拡大し、2031年までに281万トンに達すると予測されており、2026年から2031年にかけてCAGR6.45%で成長する見込みです。
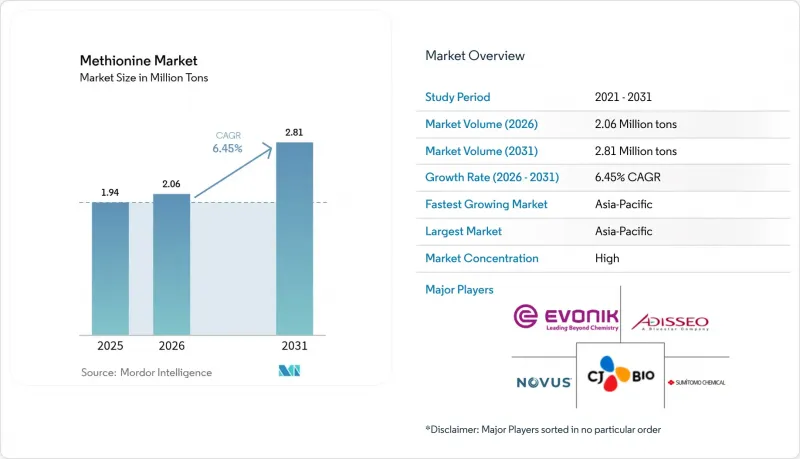
本レポートは、種類(粉末および液体)、グレード(飼料用、飲食品用、医薬品用)、製造技術(石油化学系合成およびバイオベースの発酵)、エンドユーザー産業(飲食品、医薬品など)、地域(アジア太平洋、北米、欧州など)ごとに分類されています。市場予測は、数量(トン)ベースで提示されています。
世界のメチオニン市場の動向と洞察
メチオニン強化家禽用飼料への需要急増
家禽生産者は、飼料価格の高騰の中で、タンパク質転換率の目標を達成するため、メチオニンの補給を強化しています。トウモロコシ・大豆ベースの飼料において、メチオニンは最初の制限アミノ酸であるため、わずかな不足でも筋肉の増強や産卵数を抑制してしまいます。CJチェイルジェダンが2024年に稼働を開始したマレーシアの年産18万トンのプラントは、現在、東南アジアの統合型生産業者に供給を行っており、物流コストを最大20%削減しています。2025年までに、米国およびメキシコにおける液体メチオニンの普及率は、飼料使用量の50%~90%に達しました。これは、鶏群の均一性を向上させる自動投与システムが普及したことが要因です。中国のブロイラー生産量は2024年に1,500万トンを超えましたが、国内の余剰生産能力により、同年は38万トンの輸出がベトナム、タイ、フィリピンへと向けられました。
集約型水産養殖の急速な拡大
再循環式養殖システムや沖合の生簀では、窒素排出量を削減するために、アミノ酸の正確なバランス調整が求められています。メチオニンは現在、大西洋サーモン、ティラピア、エビ向けの、大豆由来の魚粉不使用飼料において標準的な成分となっています。2024年に140万トンを生産したノルウェーのサーモン養殖業者は、ペレットの均一な分散を図るため、液体メチオニンの使用を指定しています。ベトナム産のパンガシウスの輸出量は、メチオニンを強化した飼料により育成期間が10日間短縮された結果、2025年には180万トンまで回復しました。EUの栄養塩流出削減目標により、成長率を損なうことなく排出制限を満たすため、結晶性アミノ酸の採用が促進されています。
石油化学原料価格の変動
デグッサ法は、プロピレン、メチルメルカプタン、アクロレインに依存しており、これらは石油・ガスの価格変動の影響を受けやすい商品です。中国のアクロレイン価格は、2024年第4四半期の7,800人民元/トンから2025年第1四半期には6,500人民元/トンまで下落しましたが、第3四半期には7,200人民元/トンまで反発し、非統合型企業の利益率を最大15%圧迫しました。欧州のプロピレン契約価格は、製油所の操業停止を受けて2025年初頭に1トン当たり1,150ユーロでピークに達しました。エボニック社のシンガポールにおけるグリーン水素プロジェクトは、化石燃料価格の変動リスクをヘッジするとともに、6%の炭素排出削減を実現しています。
セグメント分析
2025年の販売量のうち、粉末メチオニンは58.22%を占めましたが、液体メチオニンはCAGR8.24%を記録すると予測されており、これはすべての形態の中で最も高い成長率となります。中東では、ISO 22000の施行により移行が加速しており、サウジアラビアの統合メーカーは2025年に粒子状物質の排出を抑制するため、生産ラインの改修を行いました。一方、アジアやラテンアメリカの分散した工場では、液体システムへの設備投資が1ラインあたり20万~30万米ドルに迫るため、粉末メチオニンが依然として定着しています。
とはいえ、粉末メチオニンには、物流面での強靭性と常温での安定性が依然として残っています。エボニック社のシンガポール工場では両方の形態を生産しており、規制や顧客の急な変化に対するリスクヘッジを図っています。これらの要因が相まってメチオニン市場を安定させており、東南アジアでの業界再編が進むにつれ、2031年までに液体のシェアは50%を超えると予測されています。
2025年の販売量のうち、飼料用メチオニンが89.19%を占めており、これは家禽、豚、水産養殖が主要な需要源であることを反映しています。飼料用メチオニンの需要が最も高いのは、アジア太平洋地域における動物性タンパク質の需要に起因しています。ルーメン保護型メチオニンは、乳タンパク質の収量を1日あたり27g向上させ、米国の乳牛群の18%に普及しています。
医薬品グレード製品は、非経口栄養を必要とする高齢化人口を背景に、CAGR8.61%で拡大しています。しかし、GMP基準への対応には1ラインあたり5,000万米ドル以上のコストがかかり、数年にわたる検証が必要であるため、供給は依然として逼迫しています。飲食品グレードのシェアは1%未満ですが、乳児用調製粉乳やサプリメントの純度基準により、40%~60%の価格プレミアムが付けられています。
地域別分析
アジア太平洋地域は2025年の生産量の45.31%を占め、2031年まで年率7.52%で成長する見込みです。中国は2024年に純輸出国に転じ、38万トンを輸出するとともに輸入を15万6,000トンに削減しました。この変化により、欧州および北米の利益率が圧迫されました。2025年から2026年にかけて稼働を開始する中国の2つの工場により、年間38万トンの供給が増加する一方、エボニック社のシンガポールにおける年間34万トンの生産拡大は、既存企業の存在感を強めています。日本と韓国はGMPグレードの供給に注力しており、味の素は病院での供給不足を緩和するため、2027年までに年間1,200トンの生産能力を稼働させる予定です。
2025年、北米は大きな市場シェアを維持しました。液体製剤のメチオニン市場規模は、自動飼料工場の普及に伴い、著しい需要の伸びを見せています。酪農分野におけるルーメン保護型製品の採用率は2024年に18%に達し、付加価値販売を後押ししています。18%のシェアを占める欧州は、アミノ酸輸入に対する保護主義的な調査に直面しており、輸入の急増が続く場合、メチオニンに対しても関税を拡大する可能性があります。
南米、中東・アフリカは依然として輸入に依存していますが、家禽および水産養殖分野では力強い成長を見せています。ブラジルによるリジンに対するアンチダンピング措置は、国内生産者を保護する姿勢を示しており、一方、サウジアラビアの新たな大気質規制は、液体製剤への移行を促進しています。アルゼンチンと南アフリカは、輸出競争力を高めるために精密栄養戦略を展開しており、これにより地域におけるメチオニンの需要が徐々に増加しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- メチオニンを豊富に含む家禽用飼料の需要が急増しています
- 集約型養殖の急速な拡大
- 高産乳牛におけるルーメン保護型メチオニンの導入
- 低コストのバイオ発酵プロセスの実用化
- 自動飼料工場における液体メチオニンへの移行が加速しています
- 市場抑制要因
- 石油化学原料価格の変動
- 機能性アミノ酸代替品の入手可能性
- 臨床用途向けのGMPグレードの生産能力が限られている
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- パウダー
- リキッド
- グレード別
- 飼料グレード
- 飲食品グレード
- 医薬品グレード
- 生産技術
- 石油化学を基盤とした合成
- バイオベースの発酵
- エンドユーザー産業別
- 食品・飲料
- 医薬品
- 動物用飼料
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Adisseo
- Ajinomoto Co., Inc.
- Chongqing Unisplendour Chemical Co., Ltd.
- CJ CHEILJEDANG CORP
- Evonik Industries AG
- Guangxi Nanning Junwei Feed Co.,Ltd.
- Meihua Holdings Group Co., Ltd.
- Novus International, Inc.
- Sichuan Hebang Biotechnology Co., Ltd.
- Sumitomo Chemical Co., Ltd.
- Volzhsky Orgsynthese, JSC
- Zhejiang NHU Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


