


ソフトドリンク包装:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Soft Drinks Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121746
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のソフトドリンク包装市場の規模は1,733億9,000万米ドルと推定されており、2025年の1,651億米ドルから拡大し、2031年には2,215億6,000万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR5.02%で成長すると見込まれています。
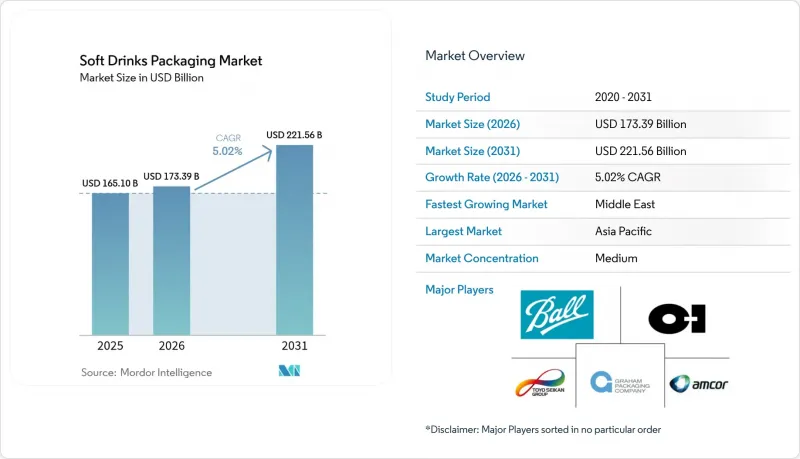
本レポートでは、産業を材料別(プラスチック、金属、ガラス、その他)、製品タイプ別(ボトル、缶、紙パック・無菌パック、その他)、容量別(250mL以下、251~600mL、その他)、クロージャータイプ(スクリューキャップ・スポーツキャップ、クラウン・プルタブ、その他)、ソフトドリンクカテゴリー(炭酸ソフトドリンク、ジュース・ネクター、その他)、地域別に分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界のソフトドリンク包装市場の動向と洞察
PETボトルの軽量化・rPET導入の急増
規制目標やコスト圧力により、コンバータ各社は樹脂使用量の削減を迫られており、一部の日本のPETボトルは現在20gを下回っており、従来型重量の半分となっています。回収率の高さ(日本は90%、欧州は75%)がクローズドループ経済を支えており、インドのガネーシャエコペット社は、2026年までに国内のボトル廃棄物の25%を回収することを目指し、rPETの生産量を4万2,000トンに拡大しています。軽量化により材料費を15~20%削減し、輸送時の排出量も低減できますが、保存期間中の風味を守るためには、優れた酸素とCO2バリア性が求められます。
プレミアム包装を求める「機能ソーダ」SKUの成長
2026年までに1,981億米ドルに達すると見込まれる世界の機能飲料の売上は、健康への配慮をアピールし、原料のストーリーを伝えることができる包装を求められています。Z世代はすでにこのカテゴリーの拡大の38%を牽引しており、透明性を重視しているため、ペプシコ社は、包装費を20~30%上乗せすることを正当化するストーリーを包装に盛り込むようになっています。金属缶は、遮光性と優れたガスバリア性により、保存料を使わずに有効成分を保護し、保存安定性を維持するとともに、高級感を与えるため、支持を集めています。
拡大生産者責任(EPR)手数料による利益率の圧迫
米国の5つの州では、2031年までに家庭ごみのリサイクル費用の90%を生産者に転嫁するEPR法を制定しました。リサイクル可能性の設計に連動した環境調整料金は、包装費を2~3%押し上げ、企業がより軽量で単一材料の包装への切り替えを進める中で、飲料の利益率を圧迫する可能性があります。複数の州のPRO(生産者責任制度)に対応することは、管理上の負担を増大させ、コンプライアンス違反による罰則リスクを高めます。
セグメント分析
2025年には、PETとrPETボトルが売上高の70.80%を占めて市場を席巻しました。これは、コスト、透明性、生産ラインとの互換性において、数十年にわたり一貫して優位性を保ってきたことを反映しています。2025年のPET製ソフトドリンク包装市場の規模は1,169億米ドルに達し、食品グレードのrPETの供給が改善されるにつれ、安定した1桁台半ばの成長が見込まれています。アバンティウム社のPEFとダニマー社のPHAの開発パイプラインは、バイオプラスチックのCAGR 16.8%を支えています。バイオプラスチックは現在ニッチな市場ですが、優れたバリア性能とライフサイクル全体を通じた環境負荷の低減により、プレミアムカテゴリーを切り拓く態勢にあります。
ブランドの対象シフト、ネットゼロへの公約、リサイクル材料含有率の義務化により、価格に敏感な市場においてもrPETの採用が加速しており、インドでは2025年までにPCR(ポストコンシューマーリサイクル)材料の含有率を30%とすることを義務付けています。アルミ缶は、無限にリサイクル可能であることと、欧州でのリサイクル率が76.1%であるという利点がありますが、価格変動の激しいプレミアム価格が加工業者の利益率を圧迫しています。ガラスはクラフト製品ラインにおいて依然として高級感を保っていますが、物流上の負担を伴います。一方、板紙の革新企業は、差し迫った禁止措置が施行される前に、PFASコーティングの代替材料を急いで模索しています。
ボトルは、定着したブロー成形設備、幅広いSKUサイズ、ラップラベルの表示面積のおかげで、2025年の売上高の58.45%を占める見込みです。ボトル用ソフトドリンク包装市場の規模は、軽量なプリフォームを実現するバリア技術の革新に支えられ、2031年までに1,246億米ドルを超えると予測されています。一方、Z世代が容量よりも携帯性やInstagram映えするシルエットを重視しているため、スリムなアルミ缶はCAGR8.42%で急成長しています。
小売業者はこの包装形態の棚効率の高さを評価しており、ブランド側は同一の充填量で最大20%の価格引き上げを実現しています。テトラパックが植物由来のHDPEキャップへの移行を進める中、冷蔵ジュース売り場では紙パックがシェアを拡大しています。小袋は新興市場において依然として不可欠であり、環境税の導入が迫る中でも、極めて低コストなエントリーポイントを提供し続けています。
地域別分析
アジア太平洋の売上高シェア42.60%は、中産階級の購買力の急増、都市部における小売網の密集、低コストのrPET循環を促進する堅調な使用済みPET回収システムに起因しています。日本のPET回収率90%は国内の加工業者に原料を供給しており、一方、中国は野心的な再生材料含有率目標を達成するため、化学リサイクル拠点への助成を行っています。インドのEPR(生産者責任回収)ロードマップはボトルグレードのrPETに対する需要を高めており、同地域は循環型経済の拡大における先導的な存在としての地位を確立しています。
中東は2031年までに6.74%という最も高いCAGRで推移すると見込まれています。これは、サウジアラビアとアラブ首長国連邦が、食料安全保障の課題解決に用て、現地の缶用シート圧延ラインや飲料工場の建設を急ピッチで進めているためです。若年層の人口構成は、洗練された缶に詰められたエナジードリンクを好む傾向にあり、世界のアルミニウム価格の変動にもかかわらず、金属需要を後押ししています。サステイナブル産業クラスターに対する政府のインセンティブは、湾岸協力会議(GCC)加盟国の充填ラインにおけるrPETプリフォームの採用をさらに促進しています。
北米では、EPR(拡大生産者責任)によるコスト面の逆風やアルミシートの供給逼迫に直面しているも、新SKUの市場投入期間を短縮するAI駆動型設計ソフトウェアの先駆的な実用検査の恩恵を受けています。欧州は引き続き規制面での主導権を握っています。PPWR(プラスチック包装リサイクル規則)によるリサイクル可能性の義務化が、単一材料の軟質フィルムや高度な脱重合技術への投資を促進しています。南米では、ブラジルに新設されたALPLAのHDPEリサイクルプラントや、都市部のミレニアル世代における機能飲料の消費拡大により、着実な成長が見込まれています。アフリカは依然として発展途上ですが、都市の拡大やコールドチェーン物流の拡充を背景に、二桁の数量成長を記録しています。ただし、回収インフラの不備により、rPETの普及は抑制されています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- PETボトルの軽量化・rPET導入の急増
- プレミアム包装を求める「機能ソーダ」SKUの成長
- Z世代の消費者による外出先向けスリム缶の需要
- ボトルトゥボトル方式の化学的リサイクル能力の拡充
- AIを活用した設計プラットフォームによる包装開発リードタイムの短縮
- カーボンネガティブ型PEF・PHAのパイロット事業の商業規模化
- 市場抑制要因
- 拡大生産者責任(EPR)手数料による利益率の圧迫
- アルミニウムプレミアムの変動・供給のボトルネック
- PFASの段階的廃止によるバリアコーティング板紙市場の混乱
- 小売業者による使い捨て二次プラスチックの販売禁止
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 投資分析(設備投資とM&Aの動向)
第5章 市場規模と成長予測
- 材料別
- プラスチック(PET、rPET、HDPE、バイオプラスチック)
- 金属(アルミニウム、鉄鋼)
- ガラス
- 紙・板紙
- 軟質フィルム・堆肥化可能フィルム
- 製品タイプ別
- ボトル
- 缶
- 紙パック・無菌パック
- パウチ・小袋
- バッグインボックス・ディスペンスパック
- 容量別
- 250mL以下
- 251~600mL
- 601mL~1L
- 1L超のファミリーパック
- クロージャータイプ別
- スクリューキャップ・スポーツキャップ
- クラウン・プルタブ
- スナップオン・圧入式
- スマート・コネクテッドクロージャー
- ソフトドリンクカテゴリー別
- 炭酸ソフトドリンク
- ジュース・ネクター
- エナジードリンク・機能飲料
- RTDティー・コーヒー
- フレーバーウォーター・炭酸水
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amcor PLC
- Ball Corporation
- Tetra Pak International SA
- Crown Holdings Inc.
- Toyo Seikan Group Holdings Ltd
- Owens-Illinois Inc.
- Graham Packaging Company
- Ardagh Group SA
- CAN-PACK SA
- Refresco Group NV
- CKS Packaging Inc.
- Pacific Can China Holdings
- Berry Global Group Inc.
- Silgan Holdings Inc.
- Huhtamaki Oyj
- Mondi plc
- WestRock Company
- Plastipak Holdings Inc.
- UFlex Ltd.
- Nihon Yamamura Glass Co. Ltd
- Vetropack Holding AG
- Visy Industries
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


