


光ファイバー圧力センサ:市場シェア分析、産業動向と統計、成長予測(2026~2031年)
Fiber Optic Pressure Sensors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121694
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、光ファイバー圧力センサの市場規模は2025年に38億米ドルと評価され、2026年の41億5,000万米ドルから2031年までに64億8,000万米ドルに達すると予測されており、予測期間(2026~2031年)のCAGRは9.29%となる見込みです。
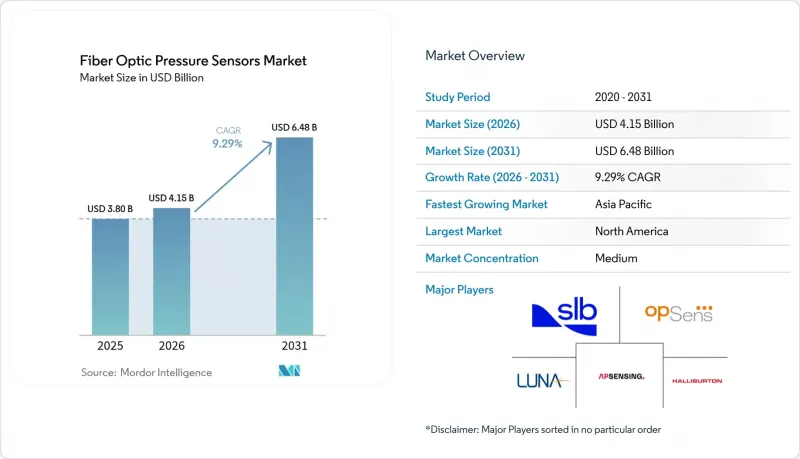
本レポートは、タイプ別(有線、無線)、技術別(ファブリ・ペロー、ファイバー・ブラッグ・グレーティング、その他)、用途別(石油・ガス、産業オートメーション、ヘルスケア・医療機器、その他)、導入環境別(坑内・地下、産業用地上施設、生体内・生物医療、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで示されています。
世界の光ファイバー圧力センサ市場の動向と洞察
ファブリ・ペロー型MEMS共振器の急速な小型化
量産用リソグラフィ技術により、フルスケール精度±0.01%を維持しつつ、10マイクロメートル以下のキャビティ寸法が実現されています。この飛躍的な進歩により、スペースに制約のある医療機器において、2kPaという低圧の検出が可能となり、感度が従来型ポリマーセンサを80%上回っています。キャビティの小型化により、シリコンフォトニクスプロセスフローによるウエハーレベル集積化を通じて、応答時間が短縮され、単位コストが低減されます。現在、小型センサは、構造的完全性を損なうことなく、カテーテルを用いた心血管モニタリング、航空宇宙セグメントにおける高速アクチュエータのフィードバック、組み込み型バッテリーセルの診断に対応しています。生産量が増加するにつれ、光ファイバー圧力センサ市場の有線と無線セグメントは、チャネルあたりの価格低下と性能向上という双方の恩恵を受けることになります。
分散型光ファイバー検知装置のコスト削減
シリコンフォトニクスの統合により、2020年以降、検知装置の価格は約60%削減され、サブnm級の波長分解能が、通常の産業予算の範囲内で実現可能となりました。現在、低コストのユニットでも2.5µεの精度と1秒以下の応答時間を実現しており、橋梁、トンネル、パイプラインにおける構造健全性モニタリングの導入が加速しています。中国は11.3%のシェアで世界の導入をリードしており、大規模なスマートファクトリー展開におけるコスト競合が実証されています。エッジ分析用ファームウェアによりデータバックホールの必要性がさらに低減され、遠隔地の資産における価値提案が強化されるとともに、光ファイバー圧力センサ市場全体の普及が促進されています。
ピエゾ抵抗式センサとの比較における高い平均販売価格(ASP)
特に予算上限が依然として厳しいマルチセンサの産業オートメーションプロジェクトにおいて、単価が2~3倍高いという状況が続いています。専用の検知ハードウェアは、単純なひずみゲージコンディショナーと比較して資本コストを押し上げています。しかし、腐食性環境や高温環境におけるメンテナンスコストの削減により、資産のライフサイクル全体を通じて初期費用が相殺されるため、段階的な置き換えが進んでいます。シリコンフォトニクスのスケールアップにより、2028年までに大量生産ラインにおいて価格差がほぼ同水準まで縮小すると予想され、光ファイバー圧力センサ市場に対するこの制約が緩和される見込みです。
セグメント分析
2025年には、有線デバイスが売上高の72.20%を占め、坑内完成設備、パイプライン回廊、産業用炉などの高信頼性資産におけるその役割を確固たるものにしました。有線ユニット用の光ファイバー圧力センサの市場規模は、製油所の改修やLNGターミナルの拡大に伴い、着実に拡大すると予測されています。無線伝送が不安定な環境においても、物理的な接続により、数キロメートルに及ぶ光ファイバー全線にわたって信号の完全性が保証されます。
CAGR11.6%で成長している無線ノードは、配線によって重量、複雑さ、または安全上のリスクが生じる設置現場に対応しています。体内に埋め込む医療機器、バッテリーセル、回転機械では、非同期で読み取りが行われるバッテリー不要のパッシブタグが活用されています。超低消費電力の光検知装置のコストが継続的に低下していることで、対象となる顧客層がアーリーアダプターを超えて拡大し、光ファイバー圧力センサ市場全体における需要を押し上げています。
ファブリ・ペロー型センサは、1ミリバール以下の分解能と200°Cでの堅牢性により、売上高シェアの46.40%を占めました。現在10マイクロメートル以下となったマイクロキャビティ設計により、皮下注射針や狭い地質穿孔部への組み込みが可能となり、光ファイバー圧力センサ市場における主導的地位を強めています。
一方、FBGアレイはCAGR12.9%で最も急速に拡大する見込みです。1本のファイバーに数百のグレーティングを多重化することで、構造健全性モニタリングや長距離パイプラインプロジェクトにおける1ポイントあたりのコストを削減します。高速復調器は±1pmの安定性を実現し、耐震性を高めた建物のモニタリングや高層ビルの風荷重分析を向上させます。検知コストの低下に伴い、FBGの普及が進むことでファブリ・ペロー方式の支配力は緩和される一方、光ファイバー圧力センサ市場の総潜在収益は拡大する見込みです。
地域別分析
2025年には、北米が売上高の37.50%を占めて首位となりました。これは、シェールガス田全域にわたる厳格な安全基準や、EV用バッテリー工場の拡大に支えられたものです。先進製造に対する連邦政府の奨励策や、大手油田サービス企業の存在が、迅速なプロトタイプ開発と早期の商用化を促進しています。また、航空宇宙プログラムでも、飛行に不可欠なシステム用に光学式ゲージが採用されており、光ファイバー圧力センサ市場における同地域のイノベーション面での優位性をさらに強めています。
アジア太平洋は、2031年までに11.7%という最も高いCAGRで推移する見込みです。世界の分散型センシング導入において中国が11.3%のシェアを占めていることは、政府主導によるスマートファクトリーの展開を裏付けています。日本の精密自動車大手各社は、バッテリー冷却ループに光学センサを組み込んでおり、一方、インドでは製油所の拡大に伴い、高温計測の需要が高まっています。シリコンフォトニクスにおける地域的なコスト優位性により、検知装置の生産が加速し、国内での入手可能性が広がり、光ファイバー圧力センサ市場全体の成長を後押ししています。
欧州では、自動車製造、石油化学処理、洋上風力発電を基盤として、安定した導入が進んでいます。ドイツが世界の光センサ導入において9.4%のシェアを占めていることは、産業オートメーションセグメントにおける長年のリーダーシップを反映しています。英国の海底事業者は、北海における新たな設備寿命延長プロジェクトの波に対応するため、ウェットメイト型光コネクタを採用しています。フランスの航空宇宙セクタでは、リアルタイムの構造診断用に光アレイの採用が拡大しており、光ファイバー圧力センサ市場全体の着実な勢いに拍車をかけています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件・市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ファブリ・ペロー型MEMS共振器の急速な小型化
- 分散型光ファイバー検知装置のコスト削減
- EVバッテリーパックの熱暴走安全対策におけるOEMとの連携
- 義務付けられた坑内デジタル化目標(石油・ガス産業)
- スマートファクトリーにおけるエッジ分析(報道が不十分)
- 埋め込み型スマートカテーテルの研究開発(R&D)資金の急増(報道が不十分)
- 市場抑制要因
- ピエゾ抵抗式センサと比較した高い平均販売価格(ASP)
- 海底システムにおけるコネクタの標準化の遅れ
- 光通信セグメントの有資格技術者の不足(報道が不十分)
- マイクロキャビティ設計をめぐる知的財産権の細分化(報道が不十分)
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 有線
- 無線
- 技術別
- ファブリ・ペロー
- ファイバー・ブラッグ・グレーティング
- 強度ベース
- その他
- 用途別
- 石油・ガス
- 産業オートメーション
- ヘルスケア・医療機器
- 自動車・モビリティ
- 家庭用電子機器
- 石油化学
- その他
- 導入環境別
- 坑内/地下
- 産業用地上施設
- 生体内/生物医療
- 航空宇宙・UAV
- 海洋・海底構造物
- 地域別
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC諸国
- トルコ
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AP Sensing GmbH
- Baker Hughes Company
- Halliburton Company
- Honeywell International Inc.
- Infineon Technologies AG
- Luna Innovations Incorporated(FISO Technologiesを含む)
- NXP Semiconductors N.V.
- Omron Corporation
- Opsens Inc.
- Panasonic Holdings Corporation
- Pressure Profile Systems Inc.
- Robert Bosch GmbH
- Schlumberger Limited(SLB)
- STMicroelectronics N.V.
- Texas Instruments Incorporated
- Yokogawa Electric Corporation
- ABB Ltd.
- Broadcom Inc.
- Rockwell Automation Inc.
- Sumitomo Electric Industries Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日