


米国の工場自動化および産業用制御:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United States Factory Automation And Industrial Controls - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121645
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、米国の工場自動化および産業用制御市場の規模は、2025年の492億2,000万米ドルから2026年には542億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 10.18%で推移し、2031年までに880億5,000万米ドルに達すると予測されています。
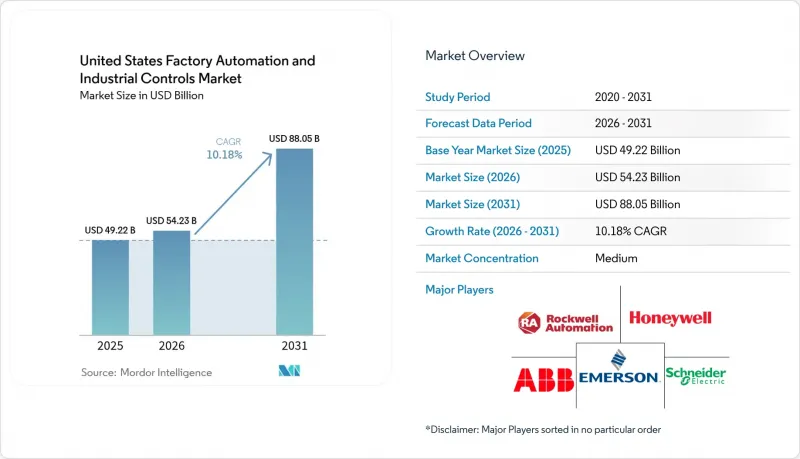
本レポートは、コンポーネント別(ハードウェア、ソフトウェアなど)、タイプ別(産業用制御システムおよびフィールドデバイス)、およびエンドユーザー産業別(石油・ガス、金属・鉱業など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
米国の工場自動化および産業用制御市場の動向と洞察
リショアリング奨励策とCHIPS法が半導体工場の自動化を加速
「CHIPS and Science Act」は、史上最大規模の国内半導体投資の波を引き起こしており、アリゾナ州、テキサス州、オハイオ州に建設される数十億米ドル規模のファブでは、超クリーンなロボット技術、ナノメートル精度のモーションシステム、および粒子汚染を最小限に抑える自動化されたマテリアルハンドリングが採用されています。半導体製造に10億米ドルが投じられるごとに、通常2億~3億米ドルの自動化関連支出が伴い、高速ウェーハ搬送ロボット、機械学習を活用したプロセス制御、安全機能を統合したPLCプラットフォームへの需要が拡大しています。州レベルの減税措置により、大規模プロジェクトはさらに南部および山岳西部地域へとシフトしており、これらの地域では、専用に建設されたグリーンフィールドサイトにおいて、稼働初日から完全にデジタル化された無人製造セルを導入することが可能です。ファブ所有者が、認定サイクルを短縮し、機密情報を保護するターンキーソリューションを求める中、ハードウェア、MESソフトウェア、ライフサイクルサービスをバンドル提供するサプライヤーは、競争上の優位性を獲得しています。
人手不足が協働ロボットの導入を後押し
製造業の雇用者数には現在75万人の不足が生じており、2030年までに210万人の人材不足が懸念されています。この状況を受け、経営陣は単調で反復性の高い作業を協働ロボット(コボット)に任せ、従業員を品質管理、メンテナンス、データ分析の職種へとスキルアップさせるよう迫られています。調査によると、工場の57%が、ロボットは人間の仕事を排除するのではなく、補完すると報告しており、労働組合のある施設においても導入が後押しされています。自動車組立メーカーが先駆者ですが、プラグアンドプレイ型のコボットの価格が低下し、ノーコードのプログラミングインターフェースが普及するにつれ、中小規模の受託製造業者もこれに追随しています。連邦および州の研修助成金は、ロボットの操作や安全に関する認定プログラムの受講料を負担することでこの動向を後押しし、労働と技術の融合を加速させています。
米国の多様なブラウンフィールド施設におけるレガシーOTの相互運用性の課題
いくつかの産業革命を経て建設された工場では、独自プロトコルが寄せ集めのように混在しており、シームレスなデータフローが困難になっています。インテグレーターは、Y2K以前に設置され、ネイティブなイーサネットインターフェースを持たないPLCにしばしば直面し、プロジェクトのコストとリスクを膨らませるカスタムドライバーの使用を余儀なくされています。TSN上のOPC UAなどのオープンアーキテクチャの動きは、接続性の標準化を目指していますが、ダウンタイムの許容範囲が依然として狭く、資本予算も逼迫しているため、その進展はベンダーが予測するよりも遅れています。オートメーション大手や部品サプライヤーが参加する共同イニシアチブにより、事前認証済みの相互運用性バンドルの提供が始まっていますが、多くの中小企業は、より明確な投資対効果が明らかになるまでプロジェクトを先送りしています
セグメント分析
2025年には、製造業者が生産ラインのデジタル化に向けてロボット、ドライブ、センサー、HMIを購入した結果、ハードウェアが支出の71.25%を占めました。米国の工場自動化および産業用制御市場におけるハードウェアの市場規模は、単一桁台半ばの成長が見込まれる一方、サービス部門はより急速に拡大しており、これはサブスクリプション型サポート、リモート状態監視、およびパフォーマンス保証への移行を示唆しています。主要サプライヤーは、ソフトウェアライセンス、サイバーセキュリティ管理、従業員研修を複数年契約に組み込み、収益を安定させるとともに、インセンティブを顧客の生産実績と連動させています。ソフトウェアプラットフォームは、現場データをMESやクラウド分析と結びつけ、クローズドループ最適化を実現することで、不良品率やエネルギー消費量を低減します。したがって、ハードウェア層は依然として不可欠ですが、価値の創出は、デバイス、データ、専門知識を統合して測定可能な成果を生み出すインテグレーターやOEMへと移行しつつあります。
サービス部門のCAGR12.42%は、製造業者が初期の資本支出よりも予測可能な運営費を好む傾向を反映しています。「サービス型」のロボット溶接セル、ビジョン・アズ・ア・サービスによる検査、セキュリティ・アズ・ア・サービスのパッケージは、技術の陳腐化に対するヘッジを求める大手自動車メーカーや消費財メーカーの共感を呼んでいます。遠隔運用センターを共同設置するベンダーは、24時間365日のサポートとリアルタイムの洞察を提供し、平均修復時間を短縮するとともに、人員を増員することなく継続的な改善サイクルを推進しています。このようなモデルは、新たな利益源を開拓し、競争の激しいハードウェア市場においてサプライヤーの差別化を図ります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- リショアリングの優遇措置とCHIPS法が、米国における半導体工場の自動化を加速させています。
- 人手不足が、米国における製造業における協働ロボットの導入を後押ししています
- 「インフレ抑制法」によるクリーンエネルギー製造分野の活性化が、高度な自動化への投資を後押ししています
- OSHAによる機械安全規制の徹底により、安全機能を統合した制御システムの需要が高まっています
- 米国のOEMサプライヤーネットワークにおける、リアルタイムのOEE最適化に向けた既存設備へのIIoT導入
- EV生産の拡大に伴い、柔軟で高速な組立自動化ラインが不可欠となっています
- 市場抑制要因
- 米国の多様なブラウンフィールド施設におけるレガシーOTの相互運用性の課題
- 税額控除があるにもかかわらず、初期設備投資額の高さが米国の中堅製造業者の導入を妨げています
- 接続型制御システムにおけるサイバーセキュリティリスクが導入を妨げている
- 貿易政策の変動が、重要な自動化部品の供給に影響を及ぼしています
- バリュー・サプライチェーン分析
- 業界の政策と規制
- 規制および技術の展望
- ポーターのファイブフォース分析
- 投資分析
- 主な事例研究と導入シナリオ
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- タイプ別
- 産業制御システム
- 分散制御システム(DCS)
- プログラマブル・ロジック・コントローラ(PLC)
- 監視制御・データ収集システム(SCADA)
- 製品ライフサイクル管理(PLM)
- 製造実行システム(MES)
- ヒューマン・マシン・インターフェース(HMI)
- その他の産業用制御システム
- フィールドデバイス
- マシンビジョン
- 産業用ロボット
- モーターおよびドライブ
- 安全システム
- センサーおよびトランスミッター
- その他のフィールドデバイス
- 産業制御システム
- エンドユーザー産業別
- 石油・ガス
- 化学・石油化学
- 電力・公益事業
- 食品・飲料
- 自動車・輸送産業
- 医薬品
- 半導体・エレクトロニクス
- 金属・鉱業
- パルプ・紙
- その他のエンドユーザー産業
- 地域(米国)別
- 米国北東部
- 米国中西部
- 米国南部
- 米国西部
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Rockwell Automation Inc.
- Siemens AG
- Schneider Electric SE
- Emerson Electric Co.
- ABB Ltd
- Mitsubishi Electric Corporation
- Honeywell International Inc.
- Omron Corporation
- Yokogawa Electric Corporation
- Fanuc Corporation
- Bosch Rexroth AG
- KUKA AG
- Kawasaki Heavy Industries Ltd.
- Beckhoff Automation GmbH and Co. KG
- GE Vernova(GE Automation and Controls)
- Keyence Corporation
- Danfoss Drives A/S
- Parker Hannifin Corporation
- Yaskawa Electric Corporation
- Banner Engineering Corp.
- Advantech Co.
- Cognex Corporation
- Delta Electronics
- Hitachi Industrial Equipment Systems Co.
- BandR Industrial Automation GmbH
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日

