


中東の潤滑油:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Middle East Lubricants - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121632
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、中東の潤滑油市場規模は2025年に28億7,000万リットルと評価され、2026年の29億5,000万リットルから2031年までに33億6,000万リットルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは2.66%となる見込みです。
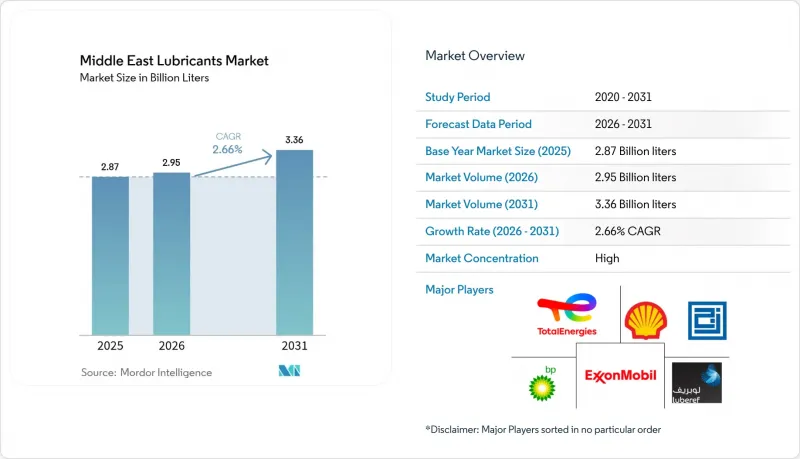
本レポートは、グループ(グループI、グループII、グループIII、その他)、ベースストック(バイオベース、鉱物油、合成、半合成)、製品タイプ(エンジンオイル、トランスミッションおよび油圧作動油、金属加工液など)、エンドユーザー産業(発電、自動車およびその他の輸送機器、重機など)、地域(サウジアラビア、アラブ首長国連邦、イランなど)ごとに分類されています。
中東の潤滑油市場の動向と洞察
GCC地域の石油化学および製造拠点における産業の拡大
新たな石油化学コンビナート、金属工場、および下流加工業者の登場により、コンプレッサーオイル、熱媒体、金属加工用潤滑油に対する地域的な需要が高まっています。110億米ドル規模の「アミラル(Amiral)」プロジェクトは2024年に稼働を開始し、排気温度200°Cに耐えられる合成プロセスオイルを必要とする165万トンのエチレンクラッカーを備えています。SABICジュバイルおよびカタールのラス・ラッファンにおける設備増強も、同様の要件を拡大させています。統合型生産者は通常、グループIIまたはグループIIIの基油を指定します。これは、粘度指数と酸化安定性が高いほど、予期せぬ操業停止を減らすことができるためです。これは、高処理能力のポリマー資産において極めて重要な指標となります。また、産業集積が密であることでラストマイルの物流コストも低減され、販売代理店はベンダー管理在庫(VMI)を導入できるようになります。これにより、工場の潤滑油保管室をスリムに保ちつつ、稼働時間を確保することが可能になります。この好循環が、中東の潤滑油市場全体におけるプレミアムグレード製品の販売量の持続的な増加を支えています。
自動車保有台数の増加とアフターマーケット需要の急増
所得の増加が自動車保有率を押し上げ、電子商取引がラストマイルのトラック輸送を加速させるにつれ、小型車の新規登録台数は増加し続けています。サウジアラビアの自動車保有台数は2024年に800万台を突破し、NEOMやディリヤ、その他のメガプロジェクトに対応するため、商用車セグメントは2桁の成長率で拡大しています。UAEの再輸出ハブとしての地位は、GCC横断回廊で高い年間走行距離を記録する大型トラックを惹きつけ、API CK-4および低SAPsのEuro VI基準を満たす高TBNエンジンオイルの需要を牽引しています。合成油の配合によりオイル交換間隔は75,000マイルまで延長されていますが、単価の上昇と添加剤の使用量増加により、1台あたりの潤滑油費用は実際には増加しています。API SN PLUSおよびILSAC GF-6クラスに対するOEMの保証要件により、プレミアム層が拡大しており、これが中東の潤滑油市場において、交換量が頭打ちとなっているにもかかわらず、利益率の維持に寄与しています。
原油価格の変動に連動する基油価格の変動
ブレント原油価格が1四半期の中で頻繁に変動するため、Luberefのような精製業者は、グループIおよびグループII燃料の公示価格を毎月調整せざるを得ません。一方、独立系ブレンダーは、配合コストの最大75%を基油が占めるため、利益率の圧迫に直面しています。さらに、固定のサービスパッケージメニューを提供する市場では、柔軟な小売価格設定が困難となっています。したがって、原油価格が上昇すると粗利益が圧迫され、在庫管理の厳格化やヘッジ戦略が必要となり、その結果、資金調達コストが増加します。逆に、原油価格が急落すると、流通業者は在庫の値下げを余儀なくされ、評価損が発生します。このような価格変動は、計画立案における不確実性を生み出し、生産能力のボトルネック解消に向けた設備投資(CAPEX)の削減を招き、中東の潤滑油市場における短期的な成長を抑制しています。
セグメント分析
2025年、グループIは中東の潤滑油市場シェアの46.62%を占めました。これは、多くの産業用購入者が、スプラッシュ潤滑式のコンベヤー、ピストン式空気圧縮機、および中程度の熱負荷下で稼働する発電機セットにおいて、依然としてグループIの低コストを好んでいるためです。このセグメントの導入実績は、数十年にわたる従来の精製技術と、供給の継続性を保証する確立された添加剤配合に由来しています。しかし、2025年に発表されたOEMの技術通達では、新型の往復動コンプレッサーモデルにはグループIIを推奨し、50°Cの環境温度が持続する条件下で稼働するターボチャージャー付き・チャージクーリング式エンジンにはグループIIIの使用を義務付けており、これによりエンドユーザーはより高品質な基油への移行を促されています。
その性能面でのメリットは説得力があります。グループIII潤滑油は、グループIに比べて揮発性が30%低く、粘度指数が20%高いため、酸化寿命が延び、補充頻度が減少します。サウジアラムコの「LuberefフェーズII」改修計画では、この移行を具体的に見据えたグループII製品ラインが追加されました。リヤドやジェッダ各地の販売代理店では、進化するSAE XW-30の粘度要件を満たすため、すでにグループIIを40~60%配合したマルチグレード潤滑油のブレンドが行われています。単価は上昇するもの、車両群が500時間のオイル交換サイクルを採用することで総所有コストが低下し、中東の潤滑油市場における導入が加速しています。
鉱物油は依然として総消費量の69.58%を占めており、これは地域内の豊富な精製能力、コスト面での優位性、および幅広い添加剤との互換性によって支えられています。しかし、大手物流事業者や石油化学メーカーが署名した持続可能性に関する憲章では、2030年までにライフサイクルにおける二酸化炭素排出量を30%削減することを約束しています。そのため、バイオベース潤滑油(主に植物性エステル系作動油や生分解性金属成形液)が注目を集めており、市場全体を上回るCAGR3.12%を記録しています。
バイオエステルは28日以内に90%以上の生分解性を発揮し、優れた境界潤滑性を示すため、アルミニウムプレス加工ラインにおける工具の摩耗を15%低減します。とはいえ、酸化安定性には課題があり、酸化防止剤の添加が必要となるため、配合コストが増加します。鉱物系キャリアオイルに20~30%のバイオベースを配合した半合成ブレンドは、ISO 11158の性能を維持しつつ環境への負荷を低減するという、実用的な妥協点となっています。このような革新により、鉱物系製品の優位性は徐々に薄れ、中東の潤滑油市場における製品ラインナップは広がりを見せています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- GCC諸国の石油化学および製造拠点における産業の拡大
- 自動車保有台数の増加とアフターマーケット需要の急増
- 大規模インフラおよび発電プロジェクトの計画案件
- 過酷な気候条件に対応した高性能合成素材への移行
- 現地調達義務(例:サウジ・ビジョン2030)が国内でのブレンドを促進しています
- 市場抑制要因
- 原油価格の変動に伴う基油価格の変動
- 排水間隔の長期化により、体積需要が減少しています
- ハラール認証による添加物の化学組成への制約
- バリューチェーン分析
- 規制情勢
- ポーターのファイブフォース
第5章 市場規模と成長予測
- グループ別
- グループI
- グループII
- グループIII
- グループIV(PAO)
- ナフテン系
- ベースストック別
- バイオベース潤滑油
- 鉱物油系潤滑油
- 合成潤滑油
- 半合成潤滑油
- 製品タイプ別
- エンジンオイル
- トランスミッションおよび作動油
- 金属加工用潤滑液
- 一般産業用オイル
- ギアオイル
- グリース
- プロセスオイル
- その他のタイプ(タービン、冷凍、航空、船舶、変圧器)
- エンドユーザー産業別
- 発電
- 自動車およびその他の輸送機器
- 重機
- 食品・飲料
- 冶金・金属加工
- 化学品製造
- その他の産業(船舶、繊維、一般製造業、石油・ガス)
- 地域別
- サウジアラビア
- アラブ首長国連邦
- イラン
- イラク
- クウェート
- カタール
- オマーン
- バーレーン
- その他中東
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア**/順位分析
- 企業プロファイル
- Aljomaih and Shell Lubricating Oil Company Limited
- Behran Oil Co.
- BP p.l.c
- Chevron USA .Inc
- Emarat
- Exxon Mobil Corporation
- FUCHS
- GP Global MAG LLC
- Gulf Oil Middle East Limited(Gulf Oil International Ltd)
- Idemitsu Kosan Co., Ltd.
- IRANOL(LLP)
- Lubrex FZC
- Motul
- Pars Oil Company
- Petromin
- Saudi Aramco Base Oil Company-Luberef
- Sepahan Oil Company
- SK Lubricants
- TotalEnergies
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


