


太陽光発電(PV):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Solar Photovoltaic (PV) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 300 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120834
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、太陽光発電市場の設置容量は、2025年に2.34テラワット、2026年に2.91テラワットとなり、2031年までに7.23テラワットに達すると予測されており、2026年から2031年にかけてCAGR19.92%で成長すると見込まれています。
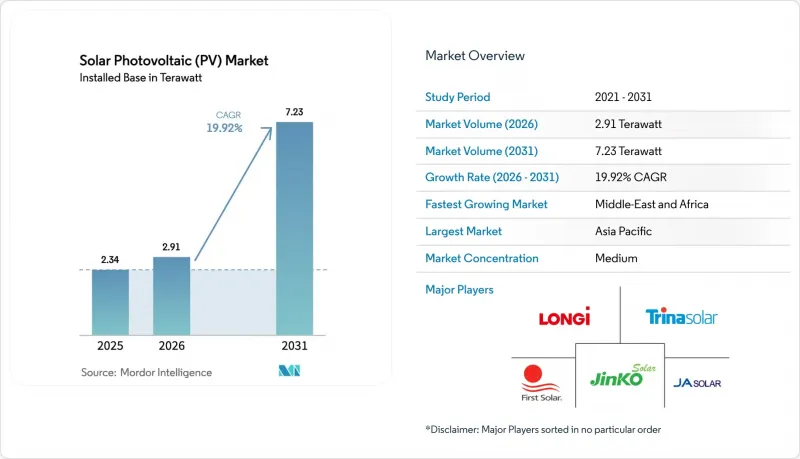
本レポートは、技術別(単結晶シリコン、多結晶シリコン、薄膜、タンデム/ペロブスカイト)、設置形態別(地上設置型、屋上/BIPV、水上設置型)、エンドユーザー(住宅、商業・産業、ユーティリティ規模のIPP)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は出荷量(GW)ベースで提示されています。
世界の太陽光発電(PV)市場の動向と洞察
モジュール平均販売価格(ASP)の下落により、グリッドパリティが達成される地域が拡大
太陽光発電市場のスポット価格は、2025年7月にFOB中国ベースで1ワットピークあたり0.082米ドルまで下落し、2024年初頭から32%の下落となりました。この下落により、グリッドパリティが適用される国は142カ国に拡大し、これらの国々では、ユーティリティ規模の太陽光発電が石炭やガス発電よりも15~25%安くなっています。2025年の出荷量の68%を上位5社のサプライヤーが占めたことで、市場の統合が加速しました。ユーティリティ規模のプロジェクトでは21%、屋上システムでは19%という規制上の効率基準が、性能基準を担保しています。これに対し、開発各社は利益率を取り戻すため、モジュール生産とEPCサービスを統合する動きを見せました。先物価格曲線によると、N型TOPCon技術がPERC技術と製造コスト面で同等になるにつれ、2027年までにさらに10~15%の下落が見込まれています。
IRAに牽引された米国における太陽光発電製造の国内回帰
モジュールに対して1ワットDCあたり0.07米ドル、セルに対して1ワットDCあたり0.04米ドルのセクション45X税額控除により、2025年までに総額100億米ドル規模の工場建設計画が発表されました。ファースト・ソーラーのルイジアナ州工場は、2026年に3.5 GWの薄膜生産能力を追加する予定です。2024年の国内モジュール生産量は12GW(DC)に達しましたが、国内需要のわずか8%しか満たせませんでした。財務省の指針では、30%の投資税額控除を全額受けるためには、2027年までに米国産コスト比率を55%にすることが求められています。垂直統合型のサプライチェーンにより、リードタイムは8週間に短縮され、東海岸のプロジェクトにおける輸送コストは40%削減されました。
再生可能エネルギー普及率の高い地域における送電網の混雑と出力抑制のリスク
カリフォルニア州では2023年に260万MWhの再生可能エネルギー発電が抑制されました。これは38万5,000世帯分の年間消費量に相当します。夕方の出力変動により、ガスピーク発電所のサイクルコストが1MWhあたり15~20米ドル増加しています。ERCOTは、西テキサスの太陽光発電が送電容量を上回るため、2028年までに毎年400万MWhの発電抑制が発生すると予測しています。ドイツでは2024年、出力抑制を受けた発電事業者への補償として12億ユーロを支払いました。南オーストラリア州は、住宅用太陽光発電システムに対して動的な送電制限を課し、家庭の売電収入を12~18%削減しました。米国における系統連系待ち容量が2,000GWを超えているため、送電網の増強スケジュールが10年に及んでおり、開発業者を「メーター裏」設置へと追いやることで、太陽光発電市場にとって重要な課題となっています。
セグメント分析
2025年、単結晶シリコンは太陽電池パネルの市場シェア86.1%を維持し、セル効率が27.81%に達したことで、太陽光発電(PV)業界における主導的地位をさらに強固なものにしました。先進的なタンデム型およびペロブスカイト型モジュールの太陽光パネル市場規模は、2031年までCAGR31.1%で拡大すると予測されています。これは、Oxford PV社が商用製品で24.5%の効率を達成し、10,000時間の安定性というマイルストーンを打ち立てたことを反映しています。多結晶シリコンのシェアは8.2%に低下しました。これは、メーカー各社が、同等のコストで性能を1.5~2パーセントポイント向上させるN型TOPConおよびヘテロ接合ラインへの移行を進めたためです。
2025年には、主要企業における研究開発(R&D)への投資額が12億米ドルを超え、600 W以上のパネル定格を実現する両面受光型、ハーフカット、マルチバスバーのレイアウトに焦点が当てられました。薄膜カドミウムテルル(CdTe)は4.9%のシェアを維持しました。これは、温度係数が低く、年間発電量を3~5%向上させるため、高温気候の電力事業用サイトに好まれています。資金調達の確実性は、IEC 61215およびIEC 61730への準拠にかかっており、これらは融資条件の基盤となり、債務マージンを最大50ベーシスポイント低減させます。
地域別分析
アジア太平洋地域は、中国における210 GWの新規プロジェクトと、インドの85 GWの累積導入実績に牽引され、2025年末時点で世界の導入容量の64.3%を占めました。日本では、固定価格買取制度(FIT)の段階的引き下げにより住宅用太陽光発電の伸びは鈍化しましたが、LNG価格の変動が価格安定への関心を高めたことから、企業向け電力購入契約(PPA)は62%増加しました。ASEAN市場では、債務プレミアムを30~40ベーシスポイント削減した優遇融資のおかげで、18 GWが追加されました。オーストラリアの家庭用普及率は38%に達しましたが、再生可能エネルギー比率の高い州における動的な輸出上限により、資本はユーティリティ規模の太陽光発電+蓄電システムへとシフトしました。
中東およびアフリカ地域は、サウジアラビアの「ビジョン2030」ロードマップ(58.7 GW)およびUAEのドバイ・パーク拡張計画(5 GW)に支えられ、CAGR21.5%が見込まれています。サウジアラビアの1.5 GW規模のスダイール発電所は、1 kWhあたり0.0104米ドルという過去最低の入札価格を記録しました。UAEの「ヌール・アブダビ」は現在、現地の需要の10%を賄っており、ペルシャ湾の送電系統連系線を通じて電力も輸出しています。南アフリカは入札ウィンドウ6で3.2 GWの受注を決定しましたが、送電網の制約により1.8 GWの導入を延期しました。ナイジェリアは2025年に450 MWのミニグリッドを導入し、280万人に電力を供給するようになりました。
2025年、北米は太陽光発電市場の設備容量の12.8%を占めました。米国では32GWが追加され、年間増設量においてテキサス州がカリフォルニア州を上回りました。カナダのクリーン電力税額控除(30%)により、アルバータ州とオンタリオ州で計2.5GWの導入が促進されました。メキシコでは、ネットメータリング制度の先行き不透明感から、住宅用太陽光発電の導入ペースが鈍化しました。欧州は9.4%のシェアを獲得しました。ドイツは8.5 GW、スペインは6.2 GWを導入しましたが、これらは1トン当たりのCO2価格が90ユーロ近辺という炭素価格の圧力下でのものでした。ブラジルの分散型発電ベースは2025年に18 GWに達し、余剰電力の売電に対する小売クレジットは全額維持されました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- モジュールの平均販売価格(ASP)の下落により、グリッドパリティの適用範囲が拡大しています
- IRAを契機とした米国における太陽光発電(PV)製造の国内回帰
- AIを活用した太陽光発電予測により、調整コストを削減
- グリーン水素用電解槽プロジェクトからの需要
- 企業の24/7クリーン電力PPAに関するコミットメント
- アグリボルタイクスは、土地の二重利用による収益の可能性を切り開きます
- 市場抑制要因
- 再生可能エネルギー導入率の高い地域における送電網の混雑および出力抑制のリスク
- ポリシリコン価格の急激な変動が生産者の利益率を圧迫しています
- アンチダンピング措置がサプライチェーンを分断しています
- 屋上火災に関する規制の強化により、システム周辺設備(BOS)のコストが増加しています
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
- 設置容量と出荷動向
- 価格とLCOEの動向
- 主要プロジェクトのパイプライン
第5章 市場規模と成長予測
- 技術別
- 単結晶シリコン
- 多結晶シリコン
- 薄膜(CdTe、CIGS、a-Si)
- タンデム/ペロブスカイト
- 展開タイプ別
- 地上設置型
- 屋上/建築物一体型(BIPV)
- 浮体式太陽光発電
- エンドユーザー別
- 住宅
- 商業・産業用
- ユーティリティ規模のIPP
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋地域
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリア
- アジア太平洋(その他)
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- LONGi Green Energy Technology Co. Ltd.
- Trina Solar Co. Ltd.
- JinkoSolar Holding Co. Ltd.
- JA Solar Technology Co. Ltd.
- First Solar Inc.
- Canadian Solar Inc.
- Hanwha Q Cells Co. Ltd.
- SunPower Corporation
- Risen Energy Co. Ltd.
- Sharp Corporation
- Suntech Power Co. Ltd.
- REC Solar Holdings AS
- GCL System Integration Technology
- Maxeon Solar Technologies
- Yingli Solar
- Adani Solar
- Axitec Energy GmbH
- FuturaSun Srl
- Waaree Energies Ltd.
- Meyer Burger Technology AG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 300 Pages
- 納期
- 2~3営業日


