


フィリピンの発電EPC:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Philippines Power Generation EPC - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 95 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120404
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、フィリピンの発電EPC市場規模は、2025年の30億3,000万米ドル、2026年の33億4,000万米ドルから、2031年までに53億1,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は9.72%となる見込みです。
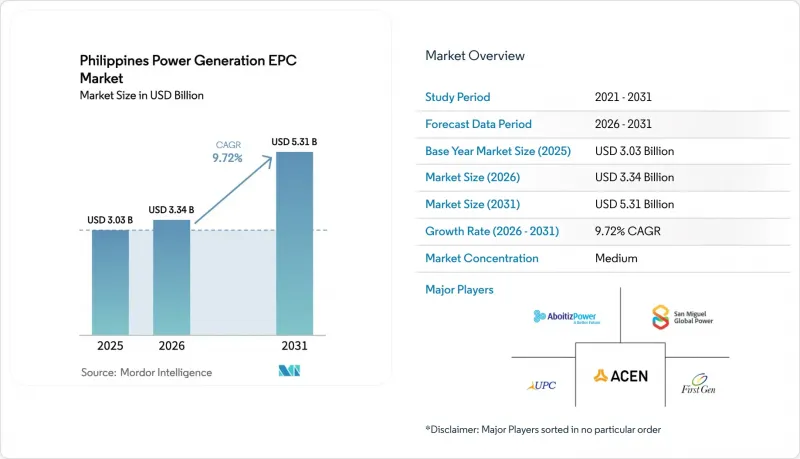
本レポートは、技術別(火力、原子力、再生可能エネルギー)、発電容量帯別(100 MW以下、100~499 MW、500 MW以上)、およびエンドユーザー別(規制対象電力会社、独立系発電事業者、産業用自家発電、公共部門および国有企業)に分類されています。市場規模および予測は、金額(米ドル)ベースで提示されています。
フィリピンの発電EPC市場の動向と洞察
急速な都市化とデジタル経済の成長に伴う電力需要の増加
2024年、メトロ・マニラが近隣州へと拡大し、ビジネスプロセスアウトソーシング(BPO)拠点で24時間体制の冷却負荷が発生したことに伴い、電力消費量は6.2%増加して108テラワット時に達しました。予備率は低下しており、2025年4月のルソン島送電網の予備力はわずか1,850メガワットにとどまり、黄色警報の閾値に近い水準となっています。この状況により、電力会社は新たな発電容量をより迅速に確保するよう迫られています。カビテ州とラグナ州にあるハイパースケールデータセンターは、2025年にはすでに450メガワットを必要としており、2028年までにその2倍に達する可能性があります。これにより、日中の負荷曲線が変化し、午後のピーク需要に合わせて計画される太陽光発電のEPC(設計・調達・建設)スケジュールが有利になります。2024年には家庭用エアコンの普及率が38%に上昇し、バッテリーを併用した太陽光発電が効率的に管理できる日中のピーク需要がさらに増加しました。電力開発計画では、2030年までに15ギガワットの新規発電容量を目標としており、これは年間2.1ギガワットに相当するエンジニアリング業務量に相当します。これにより、現地の労働力には負担がかかる一方で、地域を跨ぐ動員能力を持つ請負業者にはメリットがもたらされます。
ミンダナオ・ビサヤ回廊の送電網相互接続が新たなEPC受注のきっかけに
2024年に通電した450メガワットのミンダナオ・ビサヤ諸島海底ケーブルにより、かつてミンダナオのプロジェクトが受け入れざるを得なかった割引が解消され、プロジェクトの内部収益率が1.8パーセントポイント上昇し、棚上げされていた1.2ギガワットの再生可能エネルギープロジェクトが復活しました。ルソン島を拠点とする独立系発電事業者は、島を越えて電力販売契約を集約できるようになり、カウンターパーティリスクを低減するとともに、より大規模で経済性の高いEPC契約が可能になりました。ビサヤ諸島では、雨季に水力発電が豊富な電力を輸入できるため、季節による価格変動が緩和され、15年間の電力購入契約の資金調達可能性が向上します。2027年までに1,000メガワットへの追加拡張には350億フィリピン・ペソの予算が計上されており、これにより群島全体が統一されたEPC入札市場としてさらに統合されることになります。複数島にわたる物流を管理できる請負業者は、単一サイトでの施工に慣れている競合他社に対してコスト面で優位性を得ることができます。
送電網のボトルネックが新規発電設備の出力抑制リスクを引き起こしています
2024年、送電網運営事業者は、ルソン島北部およびパナイ・ネグロス間の主要回線で送電余力が枯渇したため、再生可能エネルギー発電量のうち120ギガワット時(総発電量の2.1%に相当)を抑制しました。独立系発電事業者(IPP)は、失われた電力に対する支払いを受けられないため、EPCの試算書では現在、3~5%の出力削減を想定しており、これにより内部収益率が低下しています。当初2024年に予定されていた170億9,000万フィリピンペソ規模の500キロボルト基幹送電線の建設は2026年に延期され、イロコス・ノルテ州とカガヤン州で1,200メガワットの電力が送電不能となっています。230キロボルトのパナイ・ネグロス間連系線は稼働率が95%に達しており、これによりディーゼル発電の稼働が余儀なくされ、新規太陽光発電入札の採算性を損なっています。2025年のエネルギー規制委員会(ERC)の指令では、拘束力のあるマイルストーンを盛り込んだ10年間の拡張ロードマップが命じられていますが、地方自治体との用地権をめぐる紛争は未解決のままであり、プロジェクトコストを最大12%押し上げ続けています。
セグメント分析
フィリピンの発電EPC市場における2025年の支出のうち、再生可能エネルギーが68.5%を占めており、2031年までCAGR14.9%で成長すると予測されています。その総額の55%を太陽光発電が占めており、40億米ドル規模の3.5ギガワットの「テラ・ソーラー」契約が牽引しています。一方、陸上風力は30%を占めており、その大半はイロコス・ノルテ州とギマラス州に集中しています。浮体式太陽光発電は15%を占めており、用地確保が困難になる中、急速に拡大しており、設備利用率は地上設置型と比較して8%高くなっています。
火力発電所は2025年の投資額の28%を占めており、年間3.2%という緩やかなペースで拡大しています。420メガワットの「サン・ガブリエル」施設などの液化天然ガス(LNG)プロジェクトは、再ガス化ターミナルと複合サイクルタービンを統合することで、高い利益率を確保できることを示しています。石炭火力発電所の新規導入は政府によるモラトリアムにより凍結されており、原子力発電は依然として検討段階にとどまっています。2024年にウルトラ・セーフ・ニュークリア・コーポレーションと締結された覚書により、この話題は生き続けていますが、規制面での基盤が欠如しています。政策面での迅速な進展がなければ、この10年間、原子力発電はフィリピンの発電EPC市場の規模に実質的な影響を与えることはないでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 設備容量の見通し
- 一次エネルギー消費の概要
- 市場促進要因
- 急速な都市化とデジタル経済の成長に伴う電力需要の増加
- 再生可能エネルギーサービス契約の迅速承認(2023~25年)
- ミンダナオ・ビサヤ回廊の系統連系により、新たなEPC受注の道が開かれる
- ハイパースケールデータセンターの新規参入企業(Google、Amazon、Meta)による企業間電力購入契約(PPA)
- ハイブリッド型のEPC業務範囲を可能にする、革新的なLNG発電ハブ
- 水力発電用貯水池におけるモジュール式浮体式太陽光発電プロジェクト
- 市場抑制要因
- 送電網のボトルネックが、新規建設プロジェクトに発電制限のリスクをもたらしています
- ペソ安により、輸入されたEPC設備のコストが膨らんでいます
- 現地調達規則の曖昧さが契約締結を遅らせている
- 地熱資源の権利をめぐる紛争が、既存発電所のリパワリングを妨げている
- サプライチェーン分析
- 規制状況と政府の政策
- 技術展望
- ポーターのファイブフォース
- PESTLE分析
第5章 市場規模と成長予測
- 技術別
- 熱
- 原子力
- 再生可能エネルギー
- 発電容量帯別
- 100 MW以下(DER、マイクログリッド)
- 100~499 MW
- 500 MW以上
- エンドユーザー別
- 規制対象公益事業
- 独立系発電事業者(IPP)
- 産業用自家発電
- 公共部門および国有企業
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- UPC Renewables
- Bronzeoak Philippines
- Black & Veatch Corporation
- JGC Philippines Inc.
- AECOM
- Fluor Corporation
- Aboitiz Power Corporation
- San Miguel Global Power Holdings
- First Gen Corporation
- ACEN Corporation
- DM Consunji Inc.(DMCI Power)
- Mitsubishi Power(MHI)
- Siemens Energy AG
- Sumitomo Corporation
- Hyundai Engineering Co., Ltd.
- POSCO E&C
- China Energy Engineering Corp.(CEEC)
- Power Construction Corp. of China(PowerChina)
- KEPCO Engineering & Construction
- Toyo Engineering Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 95 Pages
- 納期
- 2~3営業日