


中国のデータセンター用ストレージ:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
China Data Center Storage - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119813
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、中国のデータセンター用ストレージ市場規模は、2025年の29億5,000万米ドルから2026年には30億8,000万米ドルへと拡大し、2026~2031年にかけてCAGR4.38%で推移し、2031年には38億1,000万米ドルに達すると予測されています。
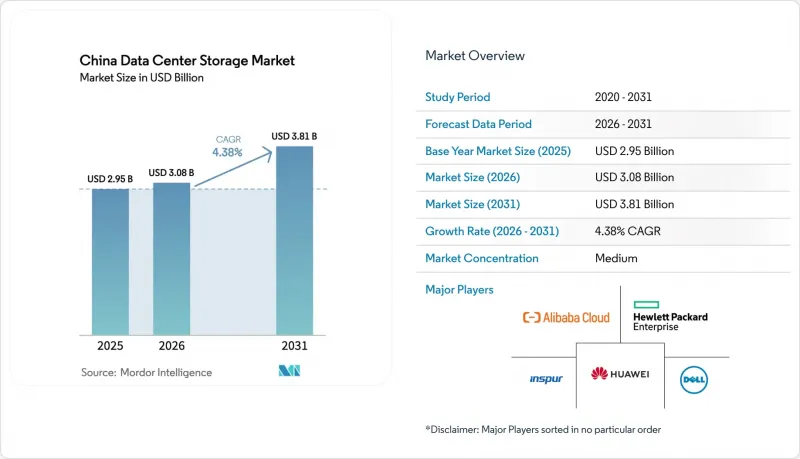
本レポートでは、産業をストレージ技術(ネットワーク接続型ストレージ、ストレージエリアネットワーク、その他)、ストレージタイプ(従来型HDDアレイ、その他)、データセンタータイプ(コロケーション施設、その他)、フォームファクター(ラックマウント型、その他)、インターフェース(SAS/SATA、NVMe、その他)、エンドユーザー(IT・通信、その他)のカテゴリーに分類しています。市場予測は金額(米ドル)ベースで提示されています。
中国のデータセンター用ストレージ市場の動向と洞察
国有企業とインターネット大手企業の「クラウドファースト」戦略
国有企業やAlibabaなどの主要プラットフォームは、デジタルトランスフォーメーションの要件を満たすため、設備投資の上限を引き上げています。Alibabaだけでも、AIとクラウドハードウェア用に3年間で530億米ドルを投じることを約束しており、単一のスタックで分析、トレーニング、バックアップをサポートするマルチティア・ストレージに対する短期的な需要を高めています。中国電信の医療子会社は、イメージングやゲノム分析のワークロードに対応するためのスケーラブルなブロックとオブジェクトストレージ容量を必要とする省レベルのデータプールを展開しています。官民一体の戦略により、NVMeのパフォーマンスとペタバイト規模のオブジェクトリポジトリを組み合わせたシステムへの受注が増加しています。これは、レイテンシとコストのバランスを適切に取れるベンダーに、中国のデータセンター用ストレージ市場が報いる「スイートスポット」です。また、国有企業による調達ガイドラインでは国産コントローラが優先されており、これにより現地企業は部品内訳率(BOM)を高める道が開かれています。
「東データ・西コンピューティング」ハブ展開
「東データ・西コンピューティング」プログラムでは、8つの国家ハブノードと10のクラスターゾーンを構築するために約330億米ドルが投じられており、電力網に負荷がかかる沿岸部から再生可能エネルギーが豊富な内陸部へと、コンピューティングトラフィックを迂回させています。事業者らは、西部クラスターをバッチ処理やアーカイブワークロード用に設計しており、高密度HDDケージや大容量オブジェクトシステムの購入を促進しています。グリッド資産のデジタルツインがこれらのハブにリアルタイムのテレメトリデータを送信しており、コールドデータをエネルギー効率の高いプールへ移行させるインテリジェント階層化エンジンの必要性が浮き彫りになっています。ハードウェアの選定においては、現在、標高、冷却要件、リモート管理の自動化が考慮されており、その結果、中国のデータセンター用ストレージ市場におけるAI対応オーケストレーションソフトウェアへの需要が高まっています。
ティア1大都市圏における電力使用効率(PUE)の上限
北京、上海、広州では、新規ホールに対してPUE 1.3以下を義務付け、既存施設には改修の期限を課しており、ラックレベルの消費電力予算や冷却密度に制限を設けています。事業者各社は、HDD JBODをフラッシュシェルフに置き換え、消費電力を80%削減していますが、初期の設備投資(Capex)は依然として中小企業にとっての障壁となっています。海南島沖に設置された液体浸漬型ポッドや水中モジュールは、都市計画基準を満たしつつ、ラックあたり最大100kWを吸収します。こうした制約により、短期的な出荷量は抑制されますが、中国のデータセンター用ストレージ市場は、きめ細かな電力制限機能を備えたファームウェアを備えたエネルギー効率の高いアーキテクチャへと移行しつつあります。
セグメント分析
SANの導入は、2025年の中国のデータセンター用ストレージ市場における売上高の45.83%を占めており、国有銀行、通信コアネットワーク、ERPワークロードからの集中型ブロックストレージに対する根強い需要を反映しています。確立されたファイバーチャネル・ファブリック、高可用性、認定された相互運用性により、ソフトウェア定義型の選択肢が成熟しつつあるにもかかわらず、調達サイクルはSANの置き換えに縛られたままとなっています。予測期間中、SANの更新のほとんどには、NVMe-FCへのアップグレードやオブジェクトリポジトリへのインテリジェント階層化が含まれており、CIOが既存のワークフローを放棄することなく、急増するAIトレーニングデータセットを管理できるよう支援します。
同時に、オブジェクトとテープソリューションはCAGR6.05%を記録し、すべての技術の中で最も高い成長率を示しています。AIモデルのトレーニングにはペタバイト規模の画像とテキストコーパスが消費されますが、これは、コスト最適化されたHDD、あるいは1プラッターあたり1.6Pbの容量を持つ次世代光メディアを基盤とするS3互換プラットフォームに最適です。また、重要データについてはコールドアーカイブ規制によりオフラインでのコピーが義務付けられているため、テープライブラリの重要性も再び高まっています。SANとオブジェクトクラスター間のシームレスなネームスペース共有を提供するベンダーは、中国のデータセンター用ストレージ市場において、各企業が独自のペースで近代化を進める中で優位性を獲得しています。
中国のデータセンター用ストレージ市場規模において、2025年の売上高の47.10%は依然としてHDDアレイが占めていますが、前年比の傾向としてはソリッドステートドライブ(SSD)が優勢です。AI推論、リアルタイム分析、高頻度取引において機械的なレイテンシが排除されるにつれ、オールフラッシュアレイは2031年までCAGR7.55%で拡大していきます。YMTCのQLCの耐用年数の向上により価格差が縮小し、銀行やクラウドプロバイダはリフレッシュサイクルにおいて、リレーショナルデータベースをフラッシュ階層へ移行するよう促されています。電力効率に関する規制により、15K RPM SASドライブと比較してテラバイトあたりの消費電力が5分の1であるSSDへの調達傾向がさらに強まっています。
フラッシュキャッシュをフロントエンドに備えた、コスト効率の高い大容量ストレージを必要とするミッドティアのワークロードにおいては、ハイブリッドシステムが依然として不可欠です。ベンダー各社は、QLC SSD、PMR HDD、圧縮ASICを単一のシャーシに組み合わせており、顧客が段階的に移行できる道筋を提供しています。その結果、純粋なHDDエンクロージャーの出荷台数は減少していますが、コールドアーカイブ用保管施設では、書き込み一回限りのストレージとして、引き続き数TB級のヘリウムドライブが購入されています。したがって、中国のデータセンター用ストレージ市場は、アクティブなデータセットにはフラッシュ、長期アーカイブには高密度HDDまたはテープという、2層モデルへと進化しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 国有企業とインターネット大手企業の「クラウドファースト」戦略
- 「東データ・西コンピューティング」ハブ展開
- AI/LLMのワークロード急増により、高IOPSのフラッシュアレイが求められている
- 第2級都市のコロケーション施設におけるSDSとHCIの導入拡大
- 低遅延サービスに用いた5Gエッジクラウド統合
- 半導体の自給自足に用いた取り組みが、国内のNAND供給を押し上げている
- 市場抑制要因
- ティア1大都市圏における電力使用効率(PUE)の上限
- 供給リスクを上回る、高度なコントローラーに対する輸入規制
- 新設されたAIデータセンターの稼働率の低さ
- 沿岸地域以外における熟練したデータストレージアーキテクトの不足
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済動向が市場に与える影響の評価
第5章 市場規模と成長予測
- ストレージ技術別
- ネットワーク接続型ストレージ(NAS)
- ストレージエリアネットワーク(SAN)
- ダイレクトアタッチドストレージ(DAS)
- オブジェクトストレージ・テープストレージ
- ストレージタイプ別
- 従来型HDDアレイ
- オールフラッシュアレイ(AFA)
- ハイブリッドストレージ
- データセンタータイプ別
- コロケーション施設
- ハイパースケーラー・クラウドサービスプロバイダ
- エンタープライズ・エッジ
- エンドユーザー別
- IT・通信
- BFSI
- 政府・公共部門
- メディア・エンターテイメント
- ヘルスケア・ライフサイエンス
- 製造業
- フォームファクター別
- ラックマウント型
- ブレード・モジュラー
- 分離型・コンポーザブル
- インターフェース別
- SAS/SATA
- NVMe
- ファイバーチャネル・iSCSI
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Alibaba Cloud Computing Co., Ltd.
- Baidu AI Cloud Computing Ltd.
- China Telecom Corporation Limited
- China Unicom Ltd.
- Dell Technologies Inc.
- Fujitsu Limited
- Hewlett Packard Enterprise Company
- Hitachi Vantara LLC
- H3C Technologies Co., Limited
- Huawei Technologies Co., Ltd.
- Inspur Electronic Information Industry Co., Ltd.
- Kingston Technology Company, Inc.
- Lenovo Group Limited
- NetApp Inc.
- Oracle Corporation
- Pure Storage, Inc.
- Seagate Technology LLC
- Tencent Cloud Computing(Beijing)Co., Ltd.
- Western Digital Corporation
- Yangtze Memory Technologies Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日