


PFAS吸着剤再生用化学品:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
PFAS Adsorbent Regeneration Chemicals - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119318
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、PFAS吸着剤再生用化学品市場は、2025年に1億7,645万米ドルの規模となり、2026年の1億8,871万米ドルから2031年までに2億6,629万米ドルに達すると予測されています。
予測期間(2026年~2031年)におけるCAGRは7.13%となる見込みです。
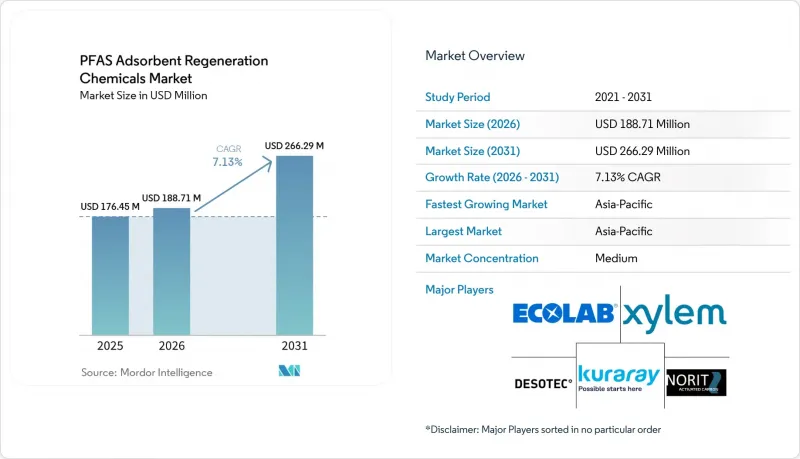
本レポートは、化学物質の種類(水酸化ナトリウム、アルコール系化学物質など)、吸着剤の種類(粒状活性炭など)、最終用途産業(都市用水処理、工業用水処理など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のPFAS吸着剤再生用化学品市場の動向と洞察
規制を背景とした「捕捉・破壊(Capture-and-Destroy)」処理の導入
米国環境保護庁(EPA)は2024年4月に「国家一次飲料水規制(NPDR)」を最終確定し、パーフルオロオクタン酸およびパーフルオロオクタンスルホン酸の最大汚染物質濃度を4 parts per trillionに設定しました。また、この規則では、一般にGenX化学物質と呼ばれるパーフルオロヘキサンスルホン酸、パーフルオロノナン酸、およびヘキサフルオロプロピレンオキシド二量体酸についても、10兆分の1という上限値が設定されました。これらの規制により、水道事業者は、使用済み粒状活性炭を単なる廃棄物として扱うのではなく、再生および破壊の方法を検討するよう促されています。これは、化学物質の使用を、文書化された処理および廃棄物管理要件と結びつけることで、PFAS吸着剤再生用化学品市場を支えています。PFOSおよびPFOAに対する1リットルあたり50ナノグラムという日本の強制基準は2026年4月に施行され、水道事業者に検査、調査、および結果の開示が義務付けられています。欧州の計画もまた、化学物質の登録、評価、認可および制限(REACH)枠組みに基づく包括的な規制案の影響を受けており、その科学的評価は2026年末までに完了する見込みです。
短鎖PFAS処理への需要の高まり
標準的な粒状活性炭ろ過は、疎水性相互作用に大きく依存していますが、この方法は炭素数が6未満のパーフルオロアルキル酸に対しては効果が低くなります。イオン交換樹脂は、疎水性結合に静電相互作用を加えるため、長鎖化合物と短鎖化合物の両方の除去効率を向上させることができます。その結果生じる再生プロセスでは、メタノール・塩水またはエタノール・塩水の混合液が使用されることが多く、これにより、用途に合わせた化学薬品の投入や濃縮液の処理に対する需要が生まれています。2025年に発表された調査によると、再生液中のメタノールの90%以上を、50°Cで4時間以内にロータリーエバポレーターを用いて回収でき、回収された溶媒へのPFASの検出可能なキャリーオーバーは認められませんでした。樹脂の用途では、標準的な苛性アルカリサイクルではなく、材料ごとに固有の再生プロトコルが必要となるため、この移行によりPFAS吸着剤再生用化学品市場は恩恵を受けています。
PFASを含有する再生液の有害物質取り扱い要件
使用済み再生液は、溶媒ベースのイオン交換再生またはアルカリ性粒状活性炭の脱着過程で生成される、PFASを含む濃縮液体です。その管理には、追跡可能な取り扱いと、廃棄物処理の許可を受けた施設への移送が必要であり、これにより処理業者の運用負担が増大します。また、溶媒ベースの廃棄物流には適切な保管と安全対策が必要であり、これにより現場での再生システムに対する設備投資の要件が高まります。中小規模の公益事業体では、有害廃棄物の専門知識を持つスタッフが不足していたり、専用の処理設備を維持するために必要な処理量が確保できていなかったりする場合があります。こうした制約により、再生処理のライフサイクルコストが低い場合でも、分散した各拠点は使い捨て媒体に依存せざるを得ない状況が生じます。したがって、PFAS吸着剤再生用化学品市場は、集中型のインフラと文書化された廃棄物物流を活用できる大規模事業者にとって、依然として参入しやすい状況にあります。
セグメント分析
2025年、水酸化ナトリウムは市場収益の41.86%を占めました。これは、高pHの粒状活性炭の再活性化プロトコルや、イオン交換樹脂の洗浄サイクルで使用されます。アルカリ性条件は、帯電した吸着剤表面へのPFASの結合を弱め、脱着を促進します。メタノールやエタノールを主成分とするアルコール系化学薬品は、溶剤を用いたイオン交換樹脂の再生処理に使用されます。これらの使用は、設置されている樹脂容量や、処理後の溶剤を回収・管理する必要性に関連しています。
独自配合の化学薬品は、2031年までCAGR8.57%で成長すると予測されています。これらの採用は、シクロデキストリンポリマー、フッ素樹脂吸着剤、分子インプリント材料など、新しいPFAS選択性材料と関連しています。これらの材料には、それぞれの特定の吸着挙動に合わせて設計された再生プロトコルが必要です。2024年の『Nature Communications』誌に掲載された研究によると、適切な脱着化学反応を用いた場合、フッ素樹脂吸着剤は5回の再生サイクルを経ても90%以上のPFAS吸着効率を維持することが明らかになりました。PFAS吸着剤再生用化学品市場では、これらの材料がパイロットプロジェクトから本格的なシステムへと移行するにつれ、設計されたブレンドの使用が増加する見込みです。
地域別分析
アジア太平洋地域は2025年に市場収益の39.91%を占め、2031年までCAGR8.53%で拡大すると予測されています。日本では、1リットルあたり50ナノグラムというPFOSおよびPFOAの強制基準が2026年4月に施行され、水道事業者に対して検査、点検、および情報開示の要件が課されています。これにより、粒状活性炭の再活性化およびイオン交換樹脂の再生プログラムへの投資が後押しされています。韓国は2025年半ばまでにPFOS、PFOA、およびパーフルオロヘキサンスルホン酸に対する規制を拡大しました。一方、台湾では半導体製造に伴うPFAS廃水の問題に直面しており、シンガポールやタイを含むASEAN諸国は規制の初期段階にあるため、PFAS吸着剤再生用化学品市場にとって将来的な需要源となる見込みです。
北米地域は、2024年の飲料水規則に対する米国の規制対応と、処理インフラへの投資によって牽引されています。2026年2月、クラレの子会社であるカルゴン・カーボン・コーポレーションは、オハイオ州コロンバスにある工場に約1億米ドルを投資し、年間2,700万ポンドの再活性化能力を追加すると発表しました。操業開始は2028年第1四半期を予定しています。この拡張は、2031年の遵守期限に先立ち国内の生産能力を確保することを目的としており、一方でアリゾナ州、ニューヨーク州、オハイオ州における半導体製造の拡大は、PFAS吸着剤再生用化学品市場において、短鎖PFASの再生化学品に対するサイト固有の需要を生み出しています。
欧州では、欧州連合(EU)の規制が、自治体および産業施設における処理計画に影響を及ぼしています。PFAS含有消火用泡剤に対するEUの規制は2025年10月に公布され、パーフルオロヘキサン酸関連物質に対する規制は2026年10月に発効します。DESOTEC社は、2023年にEvoqua社の活性炭再生事業を買収し、2025年にはSentinel Water Solutions社と提携を結ぶことで、米国での事業基盤を拡大しました。南米、中東・アフリカは依然として発展初期段階にある地域ですが、鉱業による汚染管理や自治体の投資により、PFAS吸着剤再生用化学品市場において選択的なビジネスチャンスが生まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 規制による「回収・破砕」処理の導入
- 集中型再生サービスの拡大
- 短鎖PFAS処理に対する需要の高まり
- 使用済み吸着剤の処分コストの増加
- 再生リサイクルおよびクローズドループ溶剤回収
- 分散型処理施設向けモジュール式再生システム
- 市場抑制要因
- PFASを含む再生剤の取り扱いに関する危険物取扱要件
- 専門的な再稼働能力の供給が限られていること
- PFAS分解生成物に関する不確実性
- 高い化学物質回収率と排水処理の要件
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 化学物質の種類別
- 水酸化ナトリウム
- アルコール系化学物質
- 独自配合の化学物質ブレンド
- その他の化学物質(アセトン、塩溶液、界面活性剤系化学物質)
- 吸着剤の種類別
- 粒状活性炭
- イオン交換樹脂
- 粉末活性炭
- その他の吸着剤の種類(改質粘土、バイオ由来およびハイブリッド吸着剤)
- 最終用途産業別
- 都市用水処理
- 工業用水処理
- 半導体製造
- その他の最終用途産業(埋立地浸出水処理、防衛・航空宇宙、鉱業・金属、化学・石油化学)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- DESOTEC
- DuPont
- Ecolab Inc.
- Envirogen Group
- JACOBI CARBONS GROUP
- KURARAY CO., LTD.
- Kurita Water Industries Ltd.
- LANXESS
- Norit
- Onterris, Inc.
- Puraffinity
- Puragen
- ResinTech, Inc.
- Xylem
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日