


欧州のEコマースラストマイル配送:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe E-Commerce Last-Mile Delivery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119146
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、欧州のEコマースラストマイル配送市場の規模は2025年に309億3,000万米ドルと評価され、2026年には335億7,000万米ドル、2031年までに496億5,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGRは8.14%を記録する見込みです。
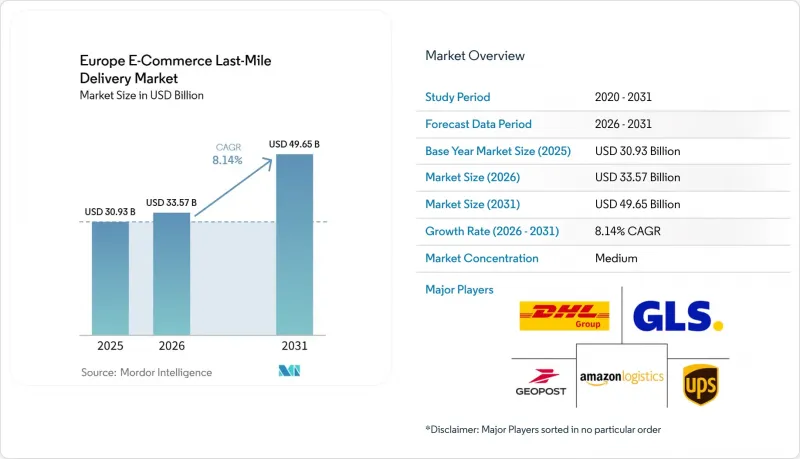
欧州のEコマースラストマイル配送市場は、玄関先配送サービスと宅配ロッカー、集荷拠点、地域の配送ハブを組み合わせたネットワークへと移行しつつあります。本レポートは、配送タイプ(標準、当日、翌日配送)、配送モデル(B2C、B2B、C2C)、都市階層(ティア1、ティア2、その他)、製品タイプ(食品・飲料、家電製品、その他の商品)、および国(英国、ドイツ、フランス、スペイン、イタリア、ベルギー、オランダ、北欧諸国、その他欧州)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
欧州のEコマースラストマイル配送市場の動向とインサイト
Eコマース小包密度の拡大
小包密度の向上により、各ルートでより多くの配送先に対応できるようになったため、欧州のEコマースラストマイル配送市場の経済性が向上しています。また、配送の失敗や遅延は顧客のコンバージョン率やリピート注文に影響を与える可能性があるため、小売業者も配送パフォーマンスをより重視するようになっています。欧州における初回配送成功率は、2025年第1四半期の82.1%から第2四半期には86.4%へと上昇しました。同期間中、時間通り配達率は98%を上回って推移しました。密なネットワークを持つ運送業者は、こうした業務効率の向上を活かし、人件費を比例的に増加させることなく、サービスの信頼性を高めることができます。この利点により、大都市圏以外での集荷拠点やロッカー網への投資も促進されています。
自宅外受取およびロッカーネットワークの拡大
自宅外での受け取りは、アクセスしやすい集荷拠点で配達を統合できるため、欧州のEコマースにおけるラストマイル配送市場の中心的な要素になりつつあります。Geopostは2025年、欧州全域で5万基のロッカーを含む15万カ所以上の集荷拠点を運営し、自宅外での受け取り取扱量は31%増加しました。InPostは2025年に14億個の小包を配送し、自動小包受取機を1万4,200台増設したことで、欧州ネットワークのロッカー数は6万1,196基に達しました。GLSは24ヶ月間でネットワークを7万か所から13万か所の自宅外受取拠点へと拡大し、2030年までに自社所有のロッカーを3万基にするという目標を掲げました。DPD GermanyとGLSは2026年3月に「inbox」共有ネットワークを立ち上げ、2027年末までに2万カ所の共有拠点の設置を目指しています。共有ネットワークは、消費者の利便性を高めつつ、各運送事業者のインフラ負担を軽減することができます。
ラストマイルにおける労働力の確保とドライバー定着の課題
ラストマイルサービスは信頼できるドライバーの配置に依存しているため、労働力の確保は依然として欧州のEコマースラストマイル配送市場における制約要因となっています。IRUの報告によると、2025年の欧州全体で50万2,000件のトラック運転手ポストが未充足であり、これは13%の不足率に相当します。また、2030年までに66万人のドライバーが退職すると予測されています。人手不足は、配送事業者の採用、研修、および残業コストの増加につながります。また、季節的な繁忙期に運送事業者がサービス容量を増強することも困難になります。ロッカー、ルート計画ツール、柔軟な配送モデルは、戸口での配達回数を減らすことはできますが、訓練を受けた人材の必要性をなくすものではありません。
セグメント分析
2025年、欧州のEコマースラストマイル配送市場において、標準配送は56%のシェアを占めました。この状況は、より迅速な配送オプションが利用可能な場合でも、消費者が配送料金を依然として重視していることを反映しています。標準サービスは、小売業者にとって日常的な注文に対する低コストの選択肢となり、運送業者にとっては配送ルートの集約を可能にします。また、玄関先配送よりも、ロッカーや受取拠点との連携がますます進んでいます。この変化により、初回配達成功率が向上し、配達未達に伴うコストを削減できる可能性があります。翌日配送は、価格と緊急性の両面で、標準サービスと当日配送の中間に位置しています。
当日配送は、2031年までCAGR11.59%で成長すると予測されており、欧州のEコマースラストマイル配送市場において最も成長の速い配送形態となる見込みです。移動距離が短く、現地の在庫が頻繁な配送を支える大都市圏において、最も実現可能性が高いと言えます。小売業者は、食品、日用品、ファッション、家電などの緊急性の高い注文に対して、このサービスを最も頻繁に利用しています。このモデルでは、配送量が効率的な水準に達する前に、地域ごとのフルフィルメント能力が求められます。その結果、人口密度の高い都市部以外では、当日配送は限定的な利用にとどまる可能性が高いと考えられます。事業者は、標準配送を広く利用可能に保ちつつ、当日配送を有料オプションとして提供することで、利益率を守ることができます。
2025年、欧州のEコマースラストマイル配送市場規模のうち、B2Cが47.96%を占めました。小売Eコマース、食料品のフルフィルメント、およびD2C(消費者直販)ブランドが、このモデルにおいて引き続き最大の小包流通量を占めています。Geopost社は、2025年に欧州の主要5市場において、B2Cの取扱量が9%増加したと報告しています。B2C配送には、玄関先配送、ロッカー、宅配便店舗サービスに加え、返品サービスの組み合わせが求められます。小売業者は、配送業者がチェックアウト時に信頼性の高い配送選択肢を提供することで恩恵を受けます。これにより、消費者向け配送は、国内小包ネットワークの中核となる取扱量基盤であり続けています。
C2Cは、2031年までCAGR14.26%で成長すると予測されています。中古品プラットフォームや、ピア・トゥ・ピア(P2P)再販チャネルの普及拡大が、このセグメントを支えています。ドイツの2026年KEP調査では、C2Cが長期的に最も大きな可能性を秘めたセグメントであると特定されました。これらの小包はサイズが比較的小さく、ロッカーや受取拠点での配送に適しています。この特徴は、運送事業者がB2C配送向けに構築しているネットワークに合致しています。InPostは2025年に、英国のYodelおよびスペインのSendingを買収し、ロッカー網に加え、戸口配送の体制を拡充しました。出荷と返品(リバースフロー)の両方を扱う運送事業者は、再販プラットフォームに対してより効果的にサービスを提供することができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要と、Eコマース物流におけるラストマイル配送の役割
- Eコマースの支出動向
- 市場促進要因
- Eコマースによる小包取扱量の拡大
- 店頭受け取りおよびロッカーネットワークの拡大
- 当日・翌日配送サービスの普及率
- 都市部における配送車両の電動化
- リアルタイムのルート最適化と可視性への期待
- 国境を越えたマーケットプレースにおけるフルフィルメントの複雑性
- 市場抑制要因
- ラストマイルにおける労働力の確保とドライバーの定着に関する課題
- 都市部へのアクセス制約および低排出ゾーンの遵守コスト
- ゼロエミッション配送の経済性における農村部の人口密度によるペナルティ
- 包装、返品、およびリバースロジスティクスのコスト上昇
- 規制の枠組み
- バリューチェーンおよび流通チャネルの構造分析
- 技術革新の展望
- ポーターのファイブフォース分析
- Eコマースにおけるラストワンマイル配送の要件の変遷
- 価格設定とコスト構造の分析
- 消費者の行動と配送の選好に関する分析
- 持続可能な配送ソリューションとグリーンロジスティクスの取り組み
- 地政学的出来事がサプライチェーンの変化に与える影響
第5章 市場規模および成長予測(金額、2026年~2031年)
- 配送タイプ別
- 標準配送
- 当日配送
- 翌日配送
- 提供モデル別
- BtoC(Business-to-Consumer)
- 企業間取引(B2B)
- 個人間取引(C2C)
- 都市ティア別
- ティア1
- ティア2
- ティア3およびそれ以下
- 製品タイプ別
- 食品・飲料
- パーソナルケアおよびホームケア
- ファッション・ライフスタイル(アクセサリー、アパレル、履物)
- 家具
- 民生用電子機器および家庭用電化製品
- その他の製品
- 国別
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベルギー
- オランダ
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 主要な戦略的動向
- 市場シェア分析
- 企業プロファイル
- DHL Group
- GLS Group
- Amazon Logistics
- United Parcel Service, Inc.
- FedEx
- InPost
- La Poste Group
- Correos Group
- PostNL
- Poste Italiane
- Geopost(DPDgroup Parent)
- Evri
- PostNord
- Bnode
- Bring
- Swiss Post Ltd.
- Cainiao
- Colis Prive
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


