


インドのeコマース用ラストマイル配送:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
India E-Commerce Last-Mile Delivery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119053
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、インドのeコマース用ラストマイル配送市場の規模は、2025年に31億5,000万米ドルと評価され、2026年の36億6,000万米ドルから2031年までに75億7,000万米ドルに達すると推定されており、2026年から2031年までの予測期間においてCAGRは15.63%となる見込みです。
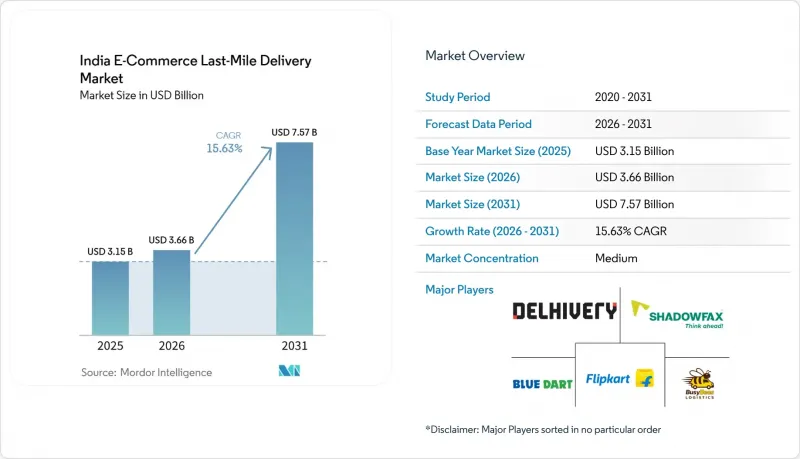
インドのeコマース用ラストマイル配送市場は、主要大都市圏以外での注文密度の高まりを背景に拡大しています。配送業者は、中小都市においてサービスエリアを拡大し、配送速度を向上させ、より持続可能な配送ルートの経済性を構築しています。当レポートは、配送の種類(標準、当日、翌日配送)による区分、配送モデル別(B2C、B2B、C2C)、都市ランク別(ティア1、ティア2、ティア3以下)、製品種類別(食品・飲料、パーソナルケア・家庭用品、ファッション・ライフスタイル、家具、その他)、および地域別(北部、中部、西部、東部、南部)に分類されています。市場予測は金額(米ドル)ベースで示されています。
インドのeコマース用ラストマイル配送市場の動向と洞察
Tier 2およびTier 3都市におけるeコマース注文密度の急速な拡大
インドのeコマース用ラストマイル配送市場において、大都市圏以外の需要はもはや二次的な要素ではありません。なぜなら、これらの都市が現在、小包取扱量の成長における次の段階を形作っているからです。26会計年度において、ティアIIおよびティアIII都市は新規D2C注文の66%を占め、25会計年度比でのGMV増加分の60%を貢献しました。これは、新規注文の創出が、成熟した都市圏ではなく、非大都市圏の消費者によってますます牽引されていることを示しています。これは配送事業者の運営ロジックを変えるものです。なぜなら、需要が少数の密集した都市中心部ではなく、多くの小規模な商圏全体で高まっている場合、ネットワークの深さ、ルート計画、および地域での配送の一貫性がより重要になるからです。また、これは対象となる買い物客層がより分散化しつつあることを意味し、人口密度の低いルートが混雑する前に、そこでサービスの信頼性を確立できる配送事業者に有利に働きます。したがって、インドのeコマース用ラストマイル配送市場では、郵便番号対象地域の拡大、郊外地域での配送要員の確保、および小規模都市におけるラストマイル・プロセスの標準化に、より大きな価値が見出されています。この傾向はまた、将来の競合上の優位性は、大都市圏のルートでの地位を守るだけでなく、新たな需要クラスターにおいて早期に配送網の密度を高めることからもたらされることを示唆しています。
大都市圏における配送スピードへの期待の高まり
インドのeコマース用ラストマイル配送市場において、クイックコマースの台頭により、多くの都市部の買い物客が日常的な購入において「許容できる」と考える基準が変化したため、主要大都市圏における配送への期待はますます高まっています。Flipkart Minutesは、2026年6月までにすでに1,000カ所のマイクロフルフィルメントセンターまで規模を拡大し、1日あたり82万件の注文を処理しており、2026年末までに1,500カ所まで増やす計画です。これは、迅速なフルフィルメントインフラがどれほどのペースで整備されているかを示しています。また、Amazonも「Amazon Now」をインド国内の300以上の都市に拡大し、同サービスの注文数は開始以来四半期ごとに倍増していると発表しました。これにより、多くの都市部における使用事例において、期待される配送時間枠がさらに再定義されました。その結果、プラットフォームが管理するエクスプレス事業が配送速度のベンチマークを確立しつつあり、第三者配送業者が高頻度の都市部顧客を維持したいのであれば、これを無視することはできなくなっています。配送速度の向上はもはや配達員の増員だけでは実現できないため、ルート密度、自動仕分け、および配車の精度に対する投資がさらに迫られています。実質的には、インドのeコマース用ラストマイル配送市場は、大都市圏においてサービス速度が基本的な競争要件となるモデルへと移行しつつあります。
低密度の郵便番号地域における1件あたりの配送成功コストの高さ
インドのeコマース用ラストマイル配送市場は、人口密度の低い郵便番号地域において、依然として深刻なコスト課題に直面しています。これは、配送ルートの範囲が広く、配送先の密度が低く、配送成功の予測が困難であるためです。多くのルートでは、1回の運行で十分な配達先数を確保できない場合、迅速な配達の採算性が悪化する可能性があるため、標準配送が唯一の現実的なサービスレベルにとどまることがあります。また、多くの郊外や農村部では、住所情報の精度が低く、配達先間の距離が長く、インフラの整備状況も不均一であるため、物理的な配送条件が厳しい状況下では、デジタルツールのメリットが制限されてしまいます。これが、小包の需要が増加しているにもかかわらず、小規模な都市へのサービス拡大が必ずしも健全な利益率をもたらさない理由です。これらのルートで十分な配送密度を確保できない事業者は、下請けや提携ネットワークへの依存度が高くなる傾向があり、その結果、配送データや将来のルート最適化に対する直接的な管理能力が低下します。したがって、インドのeコマース用ラストマイル配送市場では、密度を伴わない単に配送範囲の拡大を追求するのではなく、郵便番号(ピンコード)のカバー範囲拡大と、より効果的な注文のクラスタリング、そして厳格なコスト管理を両立させることができる配送事業者が、今後も優位に立つことになるでしょう。
セグメント分析
2025年、インドのeコマース用ラストマイル配送市場において、標準配送のシェアは58.19%を占めました。これは、スピードよりも手頃な価格と広範な地理的カバー範囲が重視される場合、数日かかる配送が依然として主流であることを示しています。この内訳は重要です。なぜなら、高速配送形態が消費者の期待や配送業者の投資優先順位を形作っている一方で、インドのeコマース用ラストマイル配送市場は、規模の拡大において依然として標準ネットワークに依存していることを示しているからです。Flipkart Minutesは2026年6月までに1,000カ所のマイクロフルフィルメントセンターを展開し、すでに1日あたり82万件の注文を処理しており、当日配送やほぼ即時配送をサポートするために、いかに高密度なインフラが構築されているかを浮き彫りにしています。Amazonは、Amazon Nowが300以上の都市に拡大し、サービス開始以来、注文数が四半期ごとに倍増していると発表しており、迅速な配送を求める消費行動が急速に広がっていることを示唆しています。
当日配送は最も急成長しているサブセグメントであり、2026年から2031年にかけてCAGR19.08%が見込まれています。これは、迅速なフルフィルメントモデルが、大都市圏主導の提案から、より広範な運用基準へと急速に移行していることを反映しています。翌日配送は、スピードとコストのバランスが取れており、ハイパーローカルな配送が通常提供する範囲よりも厳密な管理を必要とするカテゴリーに適しているため、有用な中間層となりつつあります。電子機器や家電製品は、注文の確認、梱包、取り扱いにおいて、より体系的な配送時間帯が求められることが多いため、この中間層に特に適しています。当日配送ネットワークが拡大するにつれ、超高速配送がまだ経済的に実現不可能な地域においても顧客の期待が高まっており、これにより標準配送のみを提供する事業者の価格決定力が弱まる可能性があります。つまり、インドのeコマース用ラストマイル配送市場では、単に高速なサービス層が追加されているだけでなく、買い物客と販売者の双方が、あらゆる配送の約束をどのように評価するかという点も再構築されつつあるのです。
2025年、インドのeコマース用ラストマイル配送市場シェアの69.88%をB2Cが占めており、インドの組織化された小包配送ネットワークが依然として、マーケットプレースおよびブランドから消費者への配送フローによって支えられていることが確認されています。C2Cは2031年までCAGR21.75%で成長すると予測されており、リセールプラットフォーム、ソーシャルコマース、ピアツーピア取引が広く受け入れられるにつれ、最も急速に拡大する配送モデルとなる見込みです。こうした構成は、インドのeコマース用ラストマイル配送業界が、従来の小売配送の枠を超えて、より細分化され、消費者の行動に左右される注文フローへと広がりつつあることを示しています。B2Bはこの市場では依然として規模が小さいもの、クイックコマースの成長と連動して、ダークストアへの補充や組織的な在庫移動の恩恵を受けています。Delhivery社の報告によると、Ecom Express社の統合後、第1四半期の部分積載貨物輸送量は前年同期比15%増加しましたが、これはクイックコマース事業者全体におけるダークストアへの補充需要が一部寄与したものです。
C2Cの成長は、小包の価値が低い場合が多く、住所の標準化が進んでおらず、通常のB2Cフローに比べて注文行動の予測が困難であるため、より厳しい事業環境を生み出しています。また、こうした配送では、些細なミスが低価値の小包の利益率を急速に低下させる可能性があるため、ルートインテリジェンスや住所検証の重要性が際立っています。その意味で、インドのeコマース用ラストマイル配送業界は、よりデータ主導型の運用へと向かっています。これは、C2Cが主流の配送状況において、従来の重量ベースの料金設定やルート計画の効果が低下しているためです。この変化に早期に適応した運送業者は、2031年にかけてC2Cの取扱量が国内の小包流通においてより顕著な割合を占めるようになるにつれ、恩恵を受ける可能性が高いでしょう。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要:eコマース物流におけるラストマイル配送の役割
- eコマースの支出動向
- 市場促進要因
- 第2・第3級都市におけるeコマースの注文密度の急速な拡大
- 大都市圏の主要回廊において、より迅速な配送への期待が高まっています
- プラットフォーム主導による専属配送ネットワークへの支配力の高まり
- AIを活用した仕分け・配車による小包ルートの最適化
- 都市部での高頻度・高密度配送におけるEVフリートの利用拡大
- 返品処理およびリバースロジスティクスの可視性に対する需要の高まり
- 市場抑制要因
- 人口密度の低い郵便番号地域における1件あたりの配送成功コストの高さ
- ドライバーおよびライダーの離脱、コンプライアンス、およびピーク時の輸送能力の不足
- 代金引換、返品、再配達による利益率への圧力
- 主要都市以外における当日配送および超地域密着型サービスのためのインフラの断片化
- 規制の枠組み
- バリューチェーン・流通チャネルの構造分析
- 技術革新の展望
- ポーターのファイブフォース分析
- eコマース用ラストマイル配送の要件の変遷
- 価格設定と原価構造の分析
- 消費者の行動と配送の選好に関する分析
- 持続可能な配送ソリューションとグリーンロジスティクスの取り組み
- 地政学的事象がサプライチェーンの変化に与える影響
第5章 市場規模・成長率の予測(金額ベース、2026年~2031年)
- 配送の種類別
- 標準配送
- 当日配送
- 翌日配送
- 配送モデル別
- B2C (Business-to-Consumer)
- B2B (Business-to-Business)
- C2C (Consumer-to-Consumer)
- 都市ランク別
- ティア1
- ティア2
- ティア3以下
- 製品種類別
- 食品・飲料
- パーソナルケア・家庭用品
- ファッション・ライフスタイル(アクセサリー、アパレル、フットウェア)
- 家具
- 民生用電子機器・家電製品
- その他の製品
- 地域別
- 北部
- 中部
- 西部
- 東部
- 南部
第6章 競合情勢
- 市場集中度
- 主要な戦略的動向
- 市場シェア分析
- 企業プロファイル
- Delhivery Limited
- TCI Express Limited
- Busybees Logistics Solutions Private Limited
- Shadowfax Technologies Private Limited
- Flipkart Online Services Private Limited
- Amazon, Inc.
- Blue Dart Express Limited
- DTDC Express Limited
- Allcargo Gati Limited
- India Post
- DHL Group
- FedEx
- LoadShare Networks Private Limited
- ElasticRun
- Porter
- Mahindra Logistics Limited
- Safexpress
- Aramex
- TVS Supply Chain Solutions Limited
- Borzo India Private Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


