


英国の医療関連小包ラストマイル配送:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United Kingdom Healthcare Parcel Last-mile Delivery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118123
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、英国の医療関連小包ラストマイル配送市場の規模は、2025年に13億米ドルと評価され、2026年の13億8,000万米ドルから2031年までに18億6,000万米ドルに達すると推定されており、予測期間(2026~2031年)におけるCAGRは6.12%となる見込みです。
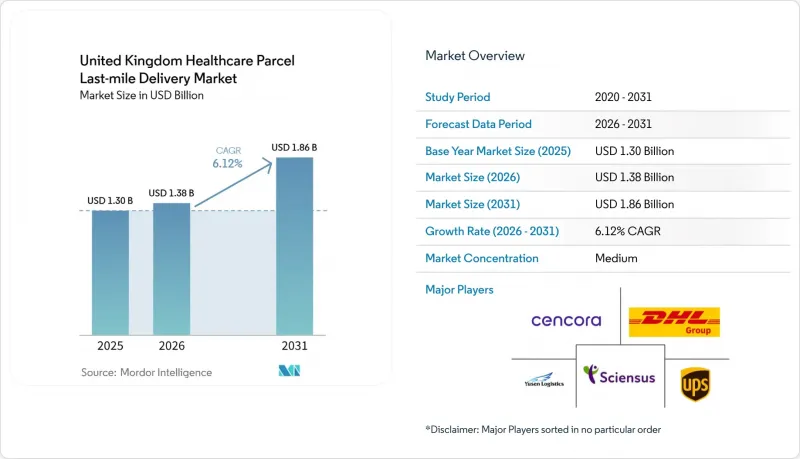
英国の医療関連小包ラストマイル配送市場の成長は、一元的な調剤から、自宅や薬局、より厳格なサービス要件が求められる医療現場にいる患者に直接届く小包主導型の流通へと、着実に移行していることを反映しています。本レポートは、デリバリータイプ別(標準配送、当日配送、翌日配送)、温度タイプ別(温度制御型、温度管理なし)、製品タイプ別(医薬品、ワクチン、その他)、提供モデル別(B2C、B2B)、エンドユーザー別(オンライン薬局と実店舗の薬局、病院・クリニック、その他)、地域別(イングランド、スコットランド、その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提示されています。
英国の医療関連小包ラストマイル配送市場の動向と洞察
時間的制約のある医療関連小包に対する当日・翌日配送需要の高まり
規制対象となる調剤の緊急性により、英国の医療関連小包ラストマイル配送市場では、当日・翌日配送が、単なるプレミアムな追加サービスではなく、中核的なサービスレベルとしてますます位置づけられるようになっています。この変化は、処方箋のデジタル可視化によってさらに後押しされています。2025年にリリースされたNHSアプリの処方箋トラッカーは、イングランドのすべてのブーツ(Boots)店舗を含む約1,650の薬局をカバーしており、これにより、小包の配送状況の明確化や配送時間帯の厳格化に対する期待が高まっています。処方箋の処理量が多いことも、このサービス需要を後押ししています。2025年度、イングランドの地域薬局では約12億件の調剤が行われ、薬局や患者のルートを通じて、日常的な配送から緊急の配送まで幅広い荷物が移動しています。その結果、英国の医療関連小包ラストマイル配送市場において、より厳格な受付締切時間を維持し、リアルタイムの可視性を提供し、例外事態をより効果的に処理できる事業者は、継続的な医療関連の配送業務を獲得する上で有利な立場にあります。この影響はまず都市部で顕著に現れますが、そこで確立されたサービス基準は、より広範な市場全体の調達に対する期待値を形成する傾向があります。
在宅ケアの拡大と患者への直接配送
NHS(国民保健サービス)に関連するケアパスが、病院外の治療にますます依存するようになるにつれ、在宅ケアは英国の医療関連小包ラストマイル配送市場において、より重要な運営モデルとなりつつあります。在宅臨床ケアは、不必要な通院を減らし、急性期医療の受け入れ余力を確保しつつ、同等の治療成果を維持することができ、在宅配送や連携された患者サービスへの広範な移行を支えています。施設での調剤から在宅ケアへの移行が1件あるごとに、より継続的な小包配送関係が生まれ、そこには多くの場合、厳格なスケジュール管理、患者とのコミュニケーション、場合によっては看護師が調整する配送時間帯の設定が必要となります。これにより、英国の医療関連小包ラストマイル配送市場において、小包ベンダーの役割は、単なる輸送業者から、治療の継続性を維持するサービスパートナーへと変化しています。また、患者が在宅ケアのチャネルに登録されると、配送は単発の発送ではなく継続的なケアのルーチンの一部となるため、長期的な需要の強化にも寄与します。
集荷密度の低い医療配送ルートにおけるラストマイルコストの上昇
集荷密度の低い配送ルートは、依然として英国の医療関連小包ラストマイル配送市場にとって大きな足かせとなっています。これは、規制対象の医療小包は、一般的なEC荷物に比べて集荷・混載が困難であるためです。配送には、より厳格な本人確認、よりきめ細かな時間管理、場合によっては温度管理された条件が必要となることが多く、これにより、低コストの集荷モデルや柔軟な集荷拠点の利用が制限されます。この負担は、イングランド、ウェールズ、北アイルランド、スコットランドの一部といった地方でより顕著に見られます。これらの地域では、医療小包1件の配達に要する移動時間が構造的に長くなる傾向があります。その結果、より迅速なサービスが可能な都市部の密集ルートと、小包1件あたりの運用負担が大きい遠隔地ルートとの間で、英国の医療関連小包ラストマイル配送市場において利益率の格差が生じています。これらのルートにおいて、委託業務の支援が強化されるか、医療需要がさらに高まらない限り、コスト上昇は継続的な商業的圧力として残る可能性が高いと考えられます。
セグメント分析
2025年、英国の医療関連小包ラストマイル配送市場において、翌日配送は42%のシェアを占め、最大の配送形態となりました。これは、夜間の補充が、卸売業者、薬局、NHS(国民保健サービス)関連の注文サイクルの運営リズムと依然として合致しているためです。英国の医療関連小包ラストマイル配送市場において、翌日配送サービスは、定例的な定期供給と緊急のポイントツーポイント配送との間にある、実用的な中間的な選択肢であり続けています。このセグメントは、予測可能な配送ルート、定期的な配送パターン、緊急配送の全費用を負担することなく信頼性の高い配送を必要とする、常温・規制対象の医療製品の幅広い品揃えという利点があります。また、多くの医療関連の購入担当者が依然としてサービス品質と調達規律のバランスを取ろうとしているため、このセグメントは重要な位置を占めており、翌日配送ネットワークはそれを大規模に実現するのに適しています。
当日配送は最も急成長しているセグメントであり、2031年までCAGR10.20%で拡大すると予測されています。この変化を最も強く示唆する出来事は、2026年4月にMatternetがロンドン中心部でNHS用のドローン運航を開始し、2つの主要病院キャンパス間で診断サンプル、検査検体、医薬品を数分で輸送したことです。これにより、陸上配送業者の役割がなくなるわけではありませんが、緊急性の高い医療ニーズにおいて、配送時間の短縮やより専門的なルート設計が求められていることが示されています。
2025年の英国の医療関連小包ラストマイル配送市場規模において、温度管理不要の小包は51.26%を占め、最大の温度管理セグメントとなっています。これは、大量に流通する常温の医薬品、医療機器、在宅医療用品が依然として小包の基盤の大部分を占めているためです。この物流の多くは、高度な温度管理インフラよりも、信頼性、タイミング、小包の可視性に依存しています。また、このセグメントは、冷蔵や極低温輸送と比較して、ルート計画が容易で、取り扱いも複雑ではないという利点があります。
温度管理配送の取扱量は少ないながらも、バイオ医薬品、バイオシミラー、先進治療法が医療物流需要のより大きなシェアを占めるようになるにつれ、このセグメントにおける英国の医療関連小包ラストマイル配送市場は、2031年までCAGR6.98%で成長すると予測されています。FedExは2025年、IATA CEIV Pharmaの企業認証を取得することでこの市場セグメントを強化し、認定された取り扱い対象を世界の医療関連貨物取扱量の90%以上に拡大しました。Kuehne+Nagelは2026年6月、自社管理ネットワークを拡充し、欧州のゲートウェイを経由する時間厳守が求められる医薬品貨物の信頼性を向上させ、英国のサプライチェーンを支えています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要と、医療物流における小包のラストマイル配送の役割
- 医療費の動向
- 市場促進要因
- 時間的制約のある医療関連小包に対する当日・翌日配送需要の高まり
- 在宅ケアの拡大と患者への直接配送
- 臨床用と医薬品用小包におけるコールドチェーンのコンプライアンスへの圧力
- NHSと民間事業者による非中核物流業務の外部委託
- 規制対象の医療品輸送における小包の追跡可能性に対する期待の高まり
- オンライン薬局とオムニチャネル薬局によるクロスチャネルフルフィルメントの拡大
- 市場抑制要因
- 集荷密度の低い医療配送ルートにおけるラストマイルコストの上昇
- 医療提供における複数の引き継ぎプロセスにおける保管の連鎖(Chain-of-Custody)のリスク
- デリケートな荷物の梱包と温度逸脱による損失
- NHS、民間、利用者主導型サービス提供における断片化したサービス要件
- 規制の枠組み
- バリューチェーンと流通チャネルの構造分析
- 技術革新の展望
- ポーターのファイブフォース分析
- 医療関連小包のラストマイル配送要件の変遷
- 地政学的出来事がサプライチェーンの変化に与える影響
第5章 市場規模と成長予測(金額、2026~2031年)
- デリバリータイプ別
- 標準配送
- 当日配送
- 翌日配送
- 温度タイプ別
- 温度制御型
- 温度管理なし
- 製品タイプ別
- 医薬品
- 処方薬と専門医薬品
- OTC医薬品
- バイオ医薬品(バイオロジクス・バイオシミラー)
- ワクチン
- 臨床検査用資材
- 細胞・遺伝子治療
- 医療用機器
- 動物用医薬品
- 血液、血漿と血液成分
- 診断・検査用製品
- 在宅医療用品
- その他
- 医薬品
- 提供モデル別
- B2C
- B2B
- エンドユーザー別
- 病院・クリニック
- オンライン薬局と実店舗の薬局
- 診断ラボ
- 在宅ヘルスケアプロバイダ
- 患者への直接配送
- その他
- 地域別
- イングランド
- スコットランド
- ウェールズ
- 北アイルランド
第6章 競合情勢
- 市場集中度
- 主要な戦略的動向
- 市場シェア分析
- 企業プロファイル
- Sciensus
- Yusen Logistics Group(including Movianto)
- Life Couriers UK Limited
- Phoenix Healthcare Distribution
- AAH Pharmaceuticals
- DHL Group
- UPS
- Oximio
- GXO Logistics, Inc.
- Royal Mail Group
- Polar Speed
- CitySprint
- Cencora
- FedEx
- DPDgroup
- Uniphar Logistics UK
- Geopost
- Matternet, Inc.
- CEVA Logistics
- Kuehne+Nagel
- EMED Group
- BAP Pharma Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日