


米国の医療関連小包ラストマイル配送:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United States Healthcare Parcel Last-mile Delivery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118121
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、米国の医療関連小包ラストマイル配送市場の規模は、2025年に146億3,000万米ドルと評価され、2026年の158億3,000万米ドルから2031年までに230億9,000万米ドルへと拡大し、2026~2031年までの予測期間においてCAGR7.84%で成長すると推定されています。
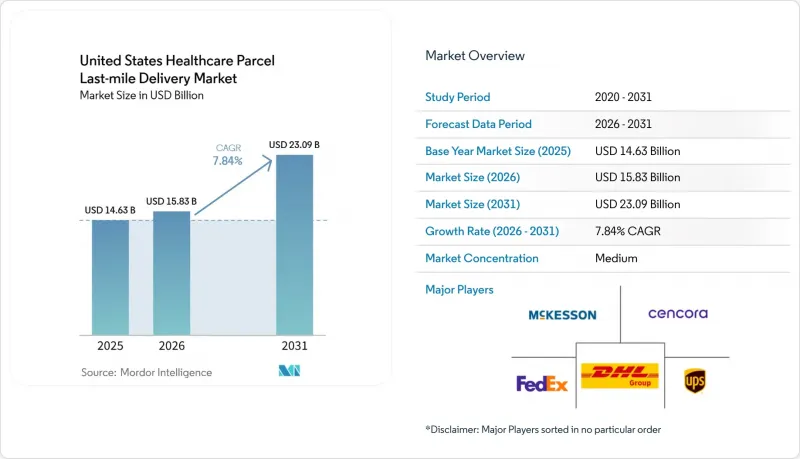
米国の医療関連小包ラストマイル配送市場の成長は、専門医薬品への着実な移行、在宅ケアの拡大、より迅速で信頼性の高い処方箋の調剤に対する患者の需要の高まりによって支えられています。本レポートは、デリバリータイプ別(標準配送、当日配送、翌日配送)、温度タイプ別(温度制御型、温度管理なし)、製品タイプ別(医薬品、ワクチン、その他)、提供モデル別(B2C、B2B)、エンドユーザー別(オンライン薬局と実店舗の薬局、診断ラボ、その他)、地域別(北東部、南東部、西部、その他)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
米国の医療関連小包ラストマイル配送市場の動向と洞察
患者直送型専門薬局フルフィルメントの拡大
患者への直接配送は、米国の医療関連小包ラストマイル配送市場における出荷のあり方を変えつつあります。これは、処方箋による医薬品が、従来型流通チャネルを経由するのではなく、患者の自宅に直接届けられるケースが増加しているためです。この変化に伴い、保護対象となる医療情報の取り扱い、配達確認、医療提供者や薬局のシステムとのより円滑な連携をサポートできる小包配送ルートに対する需要が高まっています。また、サービスの中断を最小限に抑えつつ、患者のスケジュール管理や配達失敗時の対応を管理できるネットワークへのニーズも高まっています。そのため、医療システムや薬局の業務フローとの連携が強力な事業者は、専門医薬品の配送において重要な引継ぎの摩擦を軽減することで、優位性を獲得しています。
処方箋の再調剤における「当日・翌日」配送への期待の高まり
米国の医療関連小包ラストマイル配送市場における患者の期待は、特に処方箋の再発行や緊急の治療ニーズに関して、より広範なeコマースサービスの基準に近づきつつあります。治療の遅れがケアの妨げとなるセグメント、例えばがん治療支援、注射剤、その他患者に迅速に届けなければならない治療法などでは、当日・翌日配送への需要が最も高まっています。また、一部の医療品は数日間にわたる配送期間を許容できないため、地域による配送体制の密度を高める必要性も高まっています。放射性医薬品や特定の患者専用医薬品など、時間的制約の厳しい製品については、数時間のうちに臨床的価値が低下する可能性があるため、サービスの課題はさらに大きくなります。
HIPAA、保管の連鎖(Chain-of-Custody)、規制薬剤に関する厳格なコンプライアンス負担
米国の医療関連小包ラストマイル配送市場では、コンプライアンスが依然として大きな制約となっています。これは、事業者が患者データ、保管記録、規制薬剤を、一般的な小包配送業者よりも厳しい規則の下で取り扱わなければならないためです。これらの要件により、契約、改ざん防止対策、追跡ログ、保存手順、配送確認を通じて、運営コストが増加します。また、規制薬剤の配送要件は州ごとに異なるため、ネットワーク全体で運営条件にばらつきが生じ、全国規模での管理がさらに困難になっています。たった一つの不備なプロセスでも、事業者は深刻な法的・財務的リスクにさらされる可能性があり、これが小規模な運送業者にとっての参入障壁を高めています。
セグメント分析
2025年、米国の医療関連小包ラストマイル配送市場において、翌日配送は41.44%のシェアを占め、金額ベースで最大の配送形態となりました。この主導的地位は、小売薬局、専門薬局、病院の外来調剤薬局にサービスを提供する、既存の処方箋調剤基盤を反映したものです。このセグメントは、サービスの信頼性が重要ですが、必ずしも緊急の臨床対応が求められるわけではない、定期的な処方箋再調剤プログラムに適しています。また、確立された配送ルートの密度や、時間的制約の厳しい他の医療関連配送に比べて運営負担が軽いという点でもメリットがあります。
当日配送は、2031年までCAGR11.92%で拡大すると予測されており、米国の医療関連小包ラストマイル配送市場において最も急成長しているセグメントとなる見込みです。放射性医薬品は、タイミングがケアの継続性に影響を与える可能性のある、緊急の腫瘍学支援療法や在宅医療用備品の補充に対する需要を牽引しています。在宅医療用消耗品、市販薬、診断キットの補充など、緊急性を要しない製品については、依然として標準配送が役割を果たしています。また、このセグメントは規制遵守の状況にも左右されており、指定薬剤や取り扱いには注意を要する製品が存在するため、法的と業務上の観点から当日配送の需要に対応できる配送業者の数が制限されています。時間の経過とともに、これにより二極化した構造が形成され、翌日配送が配送量の主軸であり続ける一方で、当日配送はサービスの差別化と価格決定力が集中するプレミアム層となっていきます。
2025年、米国の医療関連小包ラストマイル配送市場規模のうち、温度管理を必要としない貨物が52.86%を占め、温度管理タイプの中で最大のシェアを占めました。常温配送が現在の取扱量の大部分を占めているのは、多くの標準医薬品、診断キット、在宅医療用品、日常的な医療機器が含まれているためです。このため、このセグメントは、規模の拡大やネットワークの活用という観点から、運営上重要な位置を占めています。また、これは最終引き渡し時に特別な温度管理を必要としない医療製品の導入基盤が広範に存在していることを反映しています。
温度管理が必要な貨物の出荷量は、2031年までCAGR8.70%で拡大すると予測されており、米国の医療関連小包ラストマイル配送市場において、このシェアの差は縮小する可能性が高いと考えられます。Cencoraの分析によると、2027年までに世界的に発売される医薬品の半数はコールドチェーン保管を必要とする見込みであり、これは2013~2017年にかけての37%と比較して増加しています。また、細胞療法や遺伝子治療では、従来型2℃~8℃の範囲を超える極低温条件が必要となる可能性があるため、温度管理に対する要求もますます厳しくなっています。この変化により、認証や検証済みのプロセスは、単なるオプション上の利点ではなく、必須要件となっています。また、米国の医療関連小包ラストマイル配送市場でより大きな役割を果たそうとする運送事業者にとって、温度管理は戦略的な要件となっています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要と、医療物流における小包のラストマイル配送の役割
- 医療費の動向
- 市場促進要因
- 患者直送型専門薬局フルフィルメントの拡大
- 処方箋の再調剤における「当日・翌日」配送への期待の高まり
- 在宅ケアと在宅病院プログラムの成長
- 生物製剤とワクチンにおける温度管理要件
- デリバリーオーケストレーションソフトウェアと薬局とEMRのワークフローとの統合
- ハイブリッド配送業者ネットワークを通じた農村部とサービス未充足地域へのカバー範囲の拡大
- 市場抑制要因
- HIPAA、保管の連鎖(Chain-of-Custody)、規制薬剤に関する厳格なコンプライアンス負担
- 適格なコールドチェーン包装と再製氷管理の高コスト
- ドライバー不足と配送失敗に伴う再配達コスト
- 宅配便と医療搬送モデルに関する州ごとの運用要件のばらつき
- 規制の枠組み
- バリューチェーンと流通チャネルの構造分析
- 技術革新の展望
- ポーターのファイブフォース分析
- 医療関連小包のラストマイル配送要件の変遷
- 地政学的出来事がサプライチェーンの変化に与える影響
第5章 市場規模と成長予測(金額、2026~2031年)
- デリバリータイプ別
- 標準配送
- 当日配送
- 翌日配送
- 温度タイプ別
- 温度制御型
- 温度管理なし
- 製品タイプ別
- 医薬品
- 処方薬と専門医薬品
- OTC医薬品
- バイオ医薬品(バイオロジクス・バイオシミラー)
- ワクチン
- 臨床検査用資材
- 細胞・遺伝子治療
- 医療用機器
- 動物用医薬品
- 血液、血漿と血液成分
- 診断・検査用製品
- 在宅医療用品
- その他
- 医薬品
- 提供モデル別
- B2C
- B2B
- エンドユーザー別
- 病院・クリニック
- オンライン薬局と実店舗の薬局
- 診断ラボ
- 在宅ヘルスケアプロバイダ
- 患者への直接配送
- その他
- 地域別
- 北東部
- 南東部
- 中西部
- 南西部
- 西部
第6章 競合情勢
- 市場集中度
- 主要な戦略的動向
- 市場シェア分析
- 企業プロファイル
- FedEx
- UPS
- DHL Group
- Cencora, Inc.
- McKesson Corporation
- Cardinal Health
- MedSpeed
- USPack
- Medical Couriers Inc.(MCI)
- Dropoff
- Life Couriers
- Priority Dispatch, Inc.
- MedZoomer
- Stat Experts, Inc.
- Lab Logistics
- OnWay
- Airspace
- Kuehne+Nagel(Including QuickSTAT)
- LifeScience Logistics
- National Courier Express
- ScriptDrop
- Courier Express
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


