


繊維廃棄物管理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Textile Waste Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117305
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の繊維廃棄物管理市場の規模は313億9,000万米ドルと推定されており、2025年の283億5,000万米ドルから拡大し、2031年には521億8,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 10.72%で成長すると見込まれています。
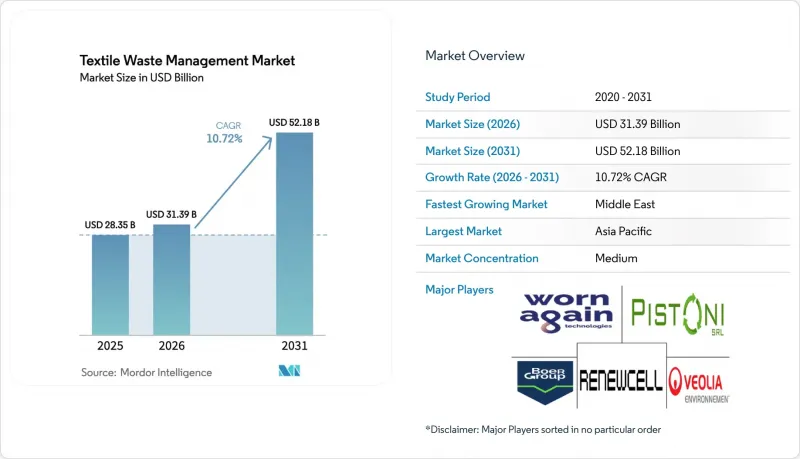
本レポートは、廃棄物の発生源(生産前、消費後)、廃棄物の種類(天然繊維、合成繊維など)、サービス(回収・物流、選別・格付けなど)、エンドユーザー(住宅、商業・公共機関など)、地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の繊維廃棄物管理市場の動向と洞察
繊維廃棄物の分別収集義務化の期限
欧州連合(EU)、日本、韓国における繊維廃棄物の分別収集義務化の期限により、5年以内に正式な回収ルートに入る分別済み繊維廃棄物の量は3倍になると見込まれています。初期段階のモデル分析によると、原料コストの低下により、選別能力を保有する事業者とスポット市場で材料を購入する事業者との間の価格差が急速に拡大する見込みです。その結果、現時点で引き取り契約を締結したリサイクル事業者は、処理手数料が再設定される前に利益率の優位性を確保できる可能性が高いでしょう。また、自治体による回収拠点の整備が加速していることから、自動選別技術に対する差し迫った需要が生まれ、光学式スキャナーやロボット技術への投資が優先事項となる見込みです。
南アジアおよび東南アジアにおける都市部中産階級の急速な拡大
バングラデシュ、ベトナム、インドネシアにおける可処分所得の増加は、家庭での繊維製品の消費を後押ししており、それに伴い消費後の廃棄物流量も拡大しています。多くの非公式な回収業者や取引業者を正式な枠組みに組み込むことが依然として重要な課題ですが、バングラデシュの事例からは、体系的な集約化によって児童労働のリスクを低減しつつ、新たなグリーンジョブの道を開くことができることが示されています。資材の流れの急増を受け、地方自治体は埋立税の導入を検討し始めています。これは、リサイクル業者が選別基準のレベルアップを図らない場合、回収マージンを圧迫する可能性のある政策措置です。その結果、低資本支出で導入可能なトレーサビリティアプリの開発者は、非公式の回収業者への支払いフローを効率化することで、先駆者としての優位性を獲得できるでしょう。
サステナビリティ連動型金融の急増
グリーンボンド、トランジションローン、およびブレンドファイナンスの仕組みにより、繊維廃棄物管理市場参入企業にとっての加重平均資本コストが低下しています。この低コストな資金調達により、従来は商業規模への拡大に苦戦していた高価な化学反応装置や酵素反応装置の投資回収期間が短縮されています。クーポン金利の引き上げが廃棄物転用率や排出量削減目標に連動しているため、経営陣は利益率の低下を防ぐために、リアルタイムのパフォーマンスダッシュボードを優先的に活用するようになっています。投資家は、これらのデータを活用して、表明された意図ではなく、検証済みのインパクトに基づいて事業者を評価しており、この動向により、厳格なモニタリングシステムを持たない企業は不利な立場に置かれる可能性があります。
セグメント分析
2025年時点で、プレコンシューマー(生産前)セグメントは繊維廃棄物管理市場の62.35%を占めており、これはアジアの大規模なアパレル工場における裁断室廃棄物の集中が要因となっています。均質な裁断くずは梱包が容易で、機械的リサイクルラインへ直接送り込むことが可能となるため、単位当たりの物流コストを削減できます。これらの廃棄物集積地点は製造クラスターの近くに位置しているため、サービスプロバイダーは集積による規模の経済を享受し、それが営業利益率の向上につながります。また、単一地点に大量の廃棄物が集まることは、素材の原産地を証明するデジタル製品パスポートの早期導入を促進しており、このアプローチは輸出市場において事実上の買い手要件となる可能性が高いです。
使用済み廃棄物は、2031年までCAGR9.55%で拡大すると予測されており、分別収集の義務化により家庭からの回収が制度化されるにつれ、生産前廃棄物の成長率を上回ると見込まれています。米国の複数の自治体における戸別回収プログラムの普及や、EUにおける生産者責任延伸(EPR)の提案は、日常的な繊維廃棄物が、ガラスや紙と同様にまもなく追跡されるようになることを示唆しています。この勢いは、多様な繊維の混紡に対応するように設計された自動選別装置にとって、より急勾配な学習曲線を意味しており、技術プロバイダーは近赤外線スキャナーやAI分類アルゴリズムの微調整を迫られています。ブランド各社がリサイクル素材含有率の目標達成に向けて競い合う中、消費後廃棄物の変動性をいち早く掌握した企業が、高額な処理手数料を確保することになるでしょう。
ポリエステルを中心とする合成繊維は、2025年の繊維廃棄物管理市場規模の47.25%を占めており、アパレル分野におけるポリエステルの重要性を反映しています。広範なPETボトルリサイクルインフラは、その一部の手本となっていますが、繊維から繊維へのクローズドループ型フローはまだ初期段階にあり、繊維グレードの製品供給は依然として不足しています。ボトル製造ラインの設備を改造して繊維廃棄物を処理する事業者は、汚染率の高さに直面していますが、既存の脱重合技術を活用することで、スケールアップの期間を短縮することが可能です。原油価格の変動が頻繁に発生していることから、再生ポリエステルの利益率に対する感応度が高まっており、リサイクル事業者にとってヘッジ手段が標準的な慣行となるでしょう。
セルロース系および再生繊維は、予測CAGRが8.63%と、廃棄物カテゴリーの中で最も急速に成長しています。酵素加水分解技術の進歩により、現在では綿を、バージン原料に匹敵する品質指標を持つ溶解パルプに変換できるようになり、繊維から繊維への循環型リサイクルが可能となっています。パイロットプラントのデータによると、酵素を穏やかな溶剤システムと併用することで、綿とポリエステルの混紡生地を経済的に分別できることが示されており、これは混紡生地の価値を引き出す道筋を示唆しています。この進展は、繊維品質を大幅に損なうことなく多素材の衣類を処理できる化学的処理法へと、市場シェアが徐々に移行していくことを予見させています。
地域別分析
2025年、アジアは繊維廃棄物管理市場で45.65%のシェアを占めており、中国が中核となり、インドとバングラデシュが牽引役となっています。中国の政策枠組みが徐々に厳格化される一方で、バングラデシュでは非公式な回収から半公式な回収への移行が進んでおり、素材の品質基準が安定すれば、潜在的な成長加速の道筋が見込まれます。ダッカにおける産官合同タスクフォースの結成は、正規セクターのリサイクル業者が廃棄物流への優先的なアクセス権を獲得し、その結果、コンプライアンス対応能力を持たない仲介業者が締め出されることを示唆しています。この変革は、手作業による選別が機械化された選別ラインに取って代わられるにつれ、労働慣行の再編が起こる可能性を示唆しています。
中東は、2026年から2031年にかけてCAGR8.15%という最も高い成長軌道を記録しており、2040年までに廃棄物の最大90%を埋立地から転用することを目指す政府の義務付けが原動力となっています。UAEの「ランドマーク・サーキュライフ」施設のような基幹プロジェクトは、低いエネルギーコストや統合されたフリーゾーン物流といった、この地域特有の優位性を示しています。各地域の規制当局は、現地生産の繊維製品に対してリサイクル素材の最低含有率基準を課しており、これにより湾岸諸国産の製品に対する安定した需要が創出される可能性があります。その結果もたらされる供給の安定性は、世界のアパレルブランドを惹きつけ、同地域に調達拠点を設立させることにつながり、間接的に地政学的リスクの分散に寄与する可能性があります。
欧州は、2025年1月までにEU全域で繊維製品の分別回収を義務付ける要件を採択し、規制の明確化において主導的な役割を果たしています。現在の回収率は15%前後にとどまっており、インフラが拡大するにつれて十分な伸びしろがあることが示唆されています。環境配慮型料金に関する並行する議論からは、リサイクル性を考慮した設計を最も迅速に進める生産者が、コンプライアンスコストを低く抑えられることが示唆されており、上流工程における繊維の選定にインセンティブを与えることになります。北米では進捗にばらつきが見られます。マサチューセッツ州などの州では埋立処分禁止措置が実施されており、地域ごとに原料の供給過剰が生じています。これにより、政策の確実性がある地域において、リサイクル業者は処理能力の拡大を迫られています。ラテンアメリカおよびアフリカ市場は、依然として非公式なシステムによって制約を受けていますが、チリとガーナで実施されているEPR(生産者責任)のパイロット事業は、より広範な導入に向けたモデルとなり得ます。これは、ガバナンスが安定すれば参入の機会が生まれることを示唆しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 繊維廃棄物の分別収集義務化の期限(EU:2025年、日本:2024年、韓国:2025年)により、原料供給が拡大しています
- 南アジアおよび東南アジアにおける都市部の中産階級の急速な拡大により、使用済み繊維製品の処理量が急増しています
- 欧米における埋立・焼却税の引き上げが、自治体によるリサイクル契約への移行を後押ししています
- GCC諸国の政府系循環型経済ファンドが、中東における大規模な化学リサイクル拠点の構築を可能にしています
- ラテンアメリカにおける拡大生産者責任法:回収ネットワークの整備と需要の喚起
- サステナビリティ連動型金融の急増により、世界のリサイクルインフラの資本コストが低下しています
- 市場抑制要因
- アフリカおよび南米の一部地域における断片化された非公式な収集活動が、原料の品質を損なっている
- 混合繊維リサイクル技術の商業化準備が不十分であるため、対象となる廃棄物の量が制限されています
- バージンポリエステル価格の変動により、アジア全域で再生繊維の利益率が圧迫されています
- 北米におけるEPRの適用範囲のばらつきと政策の不確実性が、全国的な拡大を妨げています
- バリュー・サプライチェーン分析
- 規制および政府政策の展望
- 技術展望
- ポーターのファイブフォース
- 地政学が繊維廃棄物管理に与える影響
第5章 市場規模および成長予測(金額、10億米ドル)
- 廃棄物の発生源別
- 生産前廃棄物(製造スクラップ)
- 消費後(使用済み衣類および家庭用繊維製品)
- 廃棄物タイプ別
- 天然繊維
- コットン
- ウール
- 絹
- その他(ジュート、動物性繊維など)
- 合成繊維
- ポリエステル
- ナイロン
- その他(アクリル、レーヨンなど)
- セルロース系および再生繊維
- ビスコース/レーヨン
- リヨセル/モーダル
- 混紡生地
- 有害/汚染された繊維製品
- 天然繊維
- サービス別
- 集荷・物流
- 選別・等級分け
- リサイクル(機械的、化学的/酵素的、再利用)
- エネルギー回収(焼却および廃棄物発電)
- 埋立処分場/野積み処分
- エンドユーザー別
- 住宅/一般家庭
- 商業・機関向け(小売、ホスピタリティ)
- 工業製造(アパレル・履物)
- その他(一般廃棄物、医療施設など)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- バングラデシュ
- 韓国
- ASEAN(インドネシア、タイ、フィリピン、マレーシア、ベトナム)
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度の概要
- 業界の主要企業による戦略的動き
- 市場シェア分析(主要企業)
- 企業プロファイル
- Worn Again Technologies
- Veolia Environnement S.A.
- Boer Group
- Renewcell AB
- Pistoni S.r.l.
- Lenzing AG
- Textile Recycling International
- RETEXTIL Deutschland GmbH
- Hyosung TNC Corporation
- Infinited Fiber Company
- Aquafil S.p.A.
- Indorama Ventures PLC
- SOEX Group
- Suez SA
- Le Relais Group
- Fabscrap Inc.
- Patagonia Inc.(Textile Circularity)
- Gr3n SA
- Recover Textile Systems
- Waste Management Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


