


自動車用グロープラグ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Glow Plugs - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116121
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動車用グロープラグの市場規模は、2025年の42億3,000万米ドルから2026年には43億6,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 3.07%で推移し、2031年には50億7,000万米ドルに達すると予測されています。
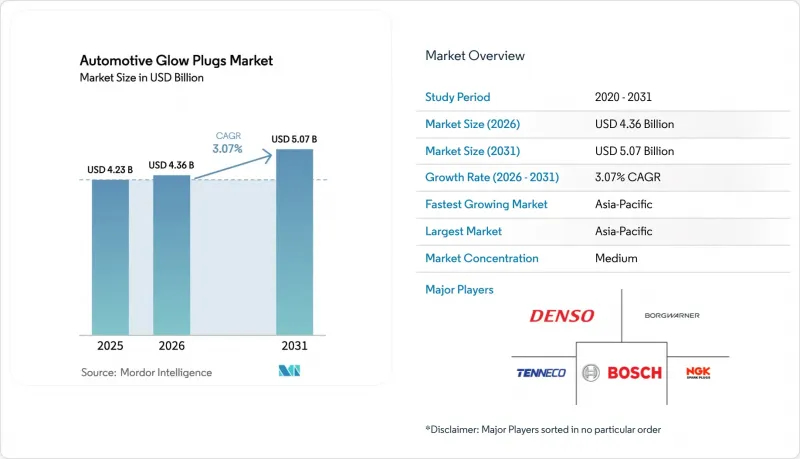
本レポートは、製品タイプ(金属製グロープラグおよびセラミック製グロープラグ)、車種(乗用車および商用車)、販売チャネル(OEMおよびアフターマーケット)、加熱技術(シングルコイル、デュアルコイル/インスタントヒートなど)、および地域ごとに分類されています。市場予測は、金額(米ドル)および数量(単位)で提示されています。
世界の自動車用グロープラグ市場の動向と洞察
厳格化されるユーロ7および米国EPAのディーゼル車コールドスタート基準
2026年11月に施行されるユーロ7規制では、静的な実験室試験ではなく継続的なコールドスタートモニタリングが義務付けられ、グロープラグは2秒以内に最高温度に到達することが求められます。セラミック素子は1,300°Cでこの基準を満たすため、金属製グロープラグに比べて明確な優位性があります。これと並行して、EPA 2027規制では大型車両のNOx排出量を35 mg/hp-hrに制限しており、OEM各社は氷点下の始動時であっても後処理温度を維持することが義務付けられています。大西洋をまたぐ規制の調和により、地域ごとの設計上の差異が解消され、サプライヤーはより大規模な生産ロットで研究開発費を償却できるようになり、瞬時発熱型デュアルコイルおよび圧力センサー式グロープラグの世界の普及が加速しています。
世界の中型ディーゼルトラックの生産が回復
インフラ投資や電子商取引の物流需要を背景に、中型トラックの生産台数は増加傾向にあります。『インフレ抑制法』は、稼働サイクルの要件からまだ電動化が困難なクラス5のユーティリティトラックを後押ししています。新型のディーゼルトラック1台には少なくとも4本のグロープラグが搭載されており、大口径エンジンの普及により、アフターマーケットでの交換用部品の売上も拡大しています。OEM各社は、乗用車用ディーゼル車種の縮小を補うため商用車用途を優先しており、これが部品需要をさらに押し上げています。
OBD-IIIによるシリンダー内温度検知要件の厳格化
OBD-IIIは、リアルタイムの故障検出を義務付けることで、グロープラグを能動的な診断ノードへと変えています。2024年のシェアが23.10%を占める圧力センサー付きおよび触媒コーティング仕様の製品には、エンジン制御ユニットにデータを送信する小型熱電対が組み込まれており、高い利益率を生み出しています。カリフォルニア州の2022年の改正により、この要件はすでに小型ディーゼル車にも拡大されており、EPAの40 CFR 86.010-18により、大型ディーゼルエンジンも対象範囲に含まれています。センサーデータによる予知保全は、車両のダウンタイムを抑制し、OEMの調達チームにとって急速に差別化要因となりつつあります。
セグメント分析
2025年の出荷量の大部分は金属製が占め、市場シェアは65.21%を維持しましたが、セラミック製はCAGR3.78%の見通しで、売上高の伸びが最も急速でした。セラミック製発熱体は2秒未満で1,300°Cに達し、ユーロ7の耐久性サイクルを満たすとともに、白煙を70%削減します。また、最大20万回の熱サイクルに耐えることができ、これは金属製同等品の2倍に相当し、OEM各社の保証請求を削減します。
特に温度に敏感な冷蔵輸送において、商用車隊が稼働時間の確保とよりクリーンな排ガスを追求するにつれ、その採用は広がっています。デンソーとボッシュは、脆性を最小限に抑えるアルミナ・ケイ酸塩配合を共同開発することで、この機会を活かしています。コスト重視の改造では金属製プラグが依然として重要ですが、規制が厳格化するにつれてそのシェアは縮小していくでしょう。サプライヤー各社は、生産ラインの能力をセラミック焼結へとシフトさせています。セラミック焼結には多額の設備投資が必要ですが、認証を取得すればより安定した利益率が見込めるため、長期的な収益の見通しが支えられています。
2025年には商用車が売上高の59.42%を占めており、2031年までCAGR3.18%で成長すると予想されています。これは、ディーゼル車が商用車全体の76%を占めていることを反映しています。この市場において、中型車の生産が回復するにつれ、2031年までに自動車用グロープラグの市場シェアは全体の約5分の3に達すると予想されます。フリート購入者は、外部ヒーターなしで氷点下の始動を保証し、デューティサイクルの効率を向上させるプレミアムなグロープラグを好みます。政府のインフラ投資やラストマイル配送の成長が、さらに単位当たりの需要を押し上げています。
乗用車のディーゼル車減少により販売台数は縮小するもの、このセグメントでは温度センサーを内蔵した高級型グロープラグへの移行が進んでいます。販売台数の縮小にもかかわらず、サプライヤー各社は、小型ピックアップトラックやSUVに使用される高利益率の特殊仕様の製品について、依然としてOEM各社への営業活動を続けています。このような二極化した市場状況は、商用車を中心とした研究開発(R&D)の取り組みを強化しており、より厳格な試験プロトコルの策定を促進しています。これらは、コスト曲線が成熟した段階で乗用車モデルにも波及していくでしょう。
地域別分析
アジア太平洋地域は、売上高の36.08%を占め、CAGR3.35%の見通しで、2025年のランキング首位となりました。中国におけるトラック補助金の復活や、インドでの「バーラト・ステージVI/VII」規制の施行により、セラミックプラグや圧力センサー付きプラグに対するOEMからの需要が刺激されています。現地メーカーは、技術ライセンシング契約を締結するためにグローバルリーダーと提携し、型式認定のプロセスを加速させています。また、越境ECは、ディーゼルピックアップトラックが主流を占める東南アジアの右ハンドル市場へのアフターマーケット参入を促進しています。
欧州は、乗用車のディーゼル車減少にもかかわらず、これに続いています。2026年に導入されるユーロ7エンジンには統合診断機能が求められ、定期検査基準を満たすために、旧型車両のアフターマーケットでの交換が不可欠となります。ドイツにはボルグワーナーのBERU工場があり、地域の供給基盤を支え、ディーゼル車向けのOE(純正部品)カバー率95%を支えています。ステージVに基づくオフロード機械の改造要件は、農業および建設分野におけるプラグの需要をさらに後押ししています。
北米では、インフラ投資とEコマースによる小包輸送量の増加を背景に、中型トラックの需要が上昇しています。EPAの2027年規制により、即時発熱型グロープラグへの移行が加速する一方、カリフォルニア州が提案するTier 5規制により、非道路用エンジンにおける後付け需要が喚起されています。北米のアフターマーケット向け自動車用グロープラグ市場規模は、フリート事業者によるコンプライアンスサイクルの短縮に伴い、拡大が見込まれています。OEM各社は、ソフトウェア更新が可能なグロープラグコントローラーを組み込み、ハードウェアとデジタルエコシステムを融合させています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ユーロ7および米国EPAのディーゼル車冷間始動基準の厳格化
- 世界の中型ディーゼルトラックの生産が回復
- 48 Vマイルドハイブリッド・ディーゼルアーキテクチャの成長
- OBD-IIIにおけるシリンダー内温度検知に関する規制の強化
- アフターマーケット用プラグにおける消費者直販型Eコマースチャネルの台頭
- Tier 5/Stage V規制への適合に向けたオフロード車両の改造プログラム
- 市場抑制要因
- ICEの合理化(EU域内の新車におけるディーゼル車比率15%未満)
- プラチナ合金コイル価格の変動
- OEMブランドの評判を損なう偽造グロープラグの横行
- 中国およびEUにおける大型車両フリートの電動化目標の加速
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- メタルグロープラグ
- セラミックグロープラグ
- 車両タイプ別
- 乗用車
- 商用車
- 販売チャネル別
- OEM
- アフターマーケット
- 加熱技術別
- シングルコイル
- デュアルコイル/ インスタントヒート
- 圧力センサー
- 触媒被覆
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- BorgWarner Inc.
- NGK Spark Plug Co. Ltd
- Robert Bosch GmbH
- Denso Corporation
- Valeo SA
- Tenneco Inc.
- Autolite
- ACDelco
- Hidria d.o.o.
- Delphi Technologies
- Magneti Marelli
- Weichai Power Co.
- Hyundai Mobis
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


