


噴霧乾燥食品:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Spray Dried Food - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113814
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、噴霧乾燥食品市場の規模は、2025年の744億2,000万米ドルから2026年には790億6,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.24%で推移し、2031年には1,070億1,000万米ドルに達すると予測されています。
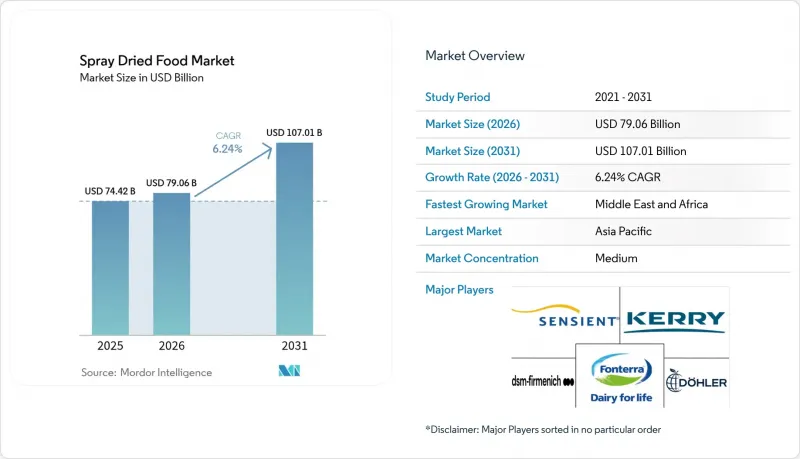
本レポートは、製品タイプ(果物、野菜、乳製品、肉、鶏肉、魚介類、香辛料・調味料、その他)、用途(ベーカリー・菓子類、乳製品・飲料用プレミックス、乳幼児用食品、栄養補助食品・サプリメント、その他)、および地域(北米、欧州、アジア太平洋、南米、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の噴霧乾燥食品市場の動向と洞察
保存期間が長い便利な食品への需要の高まり
パンデミック後のライフスタイルの変化に後押しされ、消費者の行動が「持ち帰り・即食」型の消費パターンへと移行していることから、冷蔵を必要とせず栄養価を維持できる常温保存可能な食品に対する需要が大幅に高まっています。噴霧乾燥は、熱に弱いビタミンや生物活性物質を保持しつつ、水分活性を0.6未満に低減できるため、製品の保存期間を数週間から数年へと延長したいと考えるメーカーにとって最適な加工法となっています。この動向は、特にプロテインパウダーメーカーやインスタント飲料メーカーにとって大きなメリットとなります。これらの企業は、噴霧乾燥を活用して、利便性と栄養密度の両方に対する消費者の期待に応える、安定性が高く、水で簡単に復水できる製品を生み出しています。実験室規模から工業生産規模まで拡張可能なこの技術により、新たな消費者の嗜好に迅速に対応することが可能となり、コンビニエンスフード分野における早期導入企業に競争上の優位性をもたらしています。
クリーンラベルおよび天然原料への需要の高まり
規制上の圧力や透明性に対する消費者の期待により、原料選定の基準が再構築されつつあります。クリーンラベル製品は、先進国市場全体でプレミアム価格を実現するとともに、多国籍ブランドの戦略を通じて新興経済国へと拡大しています。EUの規則(EC)1334/2008では、適切な物理的、酵素的、または微生物学的プロセスを必要とする、より厳格な天然香料の定義が定められており、これによるコンプライアンス上の課題から、化学的抽出法よりも噴霧乾燥が好まれるようになっています。食品保存のためのクリーンラベル代替品が注目を集めており、メーカー各社は、噴霧乾燥後も有効性を維持できる天然の抗菌剤や抗酸化剤を模索しています。特に植物抽出物や精油については、その生物活性を維持するために、プロセスパラメータの最適化が必要です。このような規制状況は、噴霧乾燥装置メーカーにとって、天然成分の完全性を維持しつつ、産業レベルの処理能力要件を満たす特殊なシステムを開発する機会を生み出しています。この動向により、クリーンラベルのポジショニングに沿った有機マルトデキストリンや変性デンプンなどの代替担体材料の採用が加速しており、カプセル化マトリックスや処理条件におけるイノベーションを推進しています。
高いエネルギー消費
エネルギーコストは、噴霧乾燥工程における総運営費の15~25%を占めており、先進国市場で炭素価格設定メカニズムが拡大し、エネルギー安全保障への懸念が光熱費の高騰を招くにつれ、熱効率の課題は深刻化しています。工業用噴霧乾燥機は通常、水1kgの蒸発あたり1.5~2.0kgの蒸気を消費しますが、これに対し凍結乾燥では0.8~1.2kgです。このため、特に大量生産・低利益率の用途において、運営コストの不利さが利益率を圧迫しています。ヒートポンプの導入や廃熱回収システムにより、20~30%の省エネ効果が期待できますが、既存施設における導入は、改修費用や技術的な複雑さによって制限されています。そのため、エネルギー効率に優れた設計を取り入れた新規設備には、競合上の優位性が生まれています。このエネルギー集約度の制約は、新興市場での事業拡大に特に大きな影響を及ぼしています。新興市場では、エネルギーインフラの制約やコストの変動性により、加工食品への需要が高まっているにもかかわらず、噴霧乾燥の導入に障壁が生じています。
セグメント分析
乳製品は2025年に29.10%の市場シェアを占めており、2026年から2031年にかけてCAGR7.18%で成長すると予測されています。この優位性は、確立されたインフラと、乳製品加工能力を活用した植物由来代替食品への用途拡大によるものです。このセグメントの成功は、乳製品が噴霧乾燥に適していることに起因しています。乳タンパク質や乳糖は、生物活性化合物を保護し、流動性に優れ、再構成しやすい粉末を生成する天然のカプセル化マトリックスを形成するからです。果物・野菜セグメントは、特にベーカリー製品や菓子類における天然着色料や天然香料への需要増加により成長しています。
肉・家禽・水産物の用途では、タンパク質加水分解物や風味増強剤に重点が置かれており、一方、香辛料・調味料の分野では、精油の封入や風味の標準化のために噴霧乾燥が活用されています。市場の拡大は、噴霧乾燥中のタンパク質の変性抑制や脂肪の酸化防止技術の向上を反映しており、その結果、保存期間が長く、栄養価が維持された乳粉が生み出されています。植物由来の乳製品代替品市場では、タンパク質の濃縮や風味の向上に噴霧乾燥がますます活用されており、特にオーツ麦ベースの製品では、食感と栄養成分を維持するために特定の加工条件が必要とされています。
地域別分析
アジア太平洋地域は、中国とインドの堅調な乳製品加工インフラに牽引され、2025年には37.80%の市場シェアを占める見込みです。食品加工の近代化と輸出拡大に対する政府の支援が、同地域の地位を強化しています。市場の成長は、入手しやすい農産物、コスト効率の高い製造、そして中産階級の食生活パターンの変化によって支えられています。インドネシアとタイは、国際的な投資と技術導入を通じて加工能力を拡大しています。日本と韓国は、高付加価値の機能性食品に向けた高度な噴霧乾燥技術の応用に取り組んでいます。オーストラリアでは、乳製品の輸出に注力していることが噴霧乾燥への投資を後押ししており、メーカー各社はアジア市場への地理的近接性を活かしています。
中東・アフリカ地域は、食料安全保障プログラム、経済の多角化、インフラ整備に支えられ、2026年から2031年にかけてCAGR7.39%が見込まれています。アラブ首長国連邦(UAE)は、その立地と物流能力を活かし、中東およびアフリカ市場にサービスを提供する主要な食品加工拠点として発展しています。南アフリカは、地域の成長に向けて技術的専門知識と製造支援を提供しており、一方、ナイジェリアとエジプトは、それぞれの巨大な国内市場と農業資源を活用しています。モロッコとトルコは、アフリカ、欧州、中東の市場をつなぐ拠点として機能しており、国内市場と輸出市場の両方に向けて噴霧乾燥能力への投資を行っています。
北米および欧州では、機能性食品、クリーンラベル製品、および持続可能な加工手法の開発を通じて、安定した成長を維持しています。欧州市場の規制や環境要件により、製品基準を維持しつつエネルギー使用量を削減する、効率的な噴霧乾燥システムへの需要が高まっています。拡大を続けるオーガニックおよびナチュラル製品市場は、クリーンラベルの要件に準拠した、温度に敏感な生物活性成分を加工するための専用設備への投資を促進しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 保存期間が長い便利な食品への需要の高まり
- クリーンラベルおよび天然原料に対する需要の高まり
- 安全性と安定性の向上
- 機能性食品および栄養強化食品における有効成分のカプセル化に向けた噴霧乾燥法の利用拡大
- 先進的な噴霧乾燥技術
- 即食食品およびインスタントミックスの台頭
- 市場抑制要因
- 高いエネルギー消費量
- 高価な設備と多額の設備投資
- 代替乾燥技術による競合
- 厳格な食品安全、表示、および添加物に関する規制
- サプライチェーン分析
- 技術展望
- 規制情勢
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 果物
- 野菜
- 乳製品
- 肉、鶏肉、魚介類
- 香辛料および調味料
- その他
- 用途別
- ベーカリー・菓子
- 乳製品・飲料用プレミックス
- 乳幼児用栄養食品
- ニュートラシューティカルおよびサプリメント
- 惣菜・調理済み食品
- ペットフード
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Bluegrass Ingredients, Inc.
- Kerry Group plc
- Fonterra Co-operative
- DSM-Firmenich
- Dohler GmbH
- Sensient Technologies
- McCormick & Co.
- Chr. Hansen Holding
- Kanegrade Ltd.
- Mevive International
- Ingredion Inc.
- Tate & Lyle PLC
- Archer Daniels Midland
- AmTech Ingredients
- FrieslandCampina
- Agropur Dairy
- Symrise AG
- Alland & Robert
- Aarkay Food Products
- Express Contract Drying Ltd
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日