


医療用ポリマー市場:タイプ、用途、製造技術、地域別 - 2031年までの世界予測
Medical Polymer Market by Type (Medical Plastics, Medical Elastomers), Application (Medical Disposables, Medical Instruments and Devices, Prosthetics, Diagnostics Instruments and Tools), Manufacturing Technology, and Region - Global Forecast to 2031


- 発行日
- ページ情報
- 英文 492 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2144545
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
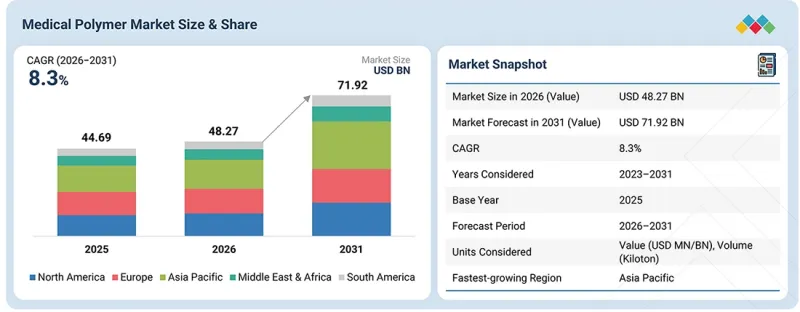
医療用ポリマー市場は、2026年の482億7,000万米ドルから、2031年までに719億2,000万米ドルに達すると予測されており、予測期間中のCAGRは8.3%となる見込みです。
医療用ポリマー市場は、医療分野の進歩、材料工学の発展、そして患者中心のイノベーションにより、急速な成長を遂げています。慢性疾患の有病率の増加、高齢化、および低侵襲手術へのニーズの高まりにより、柔軟性、安全性、精度を兼ね備えた先進的なポリマーが好まれるようになっています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2023年~2031年 |
| 基準年 | 2025 |
| 予測期間 | 2026年~2031年 |
| 算定単位 | 金額(百万米ドル)数量(キロトン) |
| セグメント | 種類、用途、製造技術、および地域 |
| 対象地域 | 北米、欧州、アジア太平洋、南米、中東・アフリカ |
衛生管理や汚染物質の低減を目的とした使い捨て医療製品の普及が著しく進んだことが、ポリマー製部品の普及に寄与しています。ポリマー科学は、優れた機械的強度、耐久性、抗菌性、および能動的滅菌技術との適合性を備えたポリマーや材料の開発に向けて進歩しています。知識の進歩と開発の進展により、形状保持性や生体吸収性を備えたポリマーにおける画期的な成果がもたらされ、薬物送達デバイスや組織工学の分野で新たな可能性が開かれています。医療用3Dプリンティングの普及は、この分野に革命をもたらしました。これにより、カスタム設計されたインプラントやデバイスを迅速に開発できるようになったからです。持続可能な取り組みへの関心が高まっており、リサイクル可能で生分解性のポリマーへの関心も高まっています。
「予測期間中、医療用エラストマーセグメントは、医療用ポリマー市場において2番目に大きなシェアを占めると推定されています。」
医療用エラストマーは、その柔軟性、耐久性、生体適合性により、医療ポリマー市場で2番目に大きなシェアを占めており、重要な医療分野における数百もの精密な用途に使用されています。エラストマーの専用用途の多くは、流体を封入するための製品や、シール、ガスケット、チューブ、注射器、プランジャー、カテーテル部品など、絶え間ない動き、伸縮、圧縮を伴う操作が必要な製品です。医療用エラストマー製品は、耐薬品性、温度変動への耐性、および滅菌処理への耐性で最もよく知られており、これにより、高負荷がかかる医療用途においても信頼性の高い製品を実現しています。シリコーンエラストマー、熱可塑性エラストマー(TPE)、およびゴム材料は、従来の硬質ポリマーに比べて快適性が高いため、文献で頻繁に具体的に言及されており、ウェアラブル医療機器や皮膚接触用途で好んで採用されています。さらに、小型化の潮流がエラストマー材料の性能向上を牽引し続けており、薬剤送達システム、自動化された密閉型試験システム、およびライフスタイル診断機器に影響を与える先進的な設計面も同様にその一因となっています。また、エラストマー材料は、弾性係数や引張強度の低下に伴い、自動化された製造や成形に特に適しており、非常に大規模な量産においてコスト効率の高い製品生産を可能にしています。
「予測期間中、医療用使い捨て製品は、医療用ポリマー市場において第2位の用途を占めました。」
医療用使い捨て製品は、医療用ポリマー市場において2番目に大きな用途です。注射器、手袋、点滴バッグ、チューブおよび接続部品、手術用ドレープ、マスクなどの製品は、交差汚染を防止し、無菌環境を維持するために、単回使用を前提として設計されています。感染予防への重視や、感染管理を支援する規制により、医療用使い捨て製品の需要が高まっています。優れた加工性、低コスト、および滅菌プロセスとの適合性から、医療用使い捨て製品に使用されるポリマーは、主にポリプロピレン、ポリエチレン、およびPVCです。特に発展途上地域における入院期間の延長、手術手技の高度化、および外来診療の拡大が、高品質な使い捨て製品の需要を牽引しています。すぐに使用できる滅菌済み製品の利便性は、多忙な医療現場における効率化に寄与します。医療現場が安全性、費用対効果の高い実践、および効率性に引き続き重点を置く中、ポリマー製医療用使い捨て製品は、将来的に重要な成長分野となるでしょう。
「予測期間中、医療用ポリマー市場において、射出成形は2番目に大きな製造技術となります。」
射出成形が医療用ポリマー分野において第2位の製造技術となっているのは、高い精度と複雑な形状を持つ部品を、優れた信頼性と効率性を保ちながら大規模に生産できるためです。射出成形は、診断機器の筐体、手術器具のハンドル、注射器、コネクター、埋め込み型医療機器の部品など、多種多様な医療製品の製造に利用されています。射出成形は、ポリカーボネート、ポリプロピレン、ABSなど、多くの医療用グレードのポリマーに対応しています。射出成形では、複雑な形状であっても厳しい公差で成形が可能であり、これらはすべて、医療機器業界の安全性および性能要件を満たす上で重要な要素となります。また、射出成形は自動化との相性も良く、高品質な製品をコスト効率良く大量生産するのに適しています。マルチショット成形や微細成形における最近の進歩により、その応用範囲はさらに拡大しています。
「予測期間中、北米市場は医療用ポリマー市場において、成長率が2番目に高い地域になると見込まれています。」
北米は、医療用ポリマー市場において2番目に成長が速い地域です。米国における保険適用範囲の拡大や、カナダにおける公的・民間医療分野への強力な投資を背景に、1人当たりの医療費は増加傾向にあります。医療の進歩に伴い、北米では医療機器、包装、創傷ケアの各カテゴリーが、世界の他のどの地域よりも大きな成長を示すと予測されています。米国は、世界で最も革新的な医療環境の一つを有しています。同国は、整備された医療インフラ、強固な研究開発(R&D)エコシステム、そしてポリマー産業との強固なパートナーシップを誇っています。
いくつかのセグメントおよびサブセグメントの市場規模を特定・検証するために、広範な一次インタビューが実施され、2次調査を通じて情報が収集されました。
一次インタビューの内訳は以下の通りです:
- 企業タイプ別:ティア1:40%、ティア2:30%、ティア3:30%
- 役職別:取締役:30%、マネージャー:20%、その他:50%
- 地域別:アジア太平洋:40%、欧州:10%、北米:20%、中東・アフリカ:20%、南米:10%
本調査では、医療用ポリマー市場におけるこれらの主要企業について、企業プロファイル、最近の動向、および主要な市場戦略を含む詳細な競合分析を掲載しています。
調査範囲
本市場調査は、医療用ポリマー市場のさまざまなセグメントを対象としています。本調査は、種類、用途、製造技術、および地域に基づいて、各セグメントにおける市場規模と成長の可能性を推定することを目的としています。また、市場における主要企業の詳細な競合分析、企業プロファイル、製品タイプおよび事業提供に関する主な観察事項、各社が実施した最近の動向、ならびに医療用ポリマー市場における地位向上のために採用した主要な成長戦略についても取り上げています。
本レポートを購入する主なメリット
本レポートは、この市場の市場リーダーや新規参入企業が、医療用ポリマー市場全体およびそのセグメント・サブセグメントの売上高について、最も正確な推計値を把握するのに役立つと期待されています。また、利害関係者が市場情勢を理解し、自社の事業ポジションを向上させるための洞察を得て、適切な市場参入戦略を策定する一助となることが見込まれています。また、本レポートは、利害関係者が市場の動向を把握できるよう支援することを目的としており、主要な市場促進要因、抑制要因、課題、および機会に関する情報を提供します。
本レポートでは、以下のポイントに関する洞察を提供しています:
- 主要な促進要因(生体適合性材料への需要増加、世界の高齢化の進展、医療技術の進歩、医療用グレード材料に対する規制上の支援)、制約要因(規制の複雑さと承認手続き、代替材料との激しい競合、環境持続可能性への懸念)、機会(再生医療の成長、低侵襲医療機器への需要、生分解性ポリマーの進歩)、課題(新規材料のコスト制約、長期耐久性および分解制御)
- 製品開発/イノベーション:医療用ポリマー市場における今後の技術、研究開発活動、および新製品・サービスの発売に関する詳細な洞察
- 市場開発:収益性の高い市場に関する包括的な情報-本レポートでは、さまざまな地域における医療用ポリマー市場を分析しています
- 市場の多様化:医療用ポリマー市場における新製品・サービス、未開拓地域、最近の動向、および投資に関する網羅的な情報
- 競合評価:主要企業の市場シェア、成長戦略、サービス提供内容に関する詳細な評価
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- 医療用ポリマー市場における事業者にとって魅力的なビジネスチャンス
- アジア太平洋地域:医療用ポリマー市場(タイプ別・国別)
- 医療用ポリマー市場:製造技術別
- 医療用ポリマー市場:用途別
- 医療用ポリマー市場:国別
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 医療用ポリマー市場におけるアンメットニーズ
- 未開拓市場の機会
- 相互に関連する市場とセクター横断的な機会
- ティア1/2/3の主要企業による戦略的動き
- 主な動きと戦略的焦点
第5章 業界の動向
- ポーターのファイブフォース分析
- 新規参入業者の脅威
- 代替品の脅威
- 買い手の交渉力
- 供給企業の交渉力
- 競争企業間の敵対関係
- マクロ経済指標
- 世界のGDPの動向
- 医療業界の動向
- バリューチェーン分析
- 原材料サプライヤー
- 製造業者
- 流通
- エンドユーザー
- エコシステム
- 価格分析
- 地域別の平均販売価格の動向
- 用途別平均販売価格の動向
- 貿易分析
- 輸入シナリオ
- 輸出のシナリオ
- 主要な会議・イベント
- 顧客のビジネスに影響を与える動向・変革
- 医療用ポリマーメーカーにおける収益構造の変化と新たな収益源
- 投資および資金調達のシナリオ
- ケーススタディ分析
- EVONIK INDUSTRIESは、創傷被覆材、埋込型材料、および薬物送達システム向けに、JENACELL GMBHに医療用ポリマーを供給しています
- ENSINGERは、高頻度で行われる外科手術向けに、高性能な医療用グレードのポリマーを提供しています
- 2025年の米国関税が医療用ポリマー市場に与える影響
- 主な関税率
- 価格への影響分析
- 主要国・地域への影響
- 最終用途産業への影響
第6章 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
- 技術分析
- 主要技術
- 補完技術
- 技術・製品ロードマップ
- 短期(2025年~2027年)| 医療用グレードの材料の革新と性能の最適化
- 中期(2027年~2030年)| 先端材料、スマート製造、およびアプリケーション統合
- 長期(2030年~2035年以降)| 持続可能な高性能ポリマーおよびインテリジェント製造
- 特許分析
- 特許の法的状況
- 管轄分析
- 将来の応用
- 医療器具・デバイス向け高性能ポリマー
- 持続可能、生体吸収性、およびバイオ由来の医療用ポリマー
- 積層造形および患者個別対応型医療用ポリマー
- 先進的なポリマー加工、表面工学、およびスマートマテリアル
- AI/ジェネレーティブAIが医療用ポリマー市場に与える影響
- 医療用ポリマーの主な使用事例と市場の可能性
- 医療用ポリマー加工におけるベストプラクティス
- 医療用ポリマー市場におけるAI導入の事例研究
- 相互に連携する隣接エコシステムと市場プレイヤーへの影響
- 医療用ポリマー市場におけるジェネレーティブAI導入に対する顧客の準備状況
第7章 持続可能性と規制状況
- 地域ごとの規制とコンプライアンス
- 規制機関、政府機関、およびその他の組織
- 業界基準
- 規制政策およびサステナビリティ・イニシアチブの影響
- 認証、表示、および環境基準
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 主要な利害関係者と購入基準
- 購買プロセスにおける主要な利害関係者
- 購入基準
- 導入の障壁と社内の課題
- 各最終用途産業における未充足ニーズ
- 市場の収益性
- 収益の可能性
- コストの動向
- 主要な最終用途産業における利益率向上の機会
第9章 医療用ポリマー市場:用途別
- 医療用使い捨て製品
- 医療用器具・機器
- 義肢装具
- 診断用器具・ツール
- その他の用途
第10章 医療用ポリマー市場:タイプ別
- 医療用プラスチック
- 医療用エラストマー
第11章 医療用ポリマー市場:製造技術別
- 押出成形チューブ
- 圧縮成形
- 射出成形
- その他の製造技術
第12章 医療用ポリマー市場:地域別
- 北米
- 米国
- カナダ
- メキシコ
- アジア太平洋地域
- 中国
- インド
- 韓国
- 日本
- オーストラリア
- その他アジア太平洋地域
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他中東とアフリカ
第13章 競合情勢
- 概要
- 主要企業の戦略
- 収益分析(2022年~2025年)
- 市場シェア分析(2025年)
- 企業価値評価および財務指標
- ブランド・製品比較分析
- 企業評価マトリックス:主要企業(2025年)
- スター企業
- 新興リーダー
- 広範なプレイヤー
- 参入企業
- 企業の事業展開:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 競合ベンチマーキング:主要スタートアップ/中小企業、2025年
- 競合シナリオ
- 製品発売
- 取引
- 事業拡大
第14章 企業プロファイル
- MAJOR PLAYERS
- BASF SE
- SABIC
- COVESTRO AG
- CELANESE CORPORATION
- EVONIK INDUSTRIES
- ARKEMA
- SOLVAY
- KURARAY CO., LTD.
- MOMENTIVE PERFORMANCE MATERIALS INC.
- DUPONT
- その他の主要企業
- TRINSEO
- KRATON CORPORATION
- TOTAL PLASTICS
- SIMONA AMERICA
- DSM
- INVIBIO
- AVIENT CORPORATION
- RTP COMPANY
- TEKNI-PLEX, INC.
- TEKNOR APEX
- MITSUBISHI CHEMICAL ADVANCED MATERIALS
- WACKER CHEMIE
- HARDIE POLYMERS
- ELIX POLYMERS
- INNOVATIVE POLYMER COMPOUNDS LTD.
第15章 調査手法
第16章 付録



