


SCRパワーコントローラ市場:市場機会、成長促進要因、産業動向分析、将来予測(2025~2034年)
SCR Power Controller Market Opportunity, Growth Drivers, Industry Trend Analysis, and Forecast 2025 - 2034

- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 1755347
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
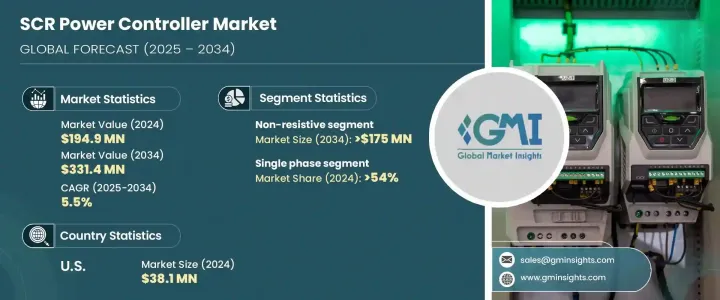
世界のSCRパワーコントローラ市場は、2024年には1億9,490万米ドルとなり、CAGR 5.5%で成長し、2034年には3億3,140万米ドルに達すると予測されています。
この増加傾向は、エネルギー効率重視の高まりと、産業オペレーション全体におけるオートメーション技術の統合拡大によるところが大きいです。企業は、生産性を高め、ワークフローを合理化し、プロセス制御の精度を高めるために、オートメーションへの依存度を高めています。こうしたシフトは、SCRコントローラのような電力調整システムの将来を形作る上で重要な役割を果たしています。
規制機関もまた、産業性能を向上させるためにより厳しい指令を導入しており、メーカーに最新のソリューションへの投資を促しています。精密な熱管理で知られるこれらのコントローラは、厳しいエネルギー使用政策に合致しているため、人気を集めています。さらに、半導体材料の革新と効率的な生産方法が、コントローラの機能性を高めながら製造コストの低減に役立っています。SCRコントローラとオートメーションシステムとの統合が進んだことで、運転効率と電力制御が最適化され、市場の拡大をさらに後押ししています。
| 市場範囲 | |
|---|---|
| 開始年 | 2024年 |
| 予測期間 | 2025~2034年 |
| 当初の市場規模 | 1億9,490万米ドル |
| 市場規模予測 | 3億3,140万米ドル |
| CAGR | 5.5% |
進化する需要ダイナミクスは、システム性能だけにとどまりません。産業部門がスマート技術を採用するにつれて、応答性と適応性に優れた電力制御装置の必要性が高まっています。企業は、電力負荷のより良い管理を可能にし、熱非効率のない連続運転を保証するソリューションを採用することで、この環境に適応しています。また、インテリジェントでエネルギー最適化された制御システムを組み込むことで、インフラの将来性を確保しようとするメーカーからの関心も高まっています。
負荷の種類別では、市場は抵抗性セグメントと非抵抗性セグメントに分類されます。このうち、非抵抗性セグメントは大きな牽引力となっており、2034年には売上高が1億7,500万米ドルを超えると予想されています。この成長は、産業運営の継続的な拡大と自動化インフラへの投資の高まりに影響されています。速度、精度、省エネが最重要視される環境において、非抵抗性SCRコントローラは多様な産業用アプリケーションに不可欠なコンポーネントとなりつつあります。
位相別では、市場は単相式と三相式に分けられます。単相式セグメントは現在業界をリードしており、2024年には54%を超える圧倒的な市場シェアを占めています。このセグメントは、コンパクトな産業用セットアップや低~中電力アプリケーションで広く使用されているため、予測期間を通じて安定した成長が見込まれています。特に新興経済諸国における小規模製造装置の開発は、単相式コントローラに新たな成長の道をもたらしています。
新興国と先進国の両方で産業成長が加速するにつれて、低電流定格のコンポーネントに対する需要が高まり、市場導入がさらに促進されると予想されます。同時に、可処分所得の増加や包装・加工品需要の増加に後押しされた消費者の嗜好の変化により、製造部門全体で自動化ソリューションの必要性が高まっています。こうした動向は、信頼性が高く安定した熱制御を実現することで知られるSCRパワーコントローラの導入拡大に道を開いています。
地域別では、米国のSCRパワーコントローラ市場が一貫した成長を示しています。2022年の市場規模は3,530万米ドル、2023年には3,670万米ドルに拡大し、2024年には3,810万米ドルに達しました。産業投資の拡大とプロセスの最適化が重視されているため、市場の見通しは引き続き明るいです。化学、半導体、製薬、食品製造などさまざまな分野で、製品の品質と業務効率という2つの目標を達成するために、最新の制御システムへの依存が高まっています。精密な加熱ソリューションへの移行は、SCRコントローラの採用を強化しています。
エネルギー効率のベンチマークを満たし、二酸化炭素排出量を削減しなければならないというプレッシャーが、メーカーに従来の加熱システムをより高度なSCRベースの代替品に置き換えるよう促しています。このシフトは特に北米で顕著であり、そこでは産業用ユーザーが持続可能性の目標に合わせて業務を近代化しています。この地域の市場は、世界の変革動向に対応して企業が自動化とデジタル化を優先しているため、急速に進化しています。
大手メーカーは、SCRパワーコントローラ市場での競争力を維持するためにイノベーション戦略を積極的に推進しています。こうした戦略には、技術的なアップグレード、自動化の統合、顧客中心の製品開発などが含まれます。デジタルトランスフォーメーションが加速する中、電力制御システムの自動化において人工知能と機械学習が大きな役割を果たし始めています。これらの技術は、企業が複雑なデータを分析し、リアルタイムで性能パラメーターを最適化するのに役立っています。半導体加工、工業用加熱、化学製造などの業界は、こうした進歩の恩恵を受ける態勢を整えており、市場の長期的な成長見通しをさらに強固なものにしています。
目次
第1章 分析手法と範囲
第2章 エグゼクティブサマリー
第3章 業界考察
- エコシステム分析
- 規制情勢
- 業界への影響要因
- 促進要因
- 業界の潜在的リスクと課題
- 成長可能性分析
- ポーター分析
- PESTEL分析
第4章 競合情勢
- イントロダクション
- 企業の市場シェア分析
- 戦略的取り組み
- 競合ベンチマーキング
- 戦略的ダッシュボード
- イノベーションと持続可能性の情勢
第5章 市場の推計・予測:負荷別(2021~2034年)
- 主要動向
- 抵抗型
- 非抵抗性
第6章 市場の推計・予測:位相別(2021~2034年)
- 主要動向
- 単相式
- 三相式
第7章 市場の推計・予測:制御方法別(2021~2034年)
- 主要動向
- 統合サイクルスイッチング
- 位相角制御
第8章 市場の推計・予測:電流定格別(2021~2034年)
- 主要動向
- 50A未満
- 50A~500A
- 500A~1,000A
- 1,000A以上
第9章 市場の推計・予測:最終用途別(2021~2034年)
- 主要動向
- 半導体
- 食品・飲料
- 金属
- プラスチック
- ガラス
- 石油・ガス
- その他
第10章 市場の推計・予測:地域別(2021~2034年)
- 主要動向
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- トルコ
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- エジプト
- ナイジェリア
- 南アフリカ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- チリ
第11章 企業プロファイル
- ABB
- Advanced Energy
- Ametek
- Avatar Instruments
- Cd Automation
- Chromalox
- Control Concepts
- Eurotherm
- Gefran
- Gino
- Jumo Process Control
- Lumel
- Omron
- Reo
- RKC Instrument
- Sichuan Yingjie Electric
- Siemens
- Spang Power Electronics
- Vishay Intertechnology
- Watlow Electric Manufacturing